
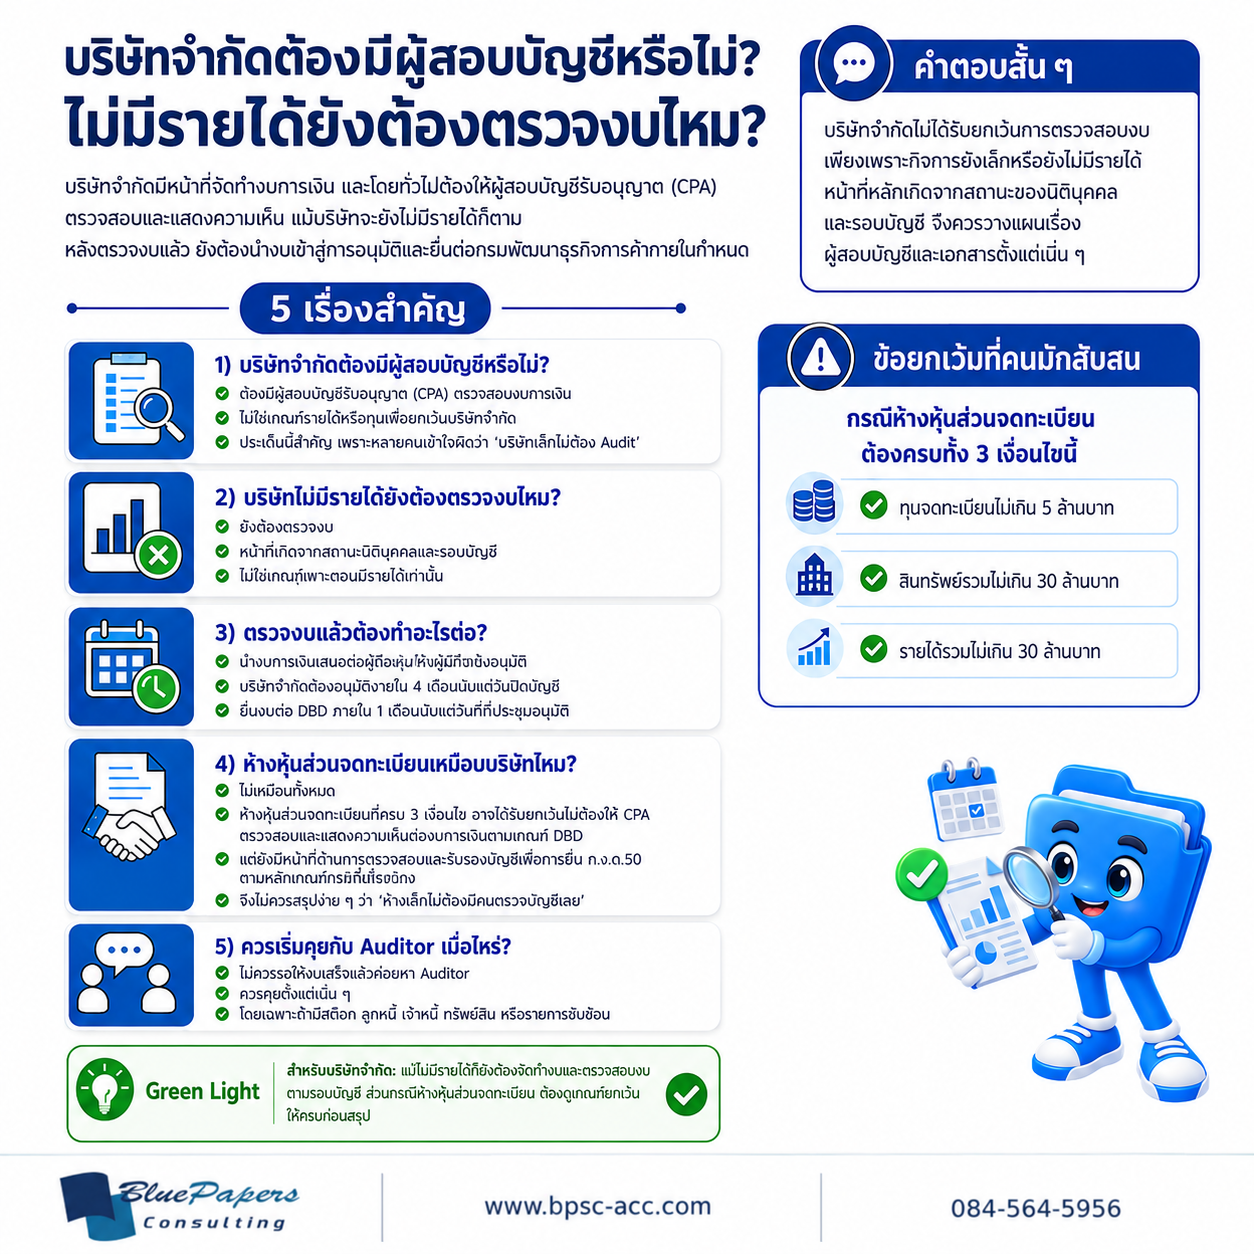
1. บริษัทจำกัดต้องมีผู้สอบบัญชีหรือไม่?
บริษัทจำกัดที่จัดตั้งขึ้นตามกฎหมายไทย มีหน้าที่จัดทำบัญชี และต้องจัดทำงบการเงินตามรอบบัญชีของบริษัท
งบการเงินดังกล่าวต้องได้รับการตรวจสอบและแสดงความเห็นโดยผู้สอบบัญชีรับอนุญาต (CPA)ก่อนเข้าสู่กระบวนการอนุมัติงบการเงิน และการนำส่งต่อกรมพัฒนาธุรกิจการค้า
จุดที่มักเข้าใจผิดคือ “บริษัทเล็กไม่ต้อง Audit” แต่สำหรับบริษัทจำกัดไม่มีเกณฑ์รายได้หรือทุนในลักษณะเดียวกับข้อยกเว้น ที่ใช้กับห้างหุ้นส่วนจดทะเบียนบางกรณี
2. บริษัทไม่มีรายได้ ยังต้องตรวจงบไหม?
ยังต้องตรวจ
หน้าที่ในการจัดทำและตรวจสอบงบการเงิน เกิดจากสถานะของบริษัทและรอบบัญชี ไม่ได้เกิดขึ้นเฉพาะเมื่อบริษัทมีรายได้
บริษัทที่เพิ่งเริ่มกิจการ ยังไม่มีลูกค้า ไม่มีพนักงาน หรือยังไม่มีรายได้ อาจมีรายการบัญชีน้อย แต่เมื่อถึงวันสิ้นรอบบัญชี ก็ยังต้องจัดทำงบการเงินตามหน้าที่ของบริษัท
ดังนั้นหลักที่ควรจำคือไม่มีรายได้ ≠ ไม่ต้องตรวจงบ
เรื่องนี้เชื่อมโยงกับหน้าที่ด้านบัญชีและภาษีของบริษัทที่ไม่มีรายได้ ซึ่งเราอธิบายเพิ่มเติมไว้ในบทความบริษัทไม่มีรายได้ ยังต้องทำอะไรบ้าง?
3. ตรวจงบแล้ว ต้องทำอะไรต่อ?
เมื่อผู้สอบบัญชีตรวจสอบ และแสดงความเห็นต่องบการเงินแล้ว ขั้นตอนของบริษัทจำกัดยังไม่จบ
เสนอที่ประชุมใหญ่ผู้ถือหุ้นภายใน 4 เดือน
บริษัทจำกัดต้องนำงบการเงิน ที่ได้รับการตรวจสอบแล้ว เสนอให้ที่ประชุมใหญ่ผู้ถือหุ้นอนุมัติภายใน 4 เดือนนับแต่วันปิดบัญชี
ยื่น DBD ภายใน 1 เดือนหลังอนุมัติ
หลังจากที่ประชุมใหญ่ผู้ถือหุ้นอนุมัติงบการเงินแล้ว บริษัทต้องนำส่งงบการเงินต่อนายทะเบียนภายใน 1 เดือนนับแต่วันที่ได้รับอนุมัติ
เพราะฉะนั้นการปิดบัญชี การเตรียมเอกสาร การตรวจสอบงบ และการกำหนดวันประชุมผู้ถือหุ้น ควรวางแผนเป็นกระบวนการต่อเนื่องกัน ไม่ควรรอจัดการเมื่อใกล้ครบกำหนด
4. แล้วห้างหุ้นส่วนจดทะเบียนเหมือนบริษัทจำกัดไหม?
ไม่เหมือนทั้งหมด
ห้างหุ้นส่วนจดทะเบียนมีข้อยกเว้น เรื่องการให้งบการเงินตรวจสอบและแสดงความเห็นโดย CPA สำหรับกิจการที่เข้าเกณฑ์ขนาดเล็กตามที่กำหนด
ห้างหุ้นส่วนจดทะเบียนที่ครบทั้ง 3 เงื่อนไขต่อไปนี้ ได้รับยกเว้นไม่ต้องให้ CPA ตรวจสอบและแสดงความเห็นต่องบการเงิน
ทุนจดทะเบียนไม่เกิน 5 ล้านบาท
สินทรัพย์รวมไม่เกิน 30 ล้านบาท
รายได้รวมไม่เกิน 30 ล้านบาท
แต่หากรายการใดรายการหนึ่งเกินเกณฑ์ที่กำหนด งบการเงินต้องได้รับการตรวจสอบ และแสดงความเห็นโดยผู้สอบบัญชีรับอนุญาต
อย่างไรก็ตาม การได้รับยกเว้น CPA ตามเกณฑ์ดังกล่าว ไม่ได้หมายความว่า ห้างหุ้นส่วนไม่มีหน้าที่ด้านบัญชีหรือภาษีอื่น จึงควรพิจารณาหน้าที่ที่เกี่ยวข้องแยกต่างหากตามข้อเท็จจริงของกิจการ
5. ควรเริ่มคุยกับ Auditor เมื่อไหร่?
ไม่ควรรอให้งบการเงินเสร็จสมบูรณ์ แล้วจึงเริ่มหา Auditor
โดยเฉพาะบริษัทที่มีรายการจำนวนมาก เช่น สินค้าคงเหลือ ลูกหนี้ เจ้าหนี้ เงินกู้ ทรัพย์สิน รายการระหว่างกัน หรือธุรกรรมที่มีความซับซ้อน ควรวางแผนการตรวจสอบล่วงหน้า
การประสานงานเร็ว ช่วยให้บริษัททราบตั้งแต่ต้นว่า Auditor ต้องการเอกสารอะไร รายการใดต้องเตรียมรายละเอียดเพิ่มเติม และมีประเด็นใดที่ควรจัดการก่อนถึงช่วงปิดงบ ก่อนเลือกผู้สอบบัญชี ควรพิจารณา ขอบเขตบริการสอบบัญชีและเงื่อนไขการรับงาน ให้เหมาะกับลักษณะของบริษัทด้วย
Interim Audit ช่วยได้อย่างไร?
สำหรับบริษัทที่มีธุรกรรมจำนวนมาก ผู้สอบบัญชีอาจเข้าตรวจงานบางส่วนก่อนวันสิ้นรอบบัญชีซึ่งมักเรียกว่าInterim Audit
แนวทางนี้ช่วยกระจายงานตรวจสอบ เตรียมข้อมูลล่วงหน้า และลดจำนวนเรื่องที่ต้องเร่งจัดการ หลังวันปิดบัญชี
อย่างไรก็ตาม Interim Audit ไม่ได้แทนที่การตรวจสอบงานที่เกี่ยวข้องกับ ยอดคงเหลือและเหตุการณ์ ณ วันสิ้นรอบบัญชี ซึ่งผู้สอบบัญชียังต้องดำเนินการตามแผนการตรวจสอบ
เราจะอธิบายเรื่องนี้แยกโดยละเอียดในบทความInterim Audit คืออะไร? ช่วยลดงานค้างก่อนตรวจงบปลายปีได้อย่างไร?ใน Auditing Series ต่อไป
บริษัทควรเตรียมอะไรไว้ก่อนเริ่มตรวจงบ?
อย่างน้อยบริษัทควรจัดระบบข้อมูลให้ต่อเนื่องตลอดปี ไม่ใช่รอรวบรวมทั้งหมดหลังวันปิดบัญชี
ข้อมูลสำคัญ เช่น รายการบัญชี Bank Statement ลูกหนี้และเจ้าหนี้ สินค้าคงเหลือ ทะเบียนทรัพย์สิน เอกสารภาษี สัญญา และหลักฐานรายการสำคัญ ควรจัดเก็บให้ค้นหาและตรวจสอบได้ง่าย
เรื่องเอกสารสำหรับผู้สอบบัญชี จะเป็นหัวข้อถัดไปของ Auditing Series:ผู้สอบบัญชีต้องใช้เอกสารอะไรบ้าง? เตรียมอย่างไรให้ตรวจงบได้เร็วขึ้น
สรุป: บริษัทจำกัดมีรอบบัญชี ก็ต้องวางแผนเรื่อง Auditor
หลักจำง่ายคือบริษัทจำกัด → มีรอบบัญชี → จัดทำงบ → CPA ตรวจ → อนุมัติ → ยื่น DBD
และอย่าลืมว่าไม่มีรายได้ ≠ ไม่ต้องตรวจงบ
ส่วนห้างหุ้นส่วนจดทะเบียน ต้องตรวจเกณฑ์ยกเว้น5 / 30 / 30 ล้านบาทให้ครบทั้งสามรายการ ก่อนสรุปว่าต้องใช้ CPA หรือไม่