
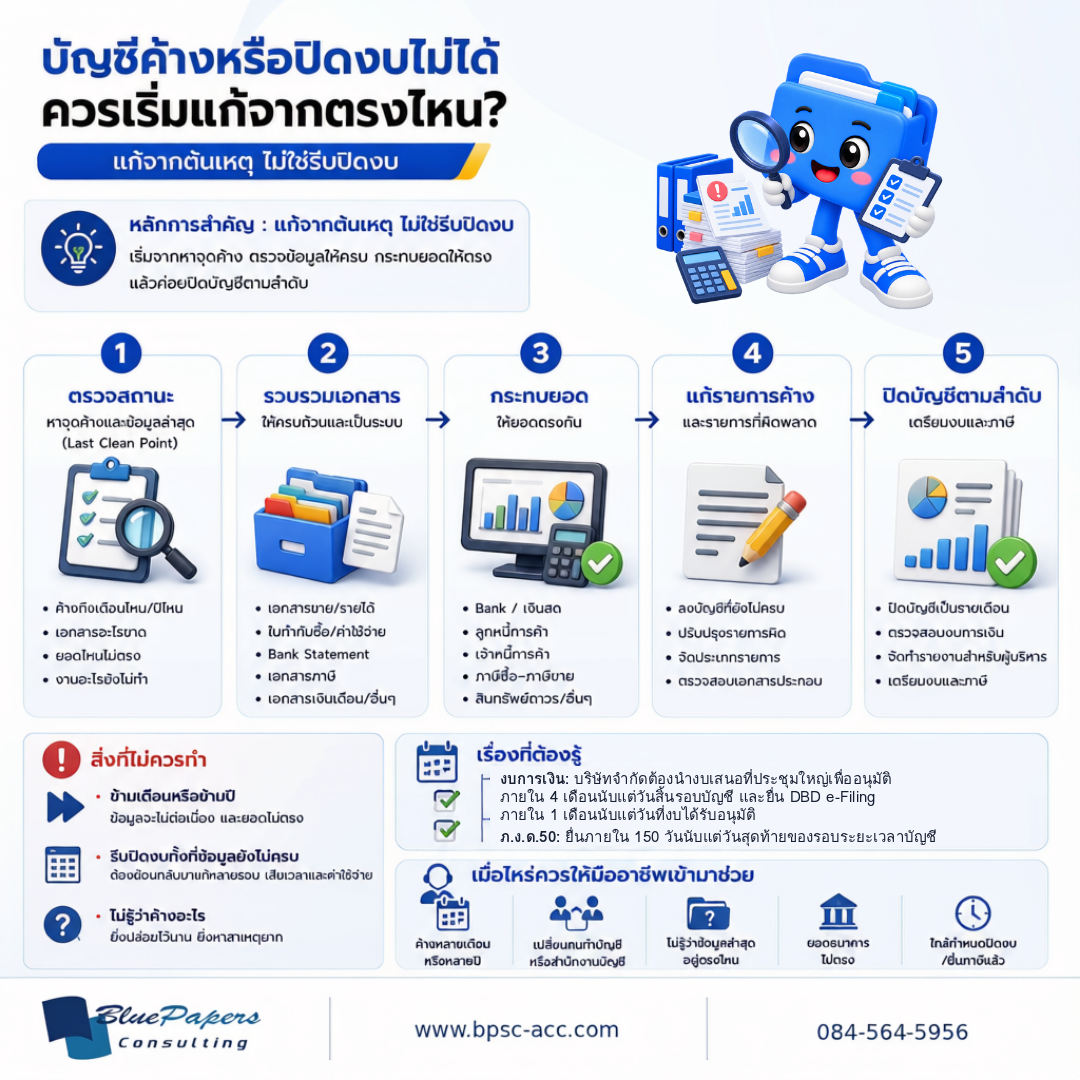
บัญชีค้างเกิดจากอะไรได้บ้าง?
คำว่า “บัญชีค้าง” ไม่ได้หมายความเพียงว่ายังไม่ได้บันทึกรายการ ลงในโปรแกรมบัญชี บางบริษัทบันทึกบัญชีไว้แล้ว แต่ยังปิดงบไม่ได้เพราะข้อมูลบางส่วนไม่ครบ หรือยอดในบัญชีไม่สัมพันธ์กับเอกสารและข้อมูลจริง
ตัวอย่างที่พบได้ เช่น เอกสารซื้อหรือเอกสารขายไม่ครบ Bank Statement ยังไม่ได้กระทบยอดกับบัญชี ลูกหนี้หรือเจ้าหนี้ไม่ตรง ภาษีซื้อและภาษีขายไม่สัมพันธ์กับข้อมูลที่ยื่นไว้ รายการสินทรัพย์หรือค่าใช้จ่ายบางส่วนยังไม่ครบ หรือมีรายการเก่าที่ไม่ทราบที่มาและยังค้างอยู่ในบัญชี
ดังนั้นก่อนเริ่มลงบัญชีเพิ่มเติม ควรประเมินสถานะของข้อมูลทั้งหมดก่อน
1. เริ่มจากหา “จุดล่าสุดที่ข้อมูลยังถูกต้อง”
ขั้นแรกควรหาว่าเดือนไหนหรือรอบบัญชีใด เป็นจุดล่าสุดที่ข้อมูลยังครบและสามารถตรวจสอบได้ หรือที่อาจเรียกว่า Last Clean Point
ตัวอย่างเช่น หากข้อมูลถึงเดือนมิถุนายนยังตรวจสอบได้ แต่ตั้งแต่เดือนกรกฎาคมเป็นต้นมาเอกสารไม่ครบ การแก้ไขก็ควรเริ่มจากช่วงที่เกิดปัญหาจริง ไม่จำเป็นต้องย้อนกลับไปทำบัญชีใหม่ทั้งหมดตั้งแต่ต้นปีโดยไม่มีเหตุผล
การหาจุดนี้ให้ได้ช่วยให้เห็นขอบเขตของงานค้าง และสามารถจัดลำดับการแก้ไขได้ง่ายขึ้น
2. รวบรวมเอกสารให้ครบและเป็นระบบ
เมื่อรู้ว่างานค้างอยู่ช่วงใดแล้ว ควรรวบรวมเอกสารที่เกี่ยวข้อง เช่น เอกสารขายและรายได้ ใบกำกับภาษีซื้อและเอกสารค่าใช้จ่าย Bank Statement เอกสารภาษี เอกสารเงินเดือนและพนักงาน รวมถึงเอกสารประกอบรายการสำคัญอื่น ๆ
หากมีเอกสารที่ยังหาไม่ได้ ควรแยกให้ชัดว่าเป็นรายการใด และมีผลต่อบัญชีส่วนไหน แทนที่จะปล่อยให้รวมอยู่กับงานที่ตรวจสอบเรียบร้อยแล้ว
3. กระทบยอดก่อนเริ่มปิดบัญชี
เมื่อข้อมูลเริ่มครบ ควรตรวจสอบยอดสำคัญกับข้อมูลจริง เช่น เงินฝากธนาคาร เงินสด ลูกหนี้การค้า เจ้าหนี้การค้า ภาษีซื้อ ภาษีขาย สินทรัพย์ถาวร และยอดอื่นที่มีผลต่องบการเงิน
ขั้นตอนนี้ช่วยให้เห็นว่ารายการใดลงครบแล้ว รายการใดผิด และรายการใดยังขาดอยู่ โดยเฉพาะยอดธนาคารและยอดที่สะสมต่อเนื่องจากเดือนก่อน
4. แก้รายการค้างและรายการที่ผิด
หลังจากเห็นความแตกต่างแล้ว จึงค่อยลงบัญชีรายการที่ยังไม่ได้บันทึก ปรับปรุงรายการที่ผิด จัดประเภทรายการให้ถูกต้อง และตรวจสอบเอกสารประกอบของรายการสำคัญ
การมีรายการอยู่ในโปรแกรมบัญชี ไม่ได้หมายความว่ารายการนั้นถูกต้องเสมอไป สิ่งสำคัญคือยอดต้องสามารถตรวจสอบ และอธิบายที่มาได้
5. ปิดบัญชีตามลำดับ ไม่ควรข้ามเดือนหรือข้ามปี
เมื่อข้อมูลของช่วงหนึ่งถูกต้องแล้ว จึงปิดบัญชีตามลำดับเดือนหรือรอบบัญชี ก่อนเตรียมข้อมูลสำหรับงบการเงินและภาษี
ไม่ควรข้ามเดือนหรือข้ามปีไปปิดงบก่อน เพราะยอดปลายงวดของช่วงหนึ่งจะเป็นฐานของงวดถัดไป หากช่วงก่อนหน้ายังผิด ข้อมูลหลังจากนั้นก็อาจผิดตามไปด้วย
สิ่งที่ไม่ควรทำเมื่อบัญชีค้าง
สิ่งหนึ่งที่ทำให้การแก้บัญชียากขึ้น คือการพยายามแก้เฉพาะปลายทาง เช่น ข้ามเดือนหรือข้ามปีที่ยังมีปัญหา แล้วไปปิดงบปีล่าสุดก่อน
อีกกรณีหนึ่งคือรีบปิดงบทั้งที่ข้อมูลสำคัญยังไม่ครบ เพียงเพราะใกล้ถึงกำหนดส่งงบ วิธีนี้อาจทำให้ต้องย้อนกลับมาปรับปรุงรายการภายหลังหลายรอบ
ควรแยกให้ชัดว่าอะไรตรวจสอบแล้ว → อะไรยังค้าง → อะไรยังขาดเอกสาร → อะไรต้องแก้ไขแล้วจึงจัดลำดับตามความสำคัญ
บัญชีค้างกับกำหนดเวลาตามกฎหมาย
สำหรับบริษัทจำกัด งบการเงินที่ผ่านการตรวจสอบแล้วต้องนำเสนอ เพื่ออนุมัติต่อที่ประชุมใหญ่ภายใน4 เดือนนับแต่วันปิดบัญชีและต้องยื่นงบการเงินต่อกรมพัฒนาธุรกิจการค้าภายใน1 เดือนนับแต่วันที่งบได้รับอนุมัติในที่ประชุมใหญ่
ส่วนแบบแสดงรายการภาษีเงินได้นิติบุคคลภ.ง.ด.50ต้องยื่นภายใน150 วันนับแต่วันสุดท้ายของรอบระยะเวลาบัญชี
ดังนั้นหากบัญชีค้างจนใกล้หรือเลยกำหนดแล้ว ควรพิจารณาทั้งสองส่วนพร้อมกัน คืองานบัญชีที่ต้องแก้และหน้าที่ตามกฎหมายหรือภาษีที่ต้องดำเนินการ
ถ้าเลยกำหนดแล้ว ควรทำอย่างไร?
การเลยกำหนดไม่ได้ทำให้หน้าที่ในการจัดทำบัญชี ยื่นงบการเงิน หรือยื่นภาษีหายไป สิ่งที่ควรทำคือรีบประเมินว่างานบัญชีค้างถึงช่วงไหน งบการเงินรอบใดยังไม่ได้ดำเนินการ แบบภาษีใดยังไม่ได้ยื่น และต้องแก้ข้อมูลส่วนใดก่อน
กรณียื่น ภ.ง.ด.50 เกินกำหนด อาจมีค่าปรับ และหากมีภาษีต้องชำระ อาจมีเงินเพิ่มตามกรณี จึงควรตรวจสถานะให้เร็วที่สุด แทนที่จะปล่อยให้งานค้างต่อไป
เมื่อไหร่ควรให้ผู้เชี่ยวชาญเข้ามาช่วย?
ควรพิจารณาให้ผู้ทำบัญชีหรือสำนักงานบัญชีเข้ามาประเมิน หากบัญชีค้างหลายเดือนหรือหลายปี เปลี่ยนพนักงานบัญชีหรือสำนักงานบัญชี ไม่ทราบว่าข้อมูลล่าสุดที่ถูกต้องอยู่ตรงไหน ยอดธนาคารหรือลูกหนี้เจ้าหนี้ไม่ตรง เอกสารประกอบรายการขาดจำนวนมาก หรือใกล้ถึงหรือเลยกำหนดปิดงบและยื่นภาษีแล้ว
การประเมินสถานะก่อนช่วยให้รู้ขอบเขตของงาน และลดการเสียเวลาแก้รายการทีละจุด โดยไม่ทราบว่าต้นเหตุอยู่ที่ไหน
ดูขอบเขตงานบัญชีของบลูเปเปอร์สก่อนขอประเมินงานย้อนหลังได้ หากมีงานภาษีที่ต้องดูแลเพิ่มเติม สามารถดูบริการด้านภาษีประกอบได้
สรุป: ทำให้ข้อมูลกลับมาต่อเนื่องและตรวจสอบได้
หากบัญชีค้างหรือปิดงบไม่ได้ ให้เริ่มจากตรวจสถานะ → รวบรวมเอกสาร → กระทบยอด → แก้รายการค้าง → ปิดบัญชีตามลำดับ
สิ่งสำคัญไม่ใช่การทำให้งบเสร็จเร็วที่สุด แต่คือทำให้ข้อมูลบัญชีกลับมาต่อเนื่อง ตรวจสอบได้ และใช้เป็นฐานสำหรับงวดต่อไปได้
ยิ่งระบุจุดที่ค้างและต้นเหตุได้เร็ว การแก้ไขก็ยิ่งมีขอบเขตชัดเจน และลดโอกาสที่จะต้องย้อนกลับมาแก้หลายรอบ