
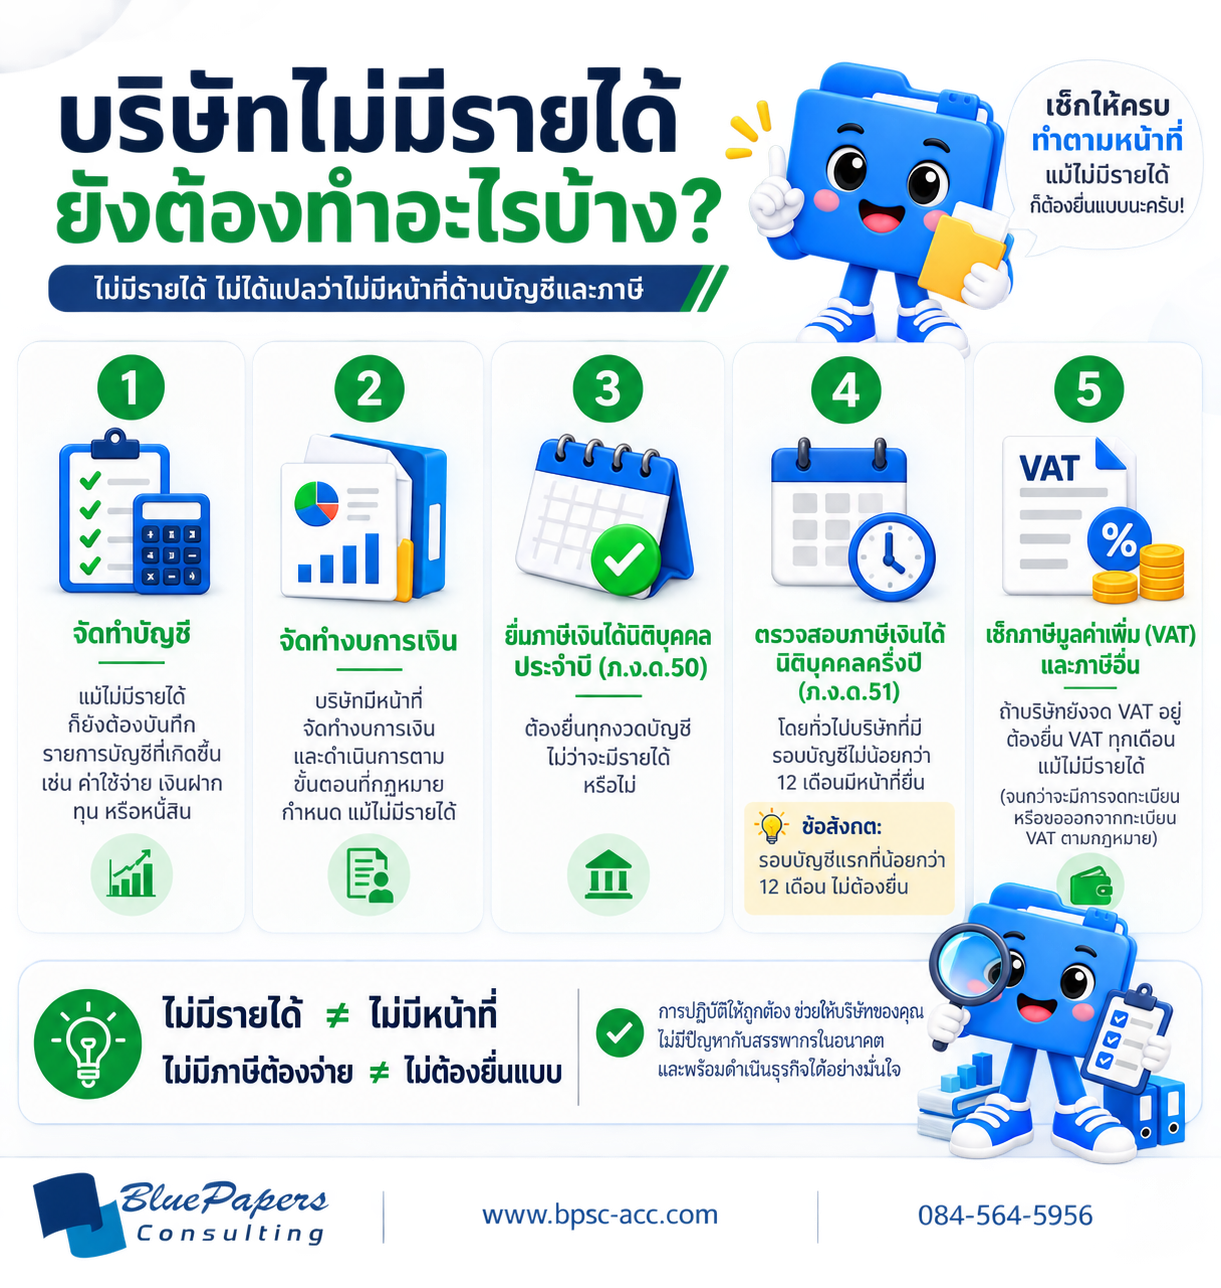
1. ไม่มีรายได้ ก็ยังต้องจัดทำบัญชี
คำว่าไม่มีรายได้ไม่ได้หมายความว่าบริษัทไม่มีรายการทางบัญชี เพราะในระหว่างปีอาจยังมีค่าใช้จ่าย เงินฝากธนาคาร ทุน เจ้าหนี้ หรือรายการอื่นที่ต้องบันทึกให้ถูกต้องและครบถ้วน
2. บริษัทยังต้องจัดทำงบการเงิน
แม้ตลอดรอบบัญชีจะไม่มีรายได้ บริษัทก็ยังมีหน้าที่จัดทำงบการเงิน ตามหลักเกณฑ์ที่เกี่ยวข้อง การไม่มีรายได้จึงไม่ใช่เหตุให้สามารถ ละเว้นการจัดทำงบการเงินได้
3. ต้องยื่นภาษีเงินได้นิติบุคคลประจำปี (ภ.ง.ด.50)
บริษัทหรือห้างหุ้นส่วนนิติบุคคลมีหน้าที่ยื่นภาษีเงินได้นิติบุคคลประจำปี สำหรับทุกรอบระยะเวลาบัญชี ไม่ว่าจะมีรายได้หรือไม่ก็ตาม ดังนั้นแม้บริษัทไม่มีรายได้และไม่มีภาษีที่ต้องชำระ หน้าที่ในการยื่นแบบยังคงมีอยู่
4. ตรวจสอบภาษีเงินได้นิติบุคคลครึ่งปี (ภ.ง.ด.51)
โดยทั่วไปนิติบุคคลที่มีรอบระยะเวลาบัญชีไม่น้อยกว่า 12 เดือน มีหน้าที่ยื่นภาษีเงินได้นิติบุคคลครึ่งปี แม้จะไม่มีรายได้หรือมีผลขาดทุนก็ตาม
อย่างไรก็ตาม หากเป็นรอบบัญชีแรกของบริษัทและรอบบัญชีนั้น มีระยะเวลาน้อยกว่า 12 เดือน จะไม่มีหน้าที่ยื่นแบบสำหรับรอบบัญชีนั้น
5. ถ้าบริษัทยังจด VAT อยู่ ต้องยื่น VAT ทุกเดือน
หากบริษัทยังมีสถานะเป็นผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่ม ต้องยื่นแบบแสดงรายการภาษีมูลค่าเพิ่ม (ภ.พ.30) เป็นรายเดือน แม้เดือนนั้นไม่มีรายได้จากการขายสินค้าหรือให้บริการ จนกว่าจะมีการถอนทะเบียนหรือขีดชื่อออกจากทะเบียน VAT ตามกฎหมาย
ไม่มีภาษีต้องจ่าย ไม่ได้แปลว่าไม่ต้องยื่นแบบ
จุดที่มักทำให้เกิดความเข้าใจผิดคือการนำคำว่า “ไม่มีรายได้” หรือ “ไม่มีภาษีต้องจ่าย” ไปเท่ากับ “ไม่มีหน้าที่ต้องยื่นแบบ” ทั้งที่เป็นคนละเรื่องกัน
ก่อนตัดสินใจว่าจะหยุดยื่นแบบใด ควรตรวจสอบสถานะของบริษัท รอบบัญชี การจด VAT และรายการที่เกิดขึ้นจริงก่อนทุกครั้ง
ถ้าบริษัทไม่ได้ทำธุรกิจแล้ว ควรทำอย่างไร?
หากบริษัทหยุดดำเนินธุรกิจจริงแต่ยังคงสถานะนิติบุคคลไว้ ไม่ควรสรุปเองว่าหน้าที่ด้านบัญชีและภาษีสิ้นสุดแล้ว ควรตรวจสอบว่ายังมีแบบใดต้องยื่น งานใดต้องปิด และจำเป็นต้องดำเนินการเกี่ยวกับสถานะของบริษัทหรือ VAT เพิ่มเติมหรือไม่