
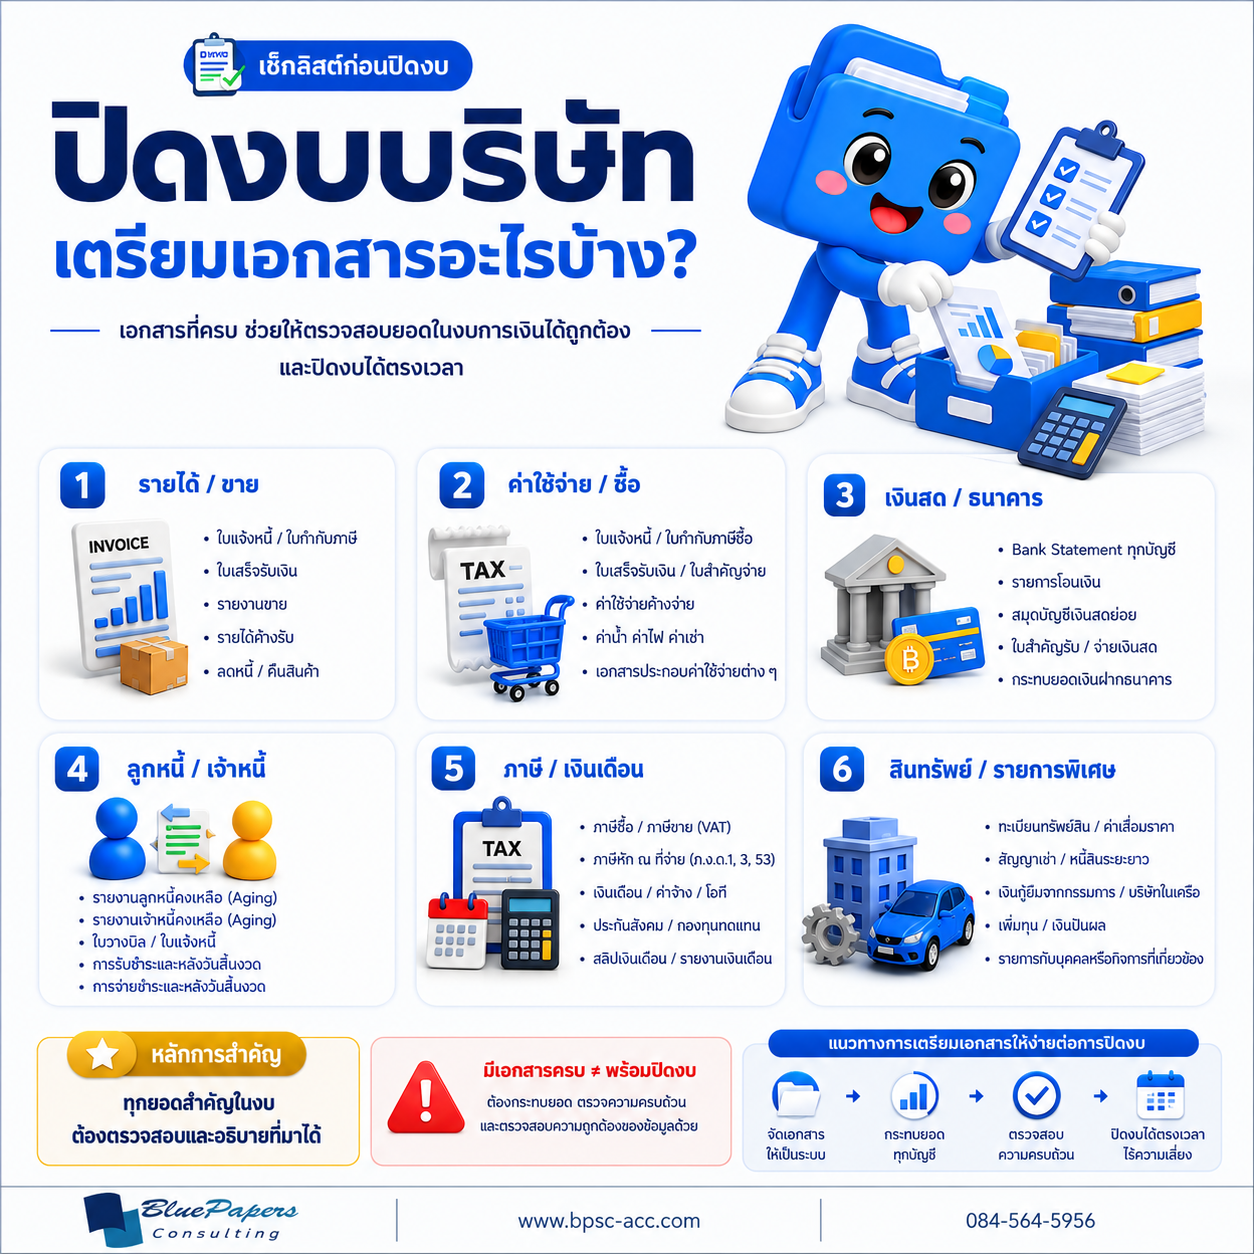
เอกสารปิดงบไม่มี Checklist เดียวที่ใช้เหมือนกันทุกบริษัท
บริษัทแต่ละแห่งมีธุรกรรมไม่เหมือนกัน บริษัทที่มีพนักงาน สินค้าคงเหลือ สินทรัพย์จำนวนมาก เงินกู้ หรือรายการกับกรรมการและผู้ถือหุ้น ย่อมต้องเตรียมข้อมูลต่างจากบริษัทที่มีรายการไม่ซับซ้อน
สิ่งสำคัญจึงไม่ใช่การมี “แฟ้มเอกสารครบตามชื่อ” แต่คือการมีเอกสารและข้อมูลที่เพียงพอให้ผู้ทำบัญชี สามารถบันทึก ตรวจสอบ และอธิบายยอดที่ปรากฏในงบการเงินได้
ตามหลักกฎหมายบัญชี ผู้มีหน้าที่จัดทำบัญชีมีหน้าที่ส่งมอบ เอกสารที่ต้องใช้ประกอบการลงบัญชีให้ผู้ทำบัญชีอย่างถูกต้องครบถ้วน เพื่อให้บัญชีสะท้อนผลการดำเนินงานและฐานะการเงินตามความเป็นจริง
1. เอกสารรายได้และการขาย
เริ่มจากตรวจว่ารายได้ของบริษัทถูกบันทึกครบหรือไม่ และสามารถเชื่อมโยงกับเอกสารและการรับเงินจริงได้
ตัวอย่างข้อมูลที่ควรเตรียม ได้แก่ ใบแจ้งหนี้ ใบกำกับภาษี ใบเสร็จรับเงิน รายงานขาย รายได้ค้างรับ รายการลดหนี้หรือคืนสินค้า รวมถึงข้อมูลจากระบบขายหรือแพลตฟอร์มที่บริษัทใช้งาน
หากมีรายได้หลายช่องทาง ควรแยกให้เห็นว่ารายได้แต่ละส่วนมาจากไหน และตรวจสอบกับยอดเงินที่ได้รับจริงได้
2. เอกสารค่าใช้จ่ายและการซื้อ
ค่าใช้จ่ายควรมีเอกสารประกอบที่ช่วยระบุว่า เป็นค่าใช้จ่ายของบริษัท เกิดขึ้นเมื่อใด และเกี่ยวข้องกับรายการใด
เอกสารที่พบบ่อย ได้แก่ ใบแจ้งหนี้ ใบกำกับภาษีซื้อ ใบเสร็จรับเงิน ใบสำคัญจ่าย เอกสารค่าเช่า ค่าน้ำ ค่าไฟ ค่าบริการ ค่าใช้จ่ายค้างจ่าย และเอกสารประกอบค่าใช้จ่ายอื่น ๆ
หากมีค่าใช้จ่ายที่ยังไม่ได้รับเอกสาร ควรแยกไว้ให้ชัดเพื่อให้ผู้ทำบัญชีประเมินว่า ต้องติดตามเอกสารหรือบันทึกรายการอย่างไร
3. เงินสดและธนาคาร
Bank Statement เป็นข้อมูลสำคัญมากในการปิดงบ เพราะช่วยตรวจสอบว่ารายการรับและจ่ายในบัญชี สอดคล้องกับรายการที่เกิดขึ้นจริงหรือไม่
ควรเตรียม Bank Statement ของบัญชีที่บริษัทใช้ ให้ครบตามช่วงเวลาที่ต้องปิดบัญชี รวมถึงรายการโอนเงิน ใบสำคัญรับหรือจ่ายเงินสด สมุดบัญชีเงินสดย่อย และข้อมูลอื่นที่เกี่ยวข้อง
เป้าหมายคือให้ยอดเงินฝากธนาคารในบัญชี สามารถกระทบกับยอดตาม Statement ได้ และทราบสาเหตุของรายการที่ยังไม่ตรง
4. ลูกหนี้และเจ้าหนี้
ยอดลูกหนี้และเจ้าหนี้ปลายงวดไม่ควรดูเฉพาะตัวเลขรวม แต่ควรรู้ว่ายอดนั้นประกอบด้วยรายการของใครบ้าง และยังค้างอยู่จริงหรือไม่
ข้อมูลที่ควรมี เช่น รายงานลูกหนี้คงเหลือ รายงานเจ้าหนี้คงเหลือหรือ Aging ใบวางบิล ใบแจ้งหนี้ รวมถึงข้อมูลการรับชำระหรือจ่ายชำระหลังวันสิ้นงวด
เอกสารหลังวันสิ้นงวดอาจช่วยยืนยันได้ว่า ลูกหนี้หรือเจ้าหนี้ที่แสดงอยู่ ณ วันปิดบัญชี เป็นยอดที่มีอยู่จริงและถูกบันทึกในช่วงเวลาที่เหมาะสม
5. ภาษี เงินเดือน และข้อมูลพนักงาน
งานปิดงบต้องเชื่อมกับข้อมูลภาษีที่ยื่นระหว่างปี ไม่ว่าจะเป็นภาษีมูลค่าเพิ่ม ภาษีหัก ณ ที่จ่าย ภาษีเงินเดือน และรายการที่เกี่ยวข้อง
หากบริษัทมีพนักงาน ควรเตรียมข้อมูล Payroll เงินเดือน ค่าจ้าง โบนัส ประกันสังคม กองทุนทดแทน และสรุปรายงานเงินเดือนที่เกี่ยวข้อง เพื่อให้ยอดค่าใช้จ่ายและหนี้สินปลายงวดตรวจสอบได้
หากข้อมูลบัญชีไม่สัมพันธ์กับแบบภาษีที่ยื่นไว้ ควรตรวจสอบสาเหตุก่อนปิดงบ ไม่ควรปรับยอดเพียงเพื่อให้ตัวเลขตรงกันโดยไม่มีที่มา
6. สินทรัพย์และรายการพิเศษของบริษัท
บริษัทที่มีเครื่องจักร รถยนต์ คอมพิวเตอร์ อุปกรณ์สำนักงาน หรือสินทรัพย์อื่น ควรมีทะเบียนสินทรัพย์และข้อมูลที่ใช้ตรวจสอบ ราคาทุน วันที่ซื้อ การจำหน่าย และค่าเสื่อมราคาที่เกี่ยวข้อง
นอกจากนี้ยังควรเตรียมสัญญาและข้อมูลสำหรับรายการที่มีสาระสำคัญ เช่น เงินกู้ระยะยาว เงินยืมจากกรรมการ เงินกู้แก่บุคคลที่เกี่ยวข้อง การเพิ่มทุน เงินปันผล หรือรายการกับบริษัทในเครือและบุคคลที่เกี่ยวข้อง
มีเอกสารครบ ไม่ได้แปลว่าพร้อมปิดงบ
เอกสารเป็นเพียงจุดเริ่มต้น สิ่งที่ต้องทำต่อคือการตรวจความครบถ้วน และกระทบยอดข้อมูลกับบัญชี
ตัวอย่างเช่น มี Bank Statement ครบ แต่ยอดธนาคารในบัญชียังไม่ตรง หรือมีรายงานลูกหนี้ครบ แต่ไม่สามารถอธิบายยอดค้างเก่าได้ กรณีเหล่านี้ยังถือว่าต้องตรวจสอบต่อก่อนปิดบัญชี
หลักง่าย ๆ คือทุกยอดสำคัญในงบควรตรวจสอบและอธิบายที่มาได้
อย่ารอถึงปลายปีค่อยเริ่มรวบรวมเอกสาร
หากเอกสารถูกจัดเก็บเป็นระบบและมีการกระทบยอดทุกเดือน งานปิดบัญชีปลายปีจะง่ายขึ้นมาก เพราะปัญหาส่วนใหญ่ถูกพบและแก้ตั้งแต่ระหว่างปี
ในทางกลับกัน หากปล่อยเอกสารสะสมทั้งปี ความยากไม่ได้อยู่เพียงที่จำนวนเอกสาร แต่ยังรวมถึงการตามหาว่ารายการใดเกิดขึ้นเมื่อใด ใครเป็นผู้รับหรือผู้จ่าย และเหตุใดยอดจึงไม่ตรง
หากบัญชีของบริษัทค้างจนไม่สามารถเริ่มปิดงบได้ อ่านแนวทางประเมินปัญหาและเริ่มแก้ไขได้ในบทความนี้
บัญชีค้างหรือปิดงบไม่ได้ เริ่มแก้อย่างไร? →
กำหนดเวลาที่ควรรู้หลังปิดบัญชี
สำหรับบริษัทจำกัด งบการเงินต้องนำเสนอให้ที่ประชุมใหญ่ผู้ถือหุ้นพิจารณา ภายใน 4 เดือนนับแต่วันปิดบัญชีและนำส่งงบการเงินต่อกรมพัฒนาธุรกิจการค้า ภายใน 1 เดือนนับแต่วันที่งบการเงินได้รับอนุมัติ
ส่วนแบบแสดงรายการภาษีเงินได้นิติบุคคลภ.ง.ด.50ต้องยื่นภายใน150 วันนับแต่วันสุดท้ายของรอบระยะเวลาบัญชี
การเตรียมเอกสารและตรวจสอบข้อมูลล่วงหน้า จึงช่วยลดความเสี่ยงที่งานปิดบัญชีจะไปกระจุกตัว ใกล้กำหนดเวลาทางกฎหมาย
สรุป: เตรียมเอกสารให้ครบ และทำให้ยอดตรวจสอบได้
เอกสารสำหรับปิดงบสามารถแบ่งเป็น 6 กลุ่มหลัก คือรายได้และการขาย → ค่าใช้จ่ายและการซื้อ → เงินสดและธนาคาร → ลูกหนี้และเจ้าหนี้ → ภาษีและเงินเดือน → สินทรัพย์และรายการพิเศษ
แต่การมีเอกสารครบเพียงอย่างเดียวยังไม่พอ ต้องตรวจความครบถ้วน กระทบยอด และทำให้ยอดสำคัญในงบสามารถอธิบายที่มาได้
หากจัดเอกสารและตรวจสอบข้อมูลเป็นประจำระหว่างปี งานปิดงบจะเป็นกระบวนการต่อเนื่อง มากกว่าการไล่ตามเอกสารทั้งหมดเมื่อใกล้ถึงกำหนด
ต้องการทีมดูแลบัญชีระหว่างปีและเตรียมข้อมูลปิดงบ? ดูขอบเขตงานและค่าใช้จ่ายของแต่ละแพ็กเกจของบลูเปเปอร์สได้