
เมื่อได้รับการติดต่อจากสรรพากร เจ้าของร้านออนไลน์อาจกังวลจนรีบรวบรวมรายงานยอดขาย รายการเดินบัญชี และเอกสารทุกอย่างที่มี เพื่อเตรียมนำไปชี้แจง
แต่ก่อนเริ่มจัดชุดข้อมูล ควรทำให้ชัดก่อนว่า ติดต่อมาเรื่องอะไร ตรวจช่วงเวลาไหน และมีประเด็นใดที่ต้องการคำอธิบาย
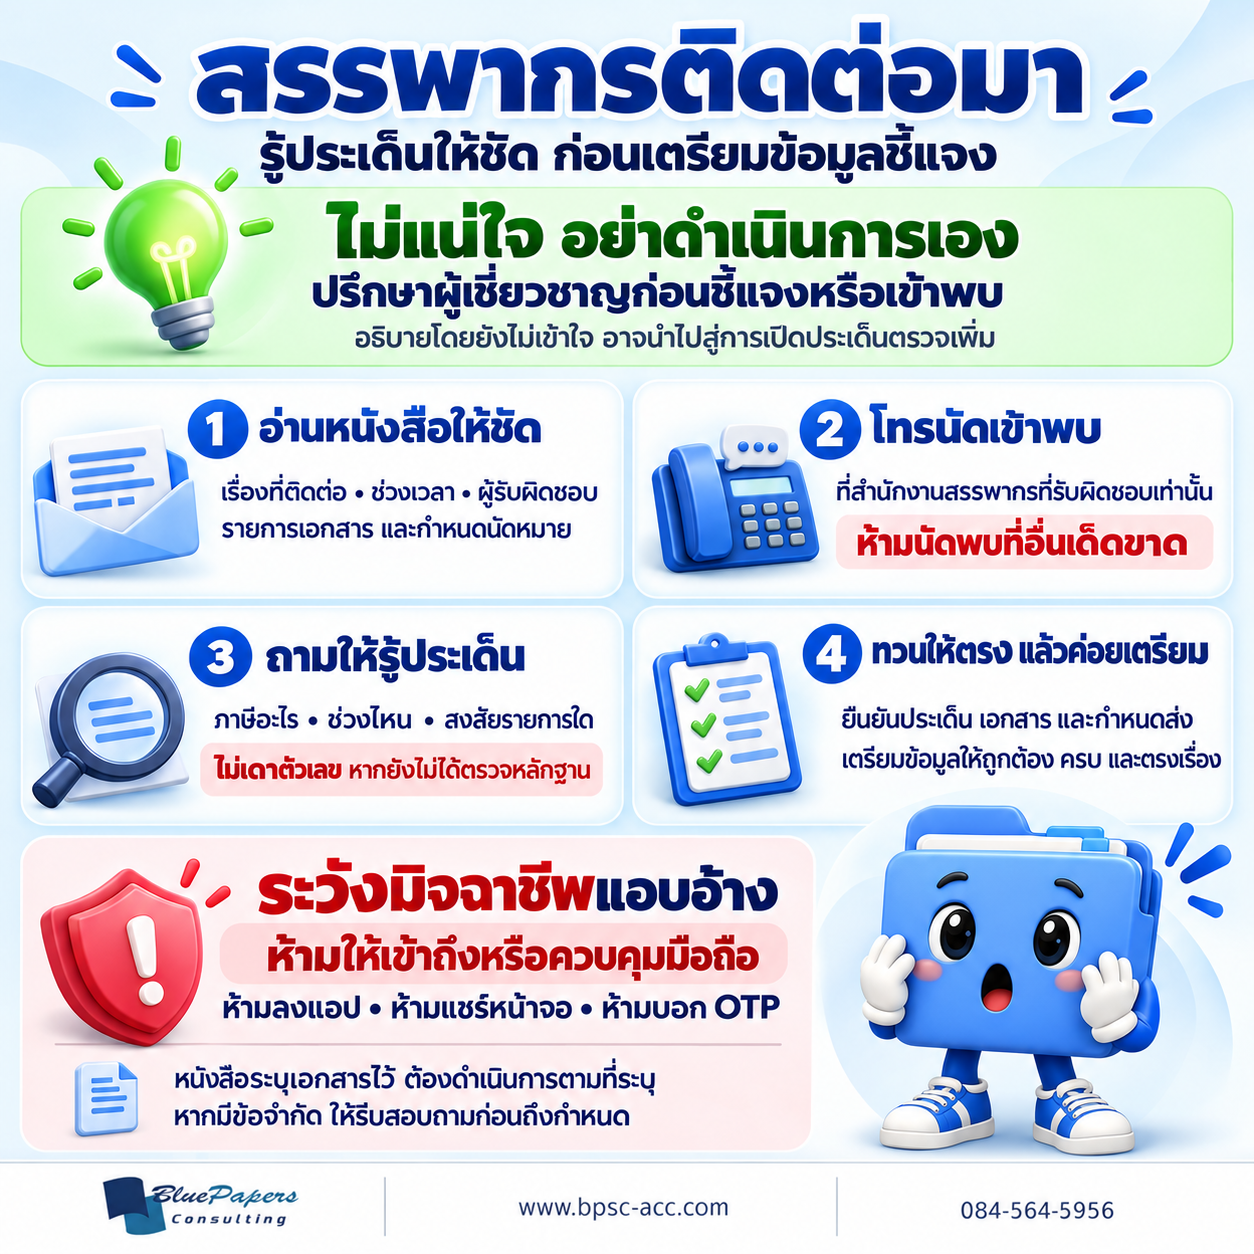
การเตรียมตัวที่ดีจึงเริ่มจากอ่านหนังสือ หากไม่แน่ใจให้ปรึกษาผู้เชี่ยวชาญก่อน แล้วจึงติดต่อเพื่อนัดเข้าพบและทำความเข้าใจประเด็น ก่อนกลับมาเตรียมข้อมูลให้ตรงเรื่อง
1. อ่านหนังสือให้ชัด หากไม่แน่ใจ อย่าดำเนินการเอง
หากได้รับหนังสือ ให้อ่านรายละเอียดและเก็บหลักฐานวันที่ได้รับไว้ โดยตรวจว่า:
- หนังสือถึงผู้เสียภาษีคนใดหรือกิจการใด
- ระบุเรื่องและช่วงเวลาไว้อย่างไร
- ใครเป็นเจ้าหน้าที่ผู้รับผิดชอบ และให้เบอร์ติดต่อใดไว้
- มีกำหนดนัดหมายหรือกำหนดส่งข้อมูลเมื่อไร
- ระบุให้นำเอกสารอะไรไปด้วยหรือไม่
โดยเฉพาะเมื่อได้รับหมายเรียกหรือหนังสือแจ้งการประเมิน ควรให้ผู้เชี่ยวชาญตรวจขั้นตอนและกำหนดเวลาที่เกี่ยวข้องก่อนดำเนินการ เพราะเอกสารแต่ละประเภทมีขั้นตอนและผลทางกฎหมายต่างกัน
หากหนังสือหรือหมายเรียกระบุเอกสารที่ต้องนำไป ให้ดำเนินการตามที่ระบุ หากมีข้อจำกัดหรือเตรียมไม่ทัน ควรรีบติดต่อสอบถามก่อนถึงกำหนด และอย่าถือว่าเลื่อนเวลาได้เอง
2. โทรติดต่อเจ้าหน้าที่ และนัดเข้าพบที่สำนักงานสรรพากรเท่านั้น
ก่อนโทรติดต่อ ต้องทราบข้อควรระวังให้ชัดเจน:
- นัดเข้าพบที่สำนักงานสรรพากรเขตหรือพื้นที่ที่รับผิดชอบเท่านั้น ห้ามนัดพบที่อื่นเด็ดขาด
- ห้ามให้ผู้ติดต่อเข้าถึงหรือควบคุมโทรศัพท์มือถือของเรา
- ห้ามติดตั้งแอปใด ๆ ตามคำบอกของผู้ติดต่อ
- ห้ามเปิดแชร์หน้าจอ เปิดเผยรหัสผ่าน หรือบอกรหัส OTP
จากนั้นจึงโทรติดต่อเจ้าหน้าที่ตามชื่อและเบอร์โทรศัพท์ที่ได้รับ เพื่อสอบถามเรื่องเบื้องต้นและนัดเข้าพบ พร้อมยืนยันวัน เวลา และสำนักงานที่จะไปให้ชัดเจน หากมีผู้เชี่ยวชาญร่วมเข้าพบ ควรประสานนัดหมายให้พร้อมกัน
หากถูกชักชวนให้นัดพบนอกสำนักงาน หรือให้ดำเนินการเกี่ยวกับมือถือในลักษณะข้างต้น ให้หยุดและตรวจสอบกับสำนักงานสรรพากรโดยตรง โดยค้นหาเบอร์สำนักงานจากเว็บไซต์กรมสรรพากรเอง
หากยังไม่แน่ใจ สามารถสอบถามสำนักงานสรรพากรพื้นที่ หรือ RD Intelligence Center โทร. 1161 ซึ่งเป็นช่องทางที่กรมสรรพากรแนะนำให้ใช้ตรวจสอบเมื่อสงสัยว่ามีผู้แอบอ้าง
3. เข้าพบเพื่อทำความเข้าใจว่า ประเด็นตรวจคืออะไร
เป้าหมายของการเข้าพบคือทำให้ชัดว่า เจ้าหน้าที่ต้องการตรวจสอบหรือให้ชี้แจงเรื่องใด เพื่อให้กลับมาเตรียมข้อมูลได้ตรงประเด็น
ระหว่างพูดคุย ไม่ควรเดาตัวเลข สรุปสาเหตุ หรือขยายคำอธิบายไปเรื่องอื่นโดยยังไม่ได้ตรวจสอบข้อมูล หากยังไม่ทราบคำตอบ ให้แจ้งตามจริงว่าต้องขอกลับไปตรวจหลักฐานก่อน พร้อมสอบถามกำหนดส่งคำชี้แจง
เรื่องที่ควรทำความเข้าใจ ได้แก่:
| เรื่องที่ต้องทราบ | คำถามที่ช่วยให้เข้าใจตรงกัน |
|---|---|
| ประเภทภาษี | เรื่องนี้เกี่ยวกับภาษีประเภทใด? |
| ช่วงเวลา | เป็นข้อมูลของปีใด หรือเดือนใดบ้าง? |
| รายการที่สงสัย | ต้องการให้ชี้แจงตัวเลขหรือธุรกรรมรายการไหน? |
| ข้อมูลที่ต้องการ | ต้องใช้เอกสารหรือรายละเอียดอะไรประกอบ? |
| ขั้นตอนถัดไป | ต้องส่งข้อมูลเมื่อไร และผ่านช่องทางใด? |
ตัวอย่างเช่น หากได้รับคำถามว่า “ยอดขายกับเงินเข้าบัญชีไม่ตรงกัน” ควรถามให้ชัดว่าเป็นบัญชีใด ช่วงเวลาไหน และกำลังเปรียบเทียบกับข้อมูลชุดใด ก่อนกลับมาตรวจส่วนต่างนั้น
การรู้ประเด็นที่ชัดเจนจะช่วยให้ตรวจหลักฐานและเตรียมคำอธิบายได้ตรงเรื่อง
4. ทวนขอบเขตและกำหนดเวลา แล้วค่อยกลับมาเตรียมข้อมูล
ก่อนจบการเข้าพบ ควรทวนความเข้าใจให้ตรงกันว่า:
- ต้องชี้แจงประเด็นใดบ้าง
- ครอบคลุมภาษีและช่วงเวลาใด
- ต้องใช้เอกสารอะไรประกอบ
- ส่งข้อมูลให้ใคร ผ่านช่องทางใด และภายในวันไหน
พร้อมจดบันทึกไว้สำหรับเตรียมข้อมูลและติดตามงาน
ตัวอย่างการทวนประเด็น:
“ขอทวนความเข้าใจว่า รอบนี้ต้องชี้แจงส่วนต่างระหว่างยอดขายกับเงินรับของช่วงเวลาที่ระบุ พร้อมเอกสารประกอบตามรายการนี้ และส่งภายในวันที่ตกลงกัน ถูกต้องไหมครับ?”
เมื่อรู้ขอบเขตแล้ว จึงกลับมาตรวจหลักฐานและจัดชุดคำชี้แจงให้ตอบประเด็นนั้นได้ครบ โดยให้แต่ละตัวเลขมีข้อมูลรองรับ
ตอบให้ตรงประเด็น ใช้ข้อมูลที่ตรวจสอบแล้ว และไม่ขยายคำชี้แจงไปเรื่องอื่นโดยไม่จำเป็น โดยยังให้ข้อมูลตามจริงและครบตามที่เรียก
หากมีคำถามหรือคำขอเพิ่มเติม ให้ทำความเข้าใจประเด็นและเอกสารที่ต้องการเพิ่ม พร้อมยืนยันกำหนดเวลาที่เกี่ยวข้อง หากไม่แน่ใจ ให้ปรึกษาผู้เชี่ยวชาญก่อนชี้แจง
หลังส่งคำชี้แจง ควรเก็บสำเนาและหลักฐานการส่ง พร้อมติดตามว่ายังมีประเด็นใดที่ต้องอธิบายเพิ่มเติม
บริการที่เกี่ยวข้อง: บริการบัญชีสำหรับบุคคลธรรมดาและบริษัท