
ขายออนไลน์แบบไม่หลงตัวเลข · EP2
ทำไมตัวเลขที่เห็นจึงไม่เท่ากัน?
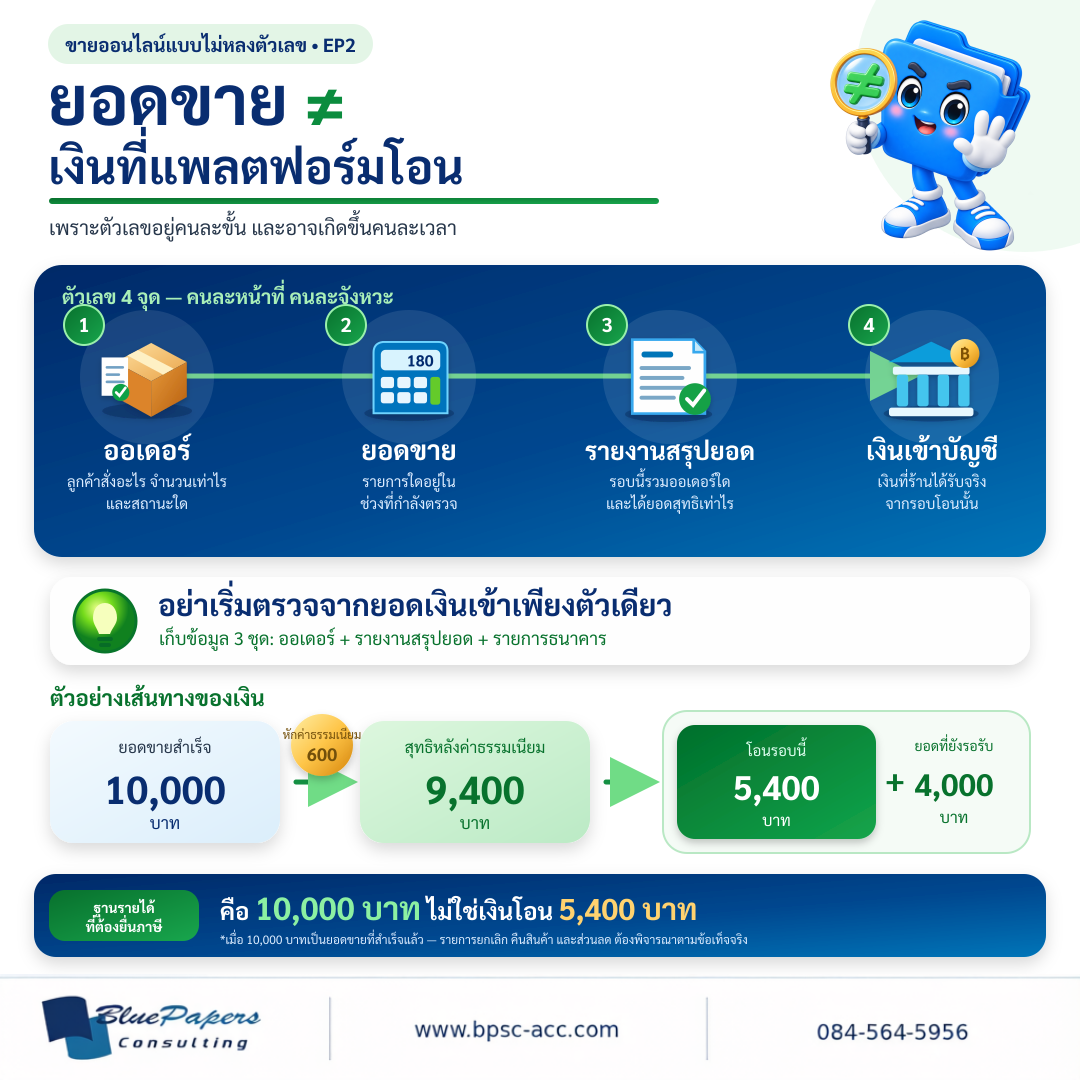
เมื่อมีลูกค้าสั่งสินค้า ตัวเลขจะเดินผ่านหลายขั้นก่อนกลายเป็นเงินในบัญชีธนาคารของร้าน แต่ละขั้นตอบคำถามคนละข้อ
| จุดที่ตรวจ | ตัวเลขบอกอะไร |
|---|---|
| ออเดอร์ | ลูกค้าสั่งอะไร จำนวนเท่าไร และสถานะคำสั่งซื้อเป็นอย่างไร |
| ยอดขาย | รายการใดเป็นยอดขายที่สำเร็จแล้วในช่วงเวลาที่กำลังตรวจ |
| รายงานสรุปยอด | แพลตฟอร์มนำรายการใดมาคำนวณในรอบจ่าย และได้ยอดสุทธิเท่าไร |
| เงินเข้าธนาคาร | เงินที่ร้านได้รับจริงจากการโอนแต่ละรอบ |
ปัญหาเกิดขึ้นเมื่อร้านนำตัวเลขจากคนละขั้นมาเปรียบเทียบกันโดยตรง เช่น นำยอดขายทั้งสัปดาห์ไปเทียบกับเงินที่แพลตฟอร์มเพิ่งโอนมาเพียงหนึ่งรอบ
แม้ทั้งสองตัวเลขจะเกี่ยวกับการขายเหมือนกัน แต่ไม่ได้หมายถึงรายการชุดเดียวกันเสมอไป
1. ออเดอร์ยังไม่ใช่ยอดขายสำเร็จหรือเงินที่ได้รับแล้ว
ออเดอร์เป็นจุดเริ่มต้นของรายการ แต่ในวันที่ลูกค้ากดสั่ง ร้านอาจยังไม่ได้รับเงิน และรายการนั้นอาจยังไม่เป็นยอดขายสำเร็จ
ออเดอร์หนึ่งรายการอาจยังอยู่ระหว่าง:
- รอชำระเงิน
- เตรียมสินค้า
- จัดส่ง
- รอลูกค้ารับสินค้า
- รอผ่านเงื่อนไขการจ่ายเงินของแพลตฟอร์ม
- ยกเลิกหรือคืนสินค้า
ดังนั้นยอดจากหน้าคำสั่งซื้อจึงไม่ควรถูกมองว่าเป็นยอดขายสำเร็จหรือเงินที่พร้อมใช้ทั้งหมดในวันเดียวกัน
2. ยอดขายต้องดูพร้อมสถานะและช่วงเวลา
ร้านต้องกำหนดให้ชัดว่ากำลังตรวจยอดขายจากรายการใดและช่วงเวลาใด เช่น รายการที่สำเร็จแล้วในสัปดาห์นี้หรือในเดือนนี้
ถ้าร้านเปลี่ยนวิธีนับไปมา ตัวเลขจะเปรียบเทียบกันไม่ได้ เช่น เดือนหนึ่งนับจากวันที่ลูกค้าสั่ง แต่อีกเดือนนับจากวันที่แพลตฟอร์มโอนเงิน
สิ่งสำคัญจึงไม่ใช่เพียงการมียอดรวม แต่ต้องรู้ด้วยว่า:
- ยอดนั้นมาจากออเดอร์ใด
- ใช้วันที่อะไรเป็นเกณฑ์
- แต่ละออเดอร์อยู่ในสถานะใด
- มีรายการยกเลิก คืนสินค้า หรือส่วนลดหรือไม่
3. รายงานสรุปยอดคือสะพานเชื่อมยอดขายกับเงินโอน
ก่อนโอนเงิน แพลตฟอร์มจะรวบรวมรายการที่เข้าเงื่อนไขของรอบจ่าย แล้วจัดทำข้อมูลสรุปยอดของรอบนั้น
รายงานนี้ช่วยตอบว่า:
- เงินโอนรอบนี้มาจากออเดอร์ใด
- ยอดตั้งต้นของรายการเหล่านั้นเป็นเท่าไร
- มีค่าธรรมเนียมหรือรายการปรับอะไรระหว่างทาง
- ยอดสุทธิที่แพลตฟอร์มกำหนดจ่ายเป็นเท่าไร
บทความนี้ยังไม่ลงรายละเอียดรายการหักหรือรายการปรับแต่ละประเภท เพราะแต่ละแพลตฟอร์มอาจใช้ชื่อและเงื่อนไขต่างกัน แต่สิ่งที่ร้านควรรู้ตอนนี้คือ รายงานสรุปยอดเป็นเอกสารสำคัญที่ไม่ควรข้าม
4. เงินเข้าธนาคารเป็นปลายทาง ไม่ใช่ยอดขายทั้งหมด
ยอดเงินที่เห็นในบัญชีธนาคารบอกได้ว่าได้รับเงินจริงเท่าไรและวันไหน แต่ไม่ได้บอกข้อมูลทั้งหมดว่าเงินก้อนนั้นมาจากออเดอร์ใด
เงินโอนหนึ่งก้อนอาจ:
- รวมหลายออเดอร์
- เป็นยอดขายจากหลายวัน
- ไม่รวมยอดขายที่ยังไม่ถึงรอบจ่าย
- เป็นยอดหลังหักค่าธรรมเนียมหรือรายการอื่นแล้ว
หากร้านบันทึกรายได้จากยอดเงินเข้าเพียงอย่างเดียว อาจทำให้ยอดขายขาดหาย และอาจนำเงินคนละรอบไปเปรียบเทียบกับรายการผิดชุด
ตัวอย่าง: ยอดขายสำเร็จ 10,000 บาท แต่เงินเข้ารอบนี้ 5,400 บาท
สมมติร้านมียอดขายที่สำเร็จแล้วรวม 10,000 บาท และแพลตฟอร์มหักค่าธรรมเนียม 600 บาท ยอดสุทธิหลังค่าธรรมเนียมจึงเหลือ 9,400 บาท
แต่ในรอบจ่ายปัจจุบัน แพลตฟอร์มโอนให้ร้านเพียง 5,400 บาท ส่วนอีก 4,000 บาท ยังรอเข้ารอบจ่ายถัดไป
| รายการ | จำนวนเงิน |
|---|---|
| ยอดขายที่สำเร็จแล้ว | 10,000 บาท |
| หัก ค่าธรรมเนียมแพลตฟอร์ม | 600 บาท |
| ยอดสุทธิหลังค่าธรรมเนียม | 9,400 บาท |
| เงินที่แพลตฟอร์มโอนรอบนี้ | 5,400 บาท |
| ยอดที่ยังรอรับ | 4,000 บาท |
ยอดขาย 10,000 − ค่าธรรมเนียม 600 = ยอดสุทธิ 9,400 บาท
เงินโอนรอบนี้ 5,400 + ยอดที่ยังรอรับ 4,000 บาท
ตัวเลขนี้เป็นเพียงตัวอย่างเพื่ออธิบายเส้นทางของเงิน ไม่ใช่อัตราค่าธรรมเนียมหรือรอบจ่ายของแพลตฟอร์มใดโดยเฉพาะ
จุดที่ห้ามพลาด
ยื่นจากยอดขาย ไม่ใช่ดูเฉพาะเงินโอน
ในตัวอย่างนี้ 10,000 บาทเป็นยอดขายที่สำเร็จแล้ว ดังนั้นรายได้ที่ต้องนำไปพิจารณายื่นภาษีคือ 10,000 บาท ไม่ใช่ 5,400 บาท ที่เข้าบัญชีในรอบนี้
ค่าธรรมเนียมแพลตฟอร์ม 600 บาทต้องแยกพิจารณาเป็นค่าใช้จ่ายตามหลักเกณฑ์และหลักฐานที่เกี่ยวข้อง ส่วนยอด 4,000 บาทไม่ได้หายไป แต่เป็นยอดที่ร้านยังรอรับจากแพลตฟอร์ม
อย่างไรก็ตาม หากในยอด 10,000 บาทมีรายการยกเลิก คืนสินค้า หรือส่วนลด ร้านต้องปรับตามข้อเท็จจริงก่อน ไม่ควรนำยอดออเดอร์ที่ยังไม่สำเร็จทั้งหมดไปยื่นเป็นรายได้
วิธีเริ่มตรวจตัวเลขโดยไม่ต้องมีระบบซับซ้อน
ขั้นที่ 1: เลือกช่วงเวลาที่จะตรวจ
เริ่มจากหนึ่งสัปดาห์หรือหนึ่งเดือน และใช้ช่วงเวลาเดียวกันกับข้อมูลทุกชุด
ขั้นที่ 2: เก็บข้อมูล 3 ชุด
- รายงานคำสั่งซื้อ
- รายงานสรุปยอดจากแพลตฟอร์ม
- รายการเงินเข้าจากบัญชีธนาคาร
อย่าเก็บเฉพาะภาพหน้าจอยอดรวม เพราะอาจย้อนกลับไปตรวจรายละเอียดของแต่ละรายการได้ยาก
ขั้นที่ 3: เชื่อมรายการด้วยเลขอ้างอิง
อย่างน้อยควรเก็บเลขที่ออเดอร์ วันที่สั่งซื้อ สถานะออเดอร์ ยอดขายของรายการ เลขหรือวันที่ของรอบจ่าย ค่าธรรมเนียมหรือรายการปรับ ยอดสุทธิของรอบจ่าย และวันที่เงินเข้าธนาคาร
ขั้นที่ 4: แยก “ยังไม่ถึงรอบจ่าย” ออกจาก “ตัวเลขผิด”
ถ้ายอดยังไม่ตรง อย่ารีบแก้ตัวเลขให้เท่ากัน แต่ให้หาสาเหตุก่อนว่ารายการยังไม่เข้าในรอบจ่าย กำลังเปรียบเทียบข้อมูลคนละช่วงเวลา มีค่าธรรมเนียมหรือรายการปรับ หรือเงินถูกโอนรวมมากกว่าหนึ่งออเดอร์
ขั้นที่ 5: เก็บหลักฐานเป็นรอบอย่างสม่ำเสมอ
ควรเก็บไฟล์ต้นฉบับจากแพลตฟอร์มและรายการธนาคารแยกตามเดือน เพื่อให้ย้อนจากเงินทุกก้อนไปหารอบจ่ายและออเดอร์ต้นทางได้
ข้อผิดพลาดที่พบได้บ่อย
- ใช้ยอดเงินเข้าธนาคารแทนยอดขายทั้งหมด
- นำยอดเงินสุทธิหลังค่าธรรมเนียมไปใช้เป็นรายได้โดยไม่ตรวจยอดขายต้นทาง
- เปรียบเทียบยอดขายทั้งเดือนกับเงินโอนเพียงบางรอบ
- ดูเฉพาะยอดรวมโดยไม่เก็บเลขที่ออเดอร์
- รวมข้อมูลจากหลายแพลตฟอร์มไว้ในยอดเดียวตั้งแต่ต้น
- เห็นยอดไม่ตรงแล้วปรับตัวเลขทันทีโดยไม่หาสาเหตุ
- เรียกเงินที่แพลตฟอร์มโอนให้ว่า “กำไรสุทธิ”
เงินที่แพลตฟอร์มโอนให้ยังไม่ใช่กำไรสุทธิของธุรกิจ เพราะร้านยังมีต้นทุนสินค้า บรรจุภัณฑ์ ค่าแรง ค่าโฆษณา และค่าใช้จ่ายอื่นที่ต้องนำมาคำนวณอีก
สรุป
ยอดขายกับเงินที่แพลตฟอร์มโอนเข้าบัญชีไม่เท่ากันได้ เพราะเป็นตัวเลขคนละขั้นและอาจเกิดขึ้นคนละเวลา ร้านควรตรวจตามเส้นทาง ออเดอร์ → ยอดขาย → รายงานสรุปยอด → เงินเข้าธนาคาร
หากยอดขายที่สำเร็จแล้วคือ 10,000 บาท อย่าใช้เงินโอน 5,400 บาทแทนรายได้ที่ต้องนำไปพิจารณายื่นภาษี
เมื่อร้านเชื่อมเงินทุกก้อนกลับไปหารอบจ่ายและยอดขายต้นทางได้ ก็จะรู้ว่าตัวเลขต่างกันเพราะอะไร รายการใดยังรอรับ และควรนำรายได้จำนวนใดไปพิจารณายื่นภาษี