
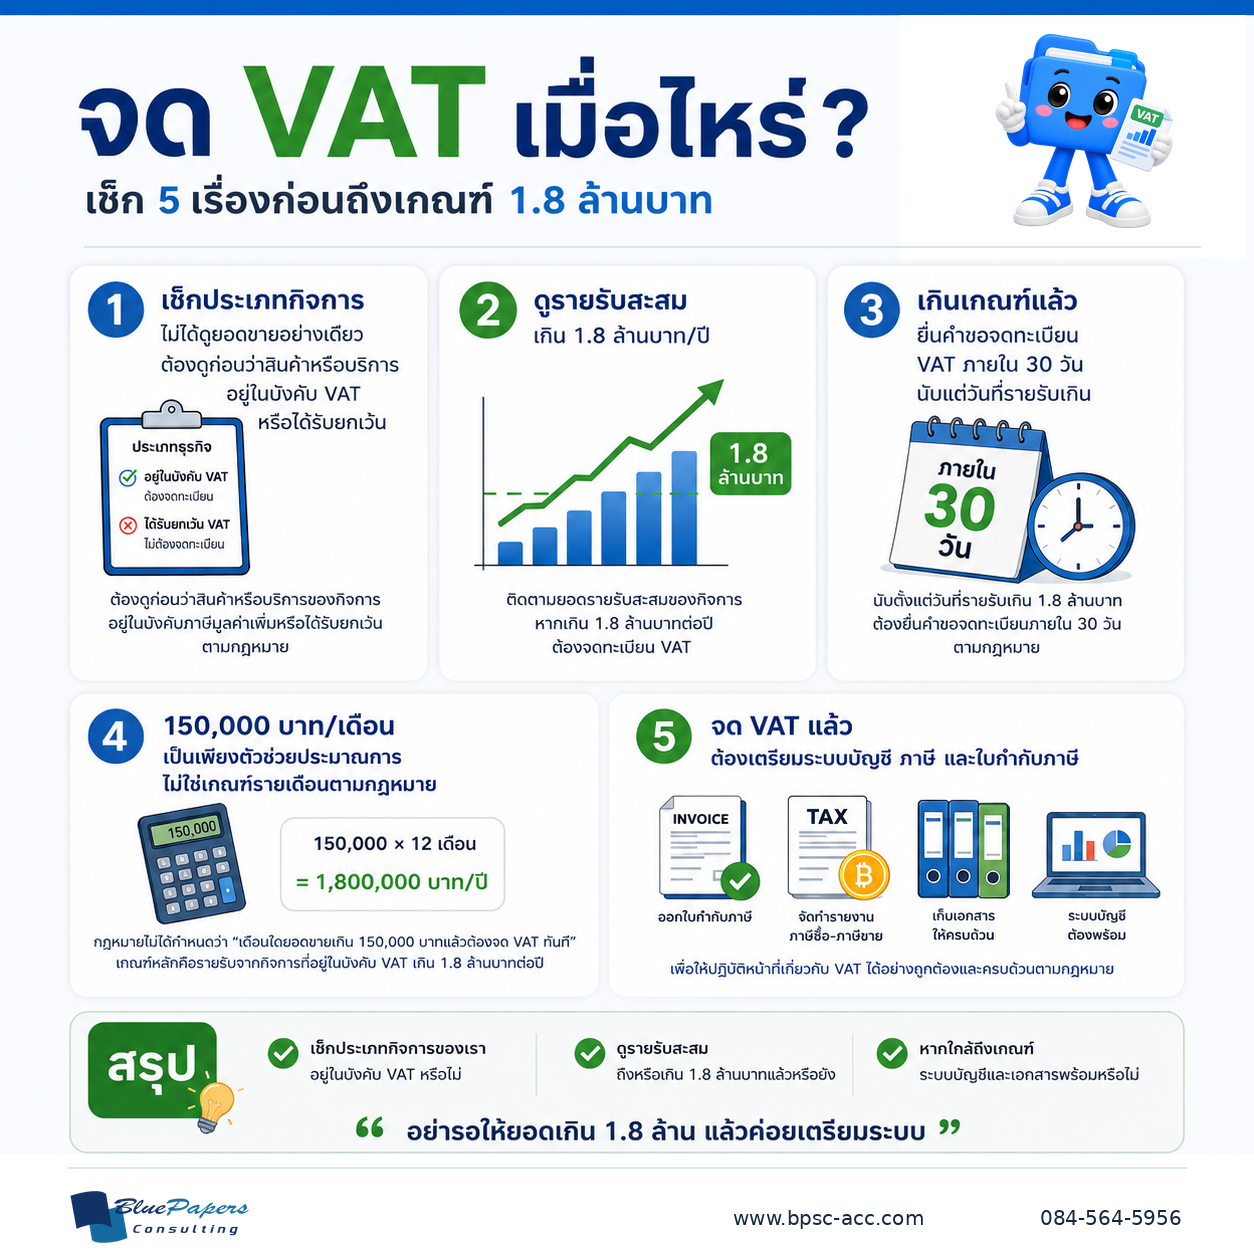
1. ก่อนดูยอดรายรับ ต้องดูก่อนว่ากิจการอยู่ในบังคับ VAT หรือไม่
เกณฑ์ 1.8 ล้านบาทไม่ได้หมายความว่าทุกกิจการที่มีรายรับถึงจำนวนนี้ จะต้องจด VAT เสมอไป เพราะต้องพิจารณาก่อนว่าสินค้าหรือบริการที่กิจการขาย อยู่ในบังคับภาษีมูลค่าเพิ่มหรือได้รับยกเว้นตามกฎหมาย
หากกิจการมีหลายประเภทสินค้า หรือมีทั้งรายรับที่เกี่ยวข้องและไม่เกี่ยวข้องกับ VAT ควรแยกประเภทของรายการให้ชัดก่อนติดตามเกณฑ์รายรับ
2. เกณฑ์สำคัญคือรายรับเกิน 1.8 ล้านบาทต่อปี
สำหรับผู้ประกอบกิจการที่ขายสินค้าหรือให้บริการเป็นปกติธุระและอยู่ในบังคับ VAT เมื่อมีรายรับเกิน 1.8 ล้านบาทต่อปี จะเข้าสู่เกณฑ์ที่ต้องจดทะเบียนภาษีมูลค่าเพิ่ม
ตัวเลข 150,000 บาทต่อเดือนที่มักใช้พูดกัน เป็นเพียงตัวช่วยประมาณการจาก 150,000 × 12 เดือน = 1.8 ล้านบาท ไม่ใช่เกณฑ์รายเดือนตามกฎหมาย ดังนั้นยอดขายเดือนใดเดือนหนึ่งเกิน 150,000 บาทเพียงอย่างเดียว ไม่ได้แปลว่าต้องจด VAT ทันที
3. เมื่อรายรับเกินเกณฑ์ ต้องยื่นจดทะเบียนภายใน 30 วัน
เมื่อกิจการที่อยู่ในบังคับ VAT มีรายรับเกิน 1.8 ล้านบาทต่อปี ต้องยื่นคำขอจดทะเบียนภาษีมูลค่าเพิ่มภายใน 30 วัน นับแต่วันที่มีรายรับเกินเกณฑ์
ธุรกิจที่รายรับเริ่มเข้าใกล้เกณฑ์จึงไม่ควรรอจนถึงวันสิ้นปีหรือรอปิดบัญชี แต่ควรติดตามรายรับสะสมอย่างต่อเนื่องและเตรียมเอกสารล่วงหน้า หากต้องการดูขอบเขตงานที่เกี่ยวข้อง สามารถดูบริการด้านนิติบุคคลและ บริการด้านภาษี ได้
4. รายรับยังไม่ถึง 1.8 ล้านบาท บางกรณีก็สามารถขอจด VAT ได้
ผู้ประกอบการบางประเภทที่ยังมีรายรับไม่เกิน 1.8 ล้านบาทต่อปี อาจมีสิทธิเลือกขอจดทะเบียน VAT ได้ตามหลักเกณฑ์ของกรมสรรพากร จึงไม่ควรสรุปว่า “ยังไม่ถึง 1.8 ล้านบาท = จด VAT ไม่ได้”
การตัดสินใจว่าจะจดโดยสมัครใจหรือไม่ ควรพิจารณารูปแบบธุรกิจ กลุ่มลูกค้า ภาษีซื้อ ต้นทุนด้านเอกสาร และภาระงานหลังเข้าสู่ระบบ VAT ร่วมกัน
5. หลังจด VAT ต้องเตรียมระบบบัญชี ภาษี และเอกสารให้พร้อม
หลังเป็นผู้ประกอบการจดทะเบียนแล้ว หน้าที่ไม่ได้จบที่การได้รับสถานะ VAT แต่ต้องจัดระบบสำหรับการเรียกเก็บภาษีมูลค่าเพิ่ม ออกใบกำกับภาษี จัดทำรายงานภาษีซื้อและภาษีขาย เก็บเอกสาร และยื่นแบบภาษีมูลค่าเพิ่มตามหน้าที่
หากระบบบัญชีและเอกสารยังไม่พร้อม ควรเตรียมก่อนถึงเกณฑ์ เพื่อให้การเปลี่ยนเข้าสู่ระบบ VAT ทำได้ต่อเนื่องและลดความผิดพลาด สามารถดูรายละเอียดเพิ่มเติมได้ที่บริการด้านบัญชีและ บริการด้านภาษี
สรุป: อย่ารอให้รายรับเกินแล้วค่อยเริ่มเตรียมเรื่อง VAT
สิ่งที่ควรติดตามมีสามเรื่องพร้อมกัน คือ ประเภทกิจการอยู่ในบังคับ VAT หรือไม่ รายรับสะสมเข้าใกล้ 1.8 ล้านบาทแล้วหรือยัง และระบบบัญชี ภาษี และเอกสารพร้อมสำหรับการจดทะเบียนหรือไม่
สำหรับกิจการที่อยู่ในบังคับ VAT หากรายรับเกิน 1.8 ล้านบาทต่อปีแล้ว กำหนดสำคัญคือ 30 วันนับแต่วันที่รายรับเกิน การติดตามข้อมูลล่วงหน้าจึงช่วยให้ธุรกิจมีเวลาเตรียมตัวได้มากกว่าการรอให้เกินเกณฑ์แล้วค่อยเริ่มดำเนินการ