
ขายออนไลน์แบบไม่หลงตัวเลข
เมื่อร้านขายทั้ง Shopee, Lazada, TikTok Shop, Facebook หรือขายตรง ข้อมูลจะกระจายอยู่หลายที่ บางไฟล์เป็นรายงานขาย บางไฟล์เป็นยอดที่แพลตฟอร์มจ่าย และบางไฟล์เป็นรายการเงินเข้าธนาคาร
หากนำทุกไฟล์มารวมแล้วบวกยอดทันที รายการเดียวอาจถูกนับมากกว่าหนึ่งครั้ง ขณะเดียวกัน รายการคืนสินค้าและยอดที่ยังไม่โอนอาจตกหล่น
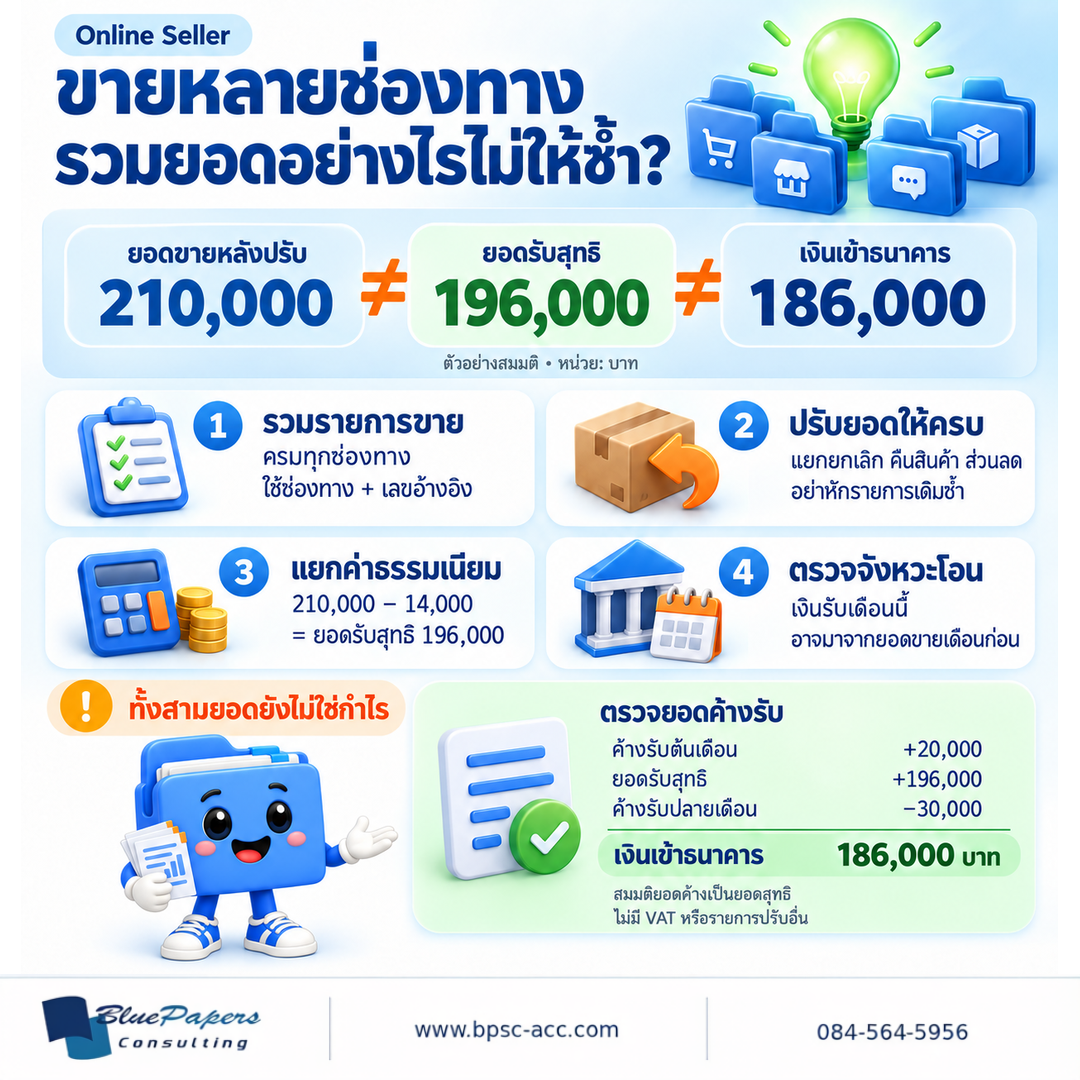
ยอดขายหลังปรับ ≠ ยอดรับสุทธิ ≠ เงินเข้าธนาคาร และทั้งสามยอดยังไม่ใช่กำไร
1. แยกข้อมูลสามชุดก่อนรวมยอด
| ข้อมูล | ใช้ตอบคำถาม |
|---|---|
| รายการขาย | ขายอะไร ผ่านช่องทางไหน มูลค่าเท่าไร และมีรายการปรับอะไร |
| รายงานยอดรับหรือรอบจ่าย | แพลตฟอร์มหักอะไร และจ่ายสุทธิเท่าไรในแต่ละรอบ |
| รายการธนาคาร | เงินเข้าจริงวันไหน จำนวนเท่าไร และมาจากใคร |
ข้อมูลสามชุดนี้ใช้เชื่อมและตรวจสอบกัน ไม่ใช่ยอดขายสามก้อนที่นำมาบวกกัน เช่น ออเดอร์ 1,000 บาทอาจปรากฏในรายงานขาย รายงานรอบจ่าย และธนาคาร แต่ยังเป็นการขายรายการเดียว
2. ใช้ช่วงเวลาและเกณฑ์วันที่เดียวกัน
ก่อนรวมข้อมูล ให้กำหนดว่ากำลังตรวจช่วงไหน เช่น เดือนเดียวกัน และแต่ละรายงานใช้วันที่อะไร วันที่สั่งซื้อ ส่งสินค้า สำเร็จรายการ จัดรอบจ่าย และโอนเงิน อาจอยู่คนละวันหรือคนละเดือน
อย่าเทียบยอดจากรายงานที่ใช้เกณฑ์วันที่ต่างกันแล้วสรุปทันทีว่าข้อมูลผิด เก็บวันที่สำคัญแยกคอลัมน์ และกำหนดเกณฑ์สำหรับรายงานที่กำลังทำให้ชัด ส่วนวันที่รับรู้ทางบัญชีและภาษีต้องพิจารณาจากลักษณะธุรกิจและหลักเกณฑ์ที่เกี่ยวข้อง
3. ใช้ช่องทางและเลขอ้างอิงป้องกันรายการซ้ำ
เลขออเดอร์จากต่างช่องทางอาจเหมือนกัน จึงควรใช้ ช่องทาง + เลขอ้างอิงรายการ เพื่อระบุการขาย เช่น ช่องทาง A / A001 และช่องทาง B / A001 เป็นคนละรายการ
หากหนึ่งออเดอร์มีหลายรายการสินค้า ให้เก็บรหัสรายการย่อยด้วย อย่าลบทุกแถวที่เลขออเดอร์ซ้ำ เพราะอาจลบสินค้าที่ขายจริงออกไปด้วย ส่วนการขายตรงให้กำหนดเลขอ้างอิงของร้านเอง และใช้เลขเดียวกันเชื่อมหลักฐานรับเงินกับการส่งสินค้า
ข้อมูลเริ่มต้นที่ควรมี ได้แก่ ช่องทาง เลขอ้างอิง วันที่ที่ใช้ทำรายงาน สถานะรายการ ยอดขาย รายการคืนหรือส่วนลด ค่าธรรมเนียม รอบจ่าย และหลักฐานรับเงิน
4. ปรับยกเลิก คืนสินค้า และส่วนลดให้ครบ
ตรวจว่ารายงานต้นทางรวมรายการยกเลิกหรือหักคืนสินค้าแล้วหรือยัง ก่อนปรับยอดอีกครั้ง หากไฟล์แสดงยอดหลังหักแล้ว และเราหักรายการเดิมซ้ำ ยอดขายจะต่ำกว่าความจริง
แยกส่วนลดที่ร้านรับภาระออกจากส่วนลดหรือเงินสนับสนุนที่แพลตฟอร์มรับภาระ โดยตรวจเงื่อนไขและรายละเอียดรายการ ไม่ควรใช้ยอดส่วนลดทั้งหมดเป็นรายการหักของร้านโดยอัตโนมัติ
เก็บยอดต้นทางและรายการปรับให้ตรวจย้อนกลับได้ พร้อมเหตุผลและเลขอ้างอิง โดยเฉพาะการคืนสินค้าข้ามเดือน
5. รวมยอดขายหลังปรับ แล้วแยกค่าธรรมเนียม
ตัวอย่างสมมติ ร้านขายผ่านแพลตฟอร์ม A แพลตฟอร์ม B และขายตรง โดยไม่มี VAT ค่าขนส่ง เงินสนับสนุน หรือรายการปรับอื่น:
| รายการ (บาท) | A | B | ขายตรง | รวม |
|---|---|---|---|---|
| ยอดขายก่อนปรับ | 100,000 | 80,000 | 40,000 | 220,000 |
| คืนสินค้าและส่วนลดที่ร้านรับภาระ | 5,000 | 3,000 | 2,000 | 10,000 |
| ยอดขายหลังปรับ | 95,000 | 77,000 | 38,000 | 210,000 |
| ค่าธรรมเนียม | 8,000 | 6,000 | 0 | 14,000 |
| ยอดรับสุทธิ | 87,000 | 71,000 | 38,000 | 196,000 |
ยอดขายหลังปรับคือ 210,000 บาท ส่วน 196,000 บาทเป็นยอดรับสุทธิหลังหักค่าธรรมเนียมในตัวอย่างนี้ หากใช้ 196,000 บาทเป็นยอดขาย แล้วหักค่าธรรมเนียม 14,000 บาทอีกครั้ง จะเป็นการหักซ้ำ
ตัวเลขเหล่านี้ยังไม่ใช่กำไร เพราะยังไม่ได้พิจารณาต้นทุนสินค้า ค่าโฆษณา และค่าใช้จ่ายอื่นของร้าน
6. ตรวจยอดค้างรับ เพื่ออธิบายเงินเข้าธนาคาร
ยอดรับสุทธิของเดือนอาจยังไม่เข้าธนาคารทั้งหมด และเงินที่เข้าเดือนนี้บางส่วนอาจเป็นยอดค้างจากเดือนก่อน จึงควรตรวจยอดค้างรับต้นงวดและปลายงวดด้วย
| รายการ | บาท |
|---|---|
| ยอดค้างรับต้นเดือน | 20,000 |
| บวก ยอดรับสุทธิของเดือน | 196,000 |
| หัก ยอดค้างรับปลายเดือน | 30,000 |
| เงินเข้าธนาคาร | 186,000 |
สมมติยอดค้างรับทั้งหมดเป็นยอดสุทธิหลังค่าธรรมเนียม ไม่มี VAT และไม่มีรายการปรับอื่น หากข้อมูลจริงมีเงินพัก ยอดหักเพิ่ม หรือรายการปรับ ต้องแสดงรายการเหล่านั้นแยกด้วย
เชื่อมออเดอร์กับรอบจ่าย แล้วเชื่อมรอบจ่ายกับเงินโอน การโอนหนึ่งครั้งอาจรวมหลายออเดอร์ จึงไม่ควรคัดลอกยอดโอนทั้งก้อนใส่ทุกแถวออเดอร์แล้วรวมอีกครั้ง
7. เงินเข้าทุกก้อน ไม่ใช่ยอดขายทั้งหมด
ตรวจรายการธนาคารที่ไม่ใช่การขายด้วย เช่น เงินที่เจ้าของนำเข้ามา เงินกู้ และการโอนระหว่างบัญชีของร้านเอง แยกประเภทและเก็บหลักฐาน เพื่อไม่ให้ยอดขายเพิ่มจากรายการรับเงินอื่น
เมื่อพบยอดที่ยังจับคู่ไม่ได้ ให้ทำรายการรอตรวจพร้อมผู้รับผิดชอบและสถานะ อย่าเพิ่มเป็นยอดขายหรือปรับยอดให้เท่ากันโดยไม่มีข้อมูลรองรับ
8. เริ่มจากตารางและขั้นตอน ก่อนเลือกระบบ
ร้านที่รายการยังไม่มากอาจเริ่มจากตารางที่มีเลขอ้างอิงร่วมกัน แยกข้อมูลขาย รายการปรับ รอบจ่าย และธนาคาร แล้วกำหนดว่าใครดึงข้อมูล ใครตรวจ และปิดยอดเมื่อไร
เมื่อรายการมากขึ้น ให้ดูว่าปัญหาอยู่ตรงไหน เช่น ดึงข้อมูลซ้ำ ไม่มีรหัสร่วม หรือใช้เวลาจับคู่เงินโอนมาก แล้วจึงประเมินระบบที่ช่วยงานนั้นได้จริง รวมถึงรูปแบบข้อมูลที่ส่งให้ผู้ทำบัญชี
ข้อมูลและขั้นตอนที่ชัด ทำให้เลือกซอฟต์แวร์ได้ตรงกับงาน และช่วยให้ทีมใช้ข้อมูลชุดเดียวกันได้ต่อเนื่อง
Checklist ก่อนปิดยอดขายหลายช่องทาง
- รวบรวมรายการขายครบทุกช่องทาง
- กำหนดช่วงเวลาและเกณฑ์วันที่ของรายงานชัดเจน
- ใช้ช่องทางและเลขอ้างอิงร่วมกัน พร้อมรหัสรายการย่อยเมื่อจำเป็น
- ตรวจรายการซ้ำโดยไม่ลบสินค้าหลายรายการในออเดอร์เดียว
- ปรับยกเลิก คืนสินค้า และส่วนลดโดยไม่หักซ้ำ
- แยกค่าธรรมเนียมและรายการปรับจากยอดขาย
- ตรวจยอดค้างรับต้นงวดและปลายงวด
- จับคู่รอบจ่ายกับเงินเข้าธนาคาร และแยกเงินรับที่ไม่ใช่ยอดขาย
- จัดรายการที่ยังไม่ตรง พร้อมหลักฐานและผู้รับผิดชอบตรวจต่อ