
ขายออนไลน์แบบไม่หลงตัวเลข · EP4
1. ยอดขาย เงินรับ และกำไร เป็นคนละตัวเลข
จากตอนก่อน เราเห็นแล้วว่ายอดขายอาจไม่เท่ากับเงินที่แพลตฟอร์มโอน เพราะมีค่าธรรมเนียม คืนสินค้า และรายการปรับต่าง ๆ
เมื่อจะดูกำไร ต้องเดินต่ออีกขั้น โดยตรวจว่า:
- ขายสินค้าได้เท่าไร หลังปรับรายการยกเลิก คืนสินค้า และส่วนลดที่เกี่ยวข้อง
- สินค้าที่ขายออกไปมีต้นทุนเท่าไร
- มีค่าธรรมเนียม ค่าโฆษณา ค่าขนส่ง และค่าใช้จ่ายอื่นเท่าไร
หากใช้ยอดโอนที่ถูกหักค่าธรรมเนียมแล้วเป็นยอดขาย และนำค่าธรรมเนียมมาหักอีกครั้ง จะทำให้ค่าใช้จ่ายซ้ำและกำไรคลาดเคลื่อน
2. รวมข้อมูลทุกช่องทางในช่วงเดียวกัน
การดูผลครึ่งปีควรรวมข้อมูลมกราคม–มิถุนายนจากทุกช่องทาง ทั้ง Shopee, Lazada, TikTok Shop, Facebook และการขายตรง
เตรียมข้อมูลอย่างน้อย 4 ชุด:
- รายงานขาย: ยอดขาย ยกเลิก คืนสินค้า และส่วนลด
- รายงานรับเงิน: รายงาน Settlement และรายการเดินบัญชีธนาคาร
- ข้อมูลต้นทุน: สินค้าต้นงวด การซื้อ และสินค้าคงเหลือปลายงวด
- ข้อมูลค่าใช้จ่าย: ค่าธรรมเนียม โฆษณา ขนส่ง บรรจุภัณฑ์ และรายการอื่นที่เกี่ยวข้อง
เงินกู้ เงินที่เจ้าของเติมเข้าร้าน และเงินโอนระหว่างบัญชีของตนเอง ควรแยกออกจากรายได้ขาย เพื่อไม่ให้ยอดรับเงินถูกนับเป็นยอดขายทั้งหมด
3. ซื้อสินค้าไปเท่าไร ไม่ได้แปลว่าเป็นต้นทุนขายทั้งหมด
หากซื้อสินค้ามาแล้วบางส่วนยังอยู่ในสต๊อก เงินที่จ่ายซื้อทั้งหมดจะไม่เท่ากับต้นทุนของสินค้าที่ขายออกไป
สำหรับร้านซื้อสินค้ามาขาย แนวคิดพื้นฐานคือ:
ต้นทุนสินค้าที่ขาย = สินค้าต้นงวด + ซื้อสุทธิระหว่างงวด − สินค้าคงเหลือปลายงวด
จึงควรตรวจนับสต๊อกและประเมินต้นทุนให้สอดคล้องกัน โดยเฉพาะร้านที่มีหลาย SKU หรือซื้อสินค้าไว้ล่วงหน้าจำนวนมาก
เงินในบัญชีอาจลดลงเพราะซื้อสต๊อกเพิ่ม ทั้งที่ร้านยังมีกำไร หรือเงินอาจเพิ่มเพราะกู้มา ทั้งที่ผลประกอบการยังขาดทุน
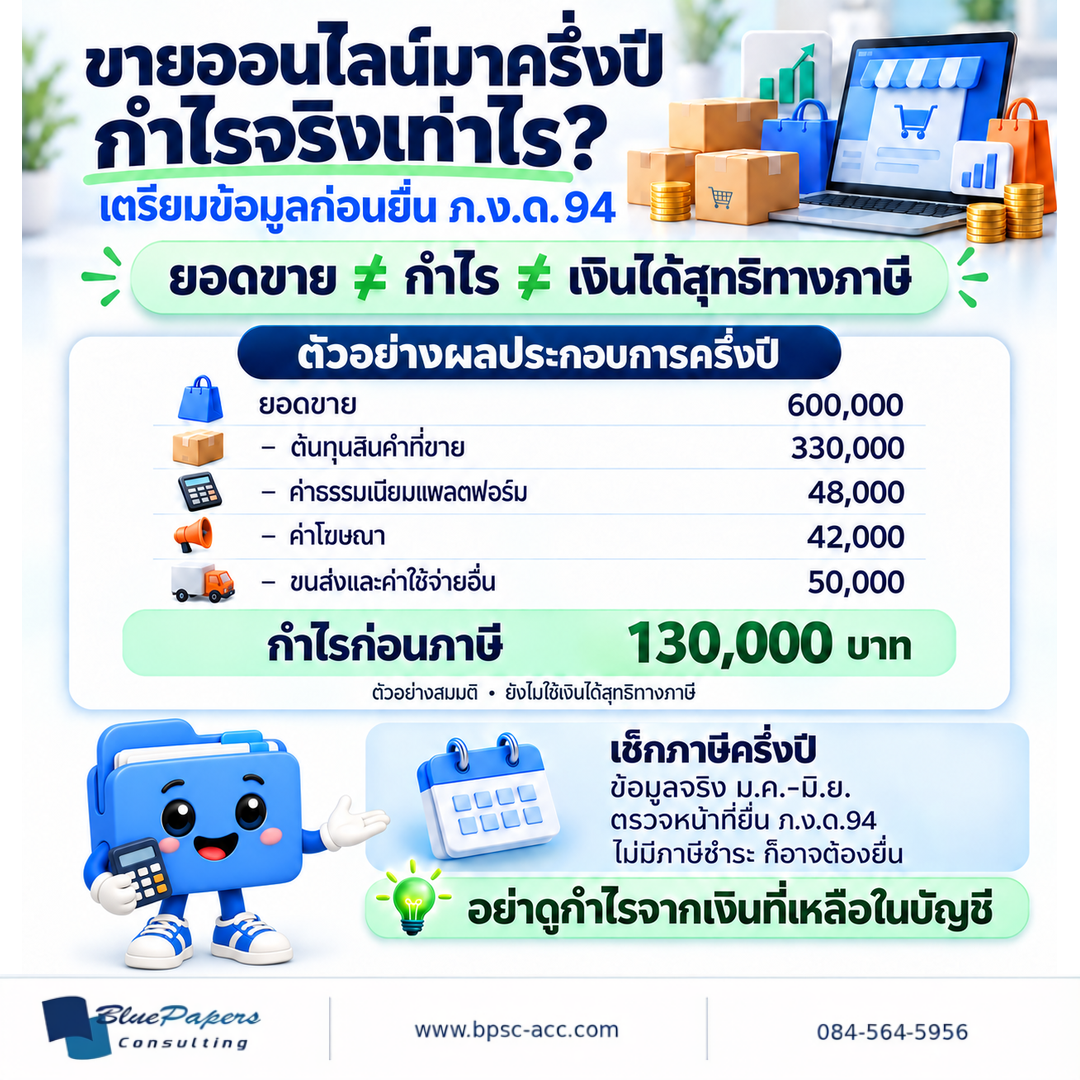
4. ตัวอย่าง: ยอดขาย 600,000 บาท ไม่ได้แปลว่ากำไร 600,000 บาท
สมมติร้านมีข้อมูลครึ่งปีดังนี้ โดยจัดรายการไม่ซ้ำกันแล้ว:
| รายการ | จำนวน |
|---|---|
| ยอดขายหลังปรับคืนสินค้าและส่วนลด | 600,000 |
| ต้นทุนสินค้าที่ขาย | 330,000 |
| ค่าธรรมเนียมแพลตฟอร์ม | 48,000 |
| ค่าโฆษณา | 42,000 |
| ค่าขนส่งและบรรจุภัณฑ์ที่ร้านรับภาระ | 30,000 |
| ค่าใช้จ่ายดำเนินงานอื่น | 20,000 |
| กำไรจากรายการในตัวอย่าง ก่อนภาษีเงินได้ | 130,000 |
ตัวอย่างนี้ใช้ดูผลประกอบการ โดยสมมติว่าไม่มีรายการอื่นที่ต้องปรับเพิ่ม 130,000 บาทยังไม่ใช่เงินได้สุทธิทางภาษีโดยอัตโนมัติ เพราะต้องตรวจประเภทเงินได้ วิธีหักค่าใช้จ่าย และค่าลดหย่อนตามกฎหมายอีกครั้ง
5. บุคคลธรรมดาขายออนไลน์ ต้องตรวจ ภ.ง.ด.94
ภ.ง.ด.94 เป็นแบบภาษีเงินได้บุคคลธรรมดาครึ่งปี สำหรับเงินได้ตามมาตรา 40(5)–(8) โดยการขายสินค้าทั่วไปมักอยู่ในมาตรา 40(8)
ใช้เงินได้ที่ได้รับช่วง 1 มกราคม–30 มิถุนายน โดยเกณฑ์ทั่วไปสำหรับบุคคลธรรมดาคือ:
- โสด: มีเงินได้พึงประเมินกลุ่มดังกล่าวรวมเกิน 60,000 บาท
- มีคู่สมรส: มีเงินได้กลุ่มดังกล่าวของฝ่ายเดียวหรือทั้งสองฝ่ายรวมเกิน 120,000 บาท โดยต้องพิจารณาวิธียื่นตามสถานภาพด้วย
เกณฑ์นี้ดูเงินได้พึงประเมินก่อนหักค่าใช้จ่ายและค่าลดหย่อน จึงไม่ควรใช้ “กำไรน้อย” หรือ “ยังไม่ถึงเกณฑ์ VAT” เป็นเหตุสรุปว่าไม่ต้องยื่น ภ.ง.ด.94
โดยทั่วไปยื่นแบบช่วงกรกฎาคม–กันยายน ส่วนการยื่นผ่านอินเทอร์เน็ตมีการขยายเวลาตามหลักเกณฑ์กรมสรรพากร ควรตรวจวันครบกำหนดของปีที่ยื่นอีกครั้ง
6. กำไรธุรกิจ กับเงินได้สุทธิทางภาษี ต้องแยกกัน
การดูกำไรธุรกิจใช้ต้นทุนและค่าใช้จ่ายจริง เพื่อรู้ว่าร้านขายแล้วเหลือเท่าไร
การคำนวณภาษีต้องตรวจว่าประเภทกิจการนั้นหักค่าใช้จ่ายแบบใดได้บ้าง เช่น หักตามจริง หรือหักเหมาตามประเภทและเงื่อนไขที่กฎหมายกำหนด ไม่ควรใช้อัตราเดียวกับร้านออนไลน์ทุกประเภท และไม่ควรนำค่าใช้จ่ายจริงมาหักซ้ำกับค่าใช้จ่ายเหมา
นอกจากนี้ ต้องตรวจค่าลดหย่อนที่ใช้ได้สำหรับครึ่งปี วิธีคำนวณภาษีที่เกี่ยวข้อง และเครดิตภาษีหัก ณ ที่จ่าย หากมี
จุดที่ห้ามพลาด
ข้อมูลจริงสำหรับยื่นแบบ — ประมาณกำไรสำหรับวางแผน
ภ.ง.ด.94 ใช้ข้อมูลจริงของครึ่งปีแรก การประมาณกำไรใช้ช่วยวางแผน ไม่ได้ใช้แทนข้อมูลจริงในการยื่นแบบ
7. เตรียมเงินภาษี และเก็บข้อมูลต่อจนสิ้นปี
เมื่อข้อมูลครึ่งปีครบแล้ว ให้ประเมินภาษีจากข้อมูลของตนเอง และกันเงินไว้ตามผลคำนวณ แทนการกำหนดเปอร์เซ็นต์จากยอดขายโดยไม่ตรวจต้นทุนและสิทธิหักต่าง ๆ
ภาษีที่ชำระตาม ภ.ง.ด.94 สามารถนำไปเป็นเครดิตในการคำนวณภาษีสิ้นปีได้ แต่ยังต้องรวบรวมเงินได้ทั้งปีและตรวจหน้าที่ยื่น ภ.ง.ด.90 ต่อไป
หลังจากนั้นควรสรุปยอดขาย ต้นทุน ค่าใช้จ่าย และสต๊อกทุกเดือน เพื่อเห็นว่ากำไรเปลี่ยนเพราะอะไร และปรับแผนได้ทันก่อนสิ้นปี
Checklist ก่อนเตรียมภาษีครึ่งปี
- รวมข้อมูลมกราคม–มิถุนายนครบทุกช่องทาง
- กระทบยอดขาย รายงานแพลตฟอร์ม และเงินรับแล้ว
- แยกเงินกู้ เงินเติมร้าน และเงินโอนระหว่างบัญชีแล้ว
- ตรวจต้นทุนขายและสต๊อกคงเหลือแล้ว
- ตรวจว่าค่าใช้จ่ายไม่ถูกนับซ้ำ
- ตรวจประเภทเงินได้และวิธีหักค่าใช้จ่าย
- เตรียมข้อมูลค่าลดหย่อนและหนังสือรับรองหัก ณ ที่จ่าย หากมี
- ตรวจหน้าที่ยื่นแบบและกำหนดเวลา