
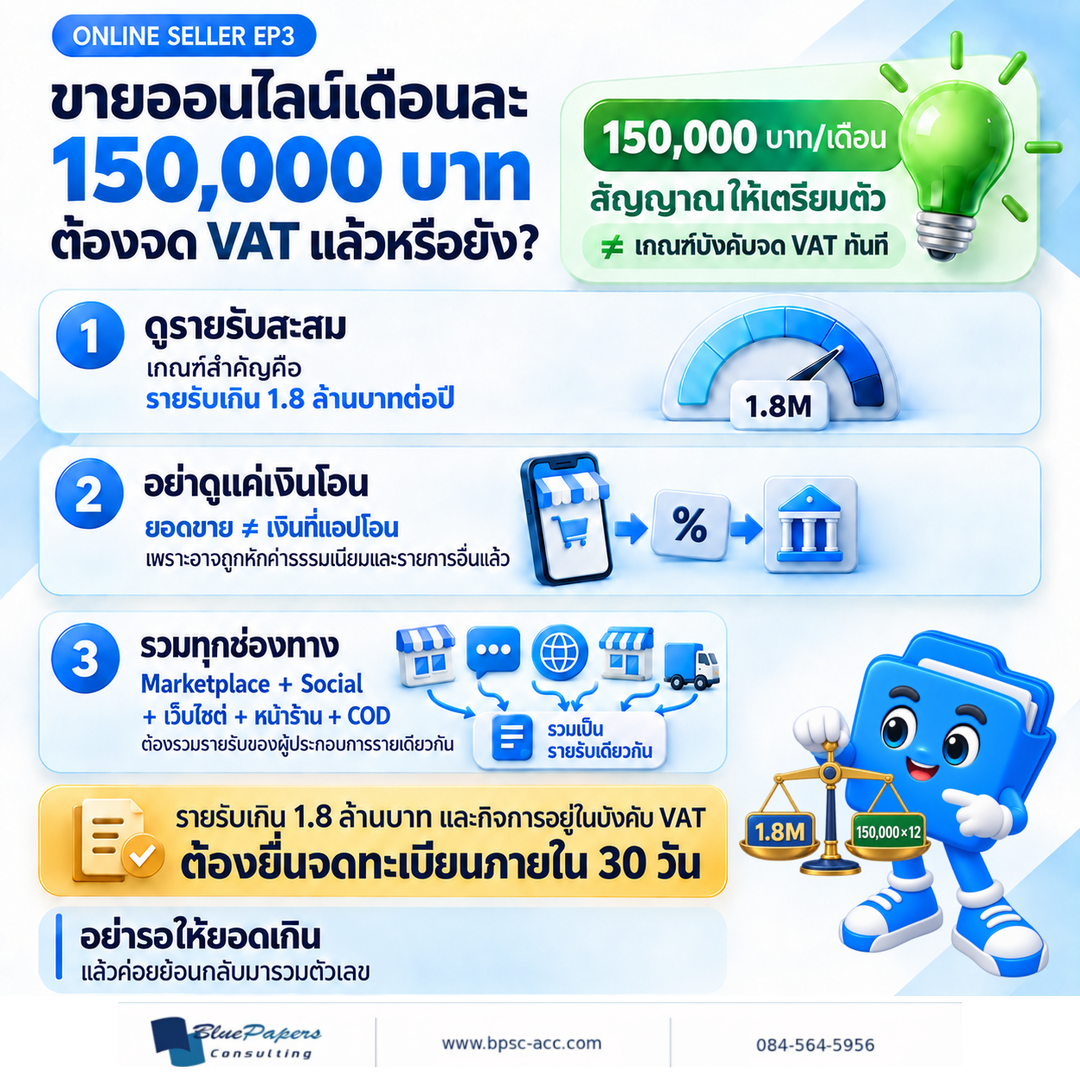
ขายออนไลน์แบบไม่หลงตัวเลข · EP3
ตัวเลข 150,000 บาทต่อเดือนมาจากไหน?
ตัวเลขนี้มาจากการหารเพื่อใช้เฝ้าระวัง:
1,800,000 ÷ 12 เดือน = 150,000 บาทต่อเดือน
ดังนั้น 150,000 บาทต่อเดือนจึงไม่ใช่เส้นตัดตามกฎหมาย แต่เป็น Early Warning ว่าหากรายรับยังอยู่ระดับเดิมต่อเนื่อง ธุรกิจอาจถึงเกณฑ์ 1.8 ล้านบาทภายใน 12 เดือน
| สถานการณ์ | ควรตีความอย่างไร |
|---|---|
| เดือนเดียวเกิน 150,000 บาท | ยังไม่ได้หมายความว่าต้องจด VAT ทันที ต้องดูรายรับสะสมและประเภทกิจการประกอบกัน |
| ใกล้ 150,000 บาทต่อเนื่องทุกเดือน | ควรเริ่มเตรียมข้อมูล ราคา เอกสาร และระบบก่อนถึงเกณฑ์ |
| รายรับสะสมเกิน 1.8 ล้านบาท | หากกิจการอยู่ในบังคับ VAT ต้องยื่นคำขอจดทะเบียนภายใน 30 วันนับแต่วันที่รายรับเกินเกณฑ์ |
อย่าดูเฉพาะเงินที่แพลตฟอร์มโอน
จาก EP2 เราเห็นแล้วว่า ยอดขายไม่เท่ากับเงินที่แอปโอนเข้าบัญชี เพราะแพลตฟอร์มอาจหักค่าธรรมเนียม ค่าบริการ ส่วนลดที่ร้านรับผิดชอบ หรือรายการปรับปรุงอื่นก่อนโอนเงินให้ผู้ขาย
ตัวอย่าง
- ยอดขายสินค้า 10,000 บาท
- แพลตฟอร์มหักค่าธรรมเนียมและรายการอื่น 1,200 บาท
- เงินโอนเข้าบัญชี 8,800 บาท
ผู้ขายจึงไม่ควรนำเพียง 8,800 บาทไปใช้ติดตามเกณฑ์ VAT แต่ควรเริ่มจากข้อมูลการขาย แล้วแยกรายการคืนสินค้า ยกเลิกคำสั่งซื้อ ส่วนลด และค่าธรรมเนียมออกจากกันให้ตรวจสอบได้
ฐานที่ใช้ติดตามภาษีเกี่ยวข้องกับมูลค่าจากการขายสินค้าหรือให้บริการ ไม่ใช่เพียงยอดเงินสุทธิที่ได้รับหลังถูกหักค่าใช้จ่ายแล้ว
ขายหลายช่องทาง ต้องรวมยอดเข้าด้วยกัน
อย่าติดตามเฉพาะร้านที่ขายดีที่สุด แต่ควรรวมข้อมูลจากทุกช่องทางภายใต้ผู้ประกอบการรายเดียวกัน เช่น
- Shopee
- Lazada
- TikTok Shop
- เว็บไซต์ของร้าน
- LINE และ Facebook
- การขายหน้าร้าน
- เงินสดและ COD
หากดูแยกทีละแพลตฟอร์ม อาจเข้าใจผิดว่ายังไม่ถึง 1.8 ล้านบาท ทั้งที่ยอดรวมของธุรกิจเกินแล้ว
ก่อนยอดขายถึงเกณฑ์ ควรเตรียมอะไร?
- สรุปยอดขายแยกตามช่องทางทุกเดือน เพื่อเห็นยอดรวมและย้อนกลับไปตรวจต้นทางได้
- กระทบยอดคำสั่งซื้อกับรายงานจากแพลตฟอร์ม แทนการดูเฉพาะยอดเงินเข้าธนาคาร
- แยกยอดขาย เงินรับ ค่าธรรมเนียม ส่วนลด และคืนสินค้า ไม่รวมเป็นตัวเลขสุทธิก้อนเดียว
- เก็บรายงาน Settlement และหลักฐาน COD แยกตามเดือนและช่องทาง
- ติดตามรายรับสะสมอย่างสม่ำเสมอ พร้อมบันทึกวันที่รายรับเกินเกณฑ์หากเกิดขึ้น
- ประเมินราคาขายและผลกระทบของ VAT ก่อนเข้าสู่ระบบ ไม่ใช่หลังจากเกินเกณฑ์แล้ว
- ปรึกษาผู้ดูแลบัญชีก่อนยอดเกิน เพื่อเตรียมเอกสารและระบบให้พร้อม
หลังจดทะเบียน VAT
หน้าที่ไม่ได้จบที่การยื่นคำขอ
ผู้ประกอบการจดทะเบียนต้องจัดทำเอกสารและรายงานที่เกี่ยวข้อง รวมทั้งยื่นแบบ ภ.พ.30 เป็นรายเดือน แม้บางเดือนจะไม่มีการขายสินค้าหรือให้บริการก็ตาม
ต้องตรวจประเภทสินค้าหรือบริการด้วย
เกณฑ์ 1.8 ล้านบาทไม่ควรถูกใช้แยกจากลักษณะกิจการ เพราะสินค้าหรือบริการบางประเภทได้รับยกเว้น VAT ตามกฎหมาย หากไม่แน่ใจว่ากิจการอยู่ในบังคับ VAT หรือไม่ ควรตรวจประเภทกิจการก่อนสรุปจากตัวเลขรายรับเพียงอย่างเดียว
สรุป
สำหรับร้านค้าออนไลน์ 150,000 บาทต่อเดือนไม่ใช่เกณฑ์บังคับจด VAT แต่เป็น Early Warning ที่ควรเริ่มตรวจระบบ
สิ่งที่ต้องดูจริงคือ:
- รายรับจากการขาย ไม่ใช่เฉพาะเงินที่แอปโอน
- ยอดรวมจากทุกช่องทาง
- รายรับสะสมตลอดปี
- วันที่รายรับเกิน 1.8 ล้านบาท
- กิจการหรือสินค้าที่ขายอยู่ในบังคับ VAT หรือได้รับยกเว้น
อย่ารอให้ยอดเกิน 1.8 ล้านบาทแล้วค่อยย้อนกลับมาหาตัวเลข เพราะปัญหามักไม่ได้อยู่ที่การกรอกแบบ แต่อยู่ที่ข้อมูลตั้งแต่ก่อนถึงเกณฑ์