
เปิดบริษัทใหม่แล้ว ทำไมไม่ควรรอให้มีรายได้ก่อน?
หลายบริษัทเข้าใจว่างานบัญชีเริ่มเมื่อมีรายได้ หรือเริ่มขายสินค้าและบริการแล้ว แต่ในความเป็นจริง รายการทางธุรกิจสามารถเกิดขึ้นก่อนมีรายได้ได้
ตัวอย่างเช่น เงินลงทุนของผู้ถือหุ้น ค่าเช่า ค่าอุปกรณ์ ค่าระบบ ค่าบริการ หรือค่าใช้จ่ายในการเตรียมธุรกิจ หากไม่เก็บเอกสารและจัดระบบตั้งแต่ต้น เมื่อเวลาผ่านไปการตามข้อมูลย้อนหลังจะยากขึ้นมาก
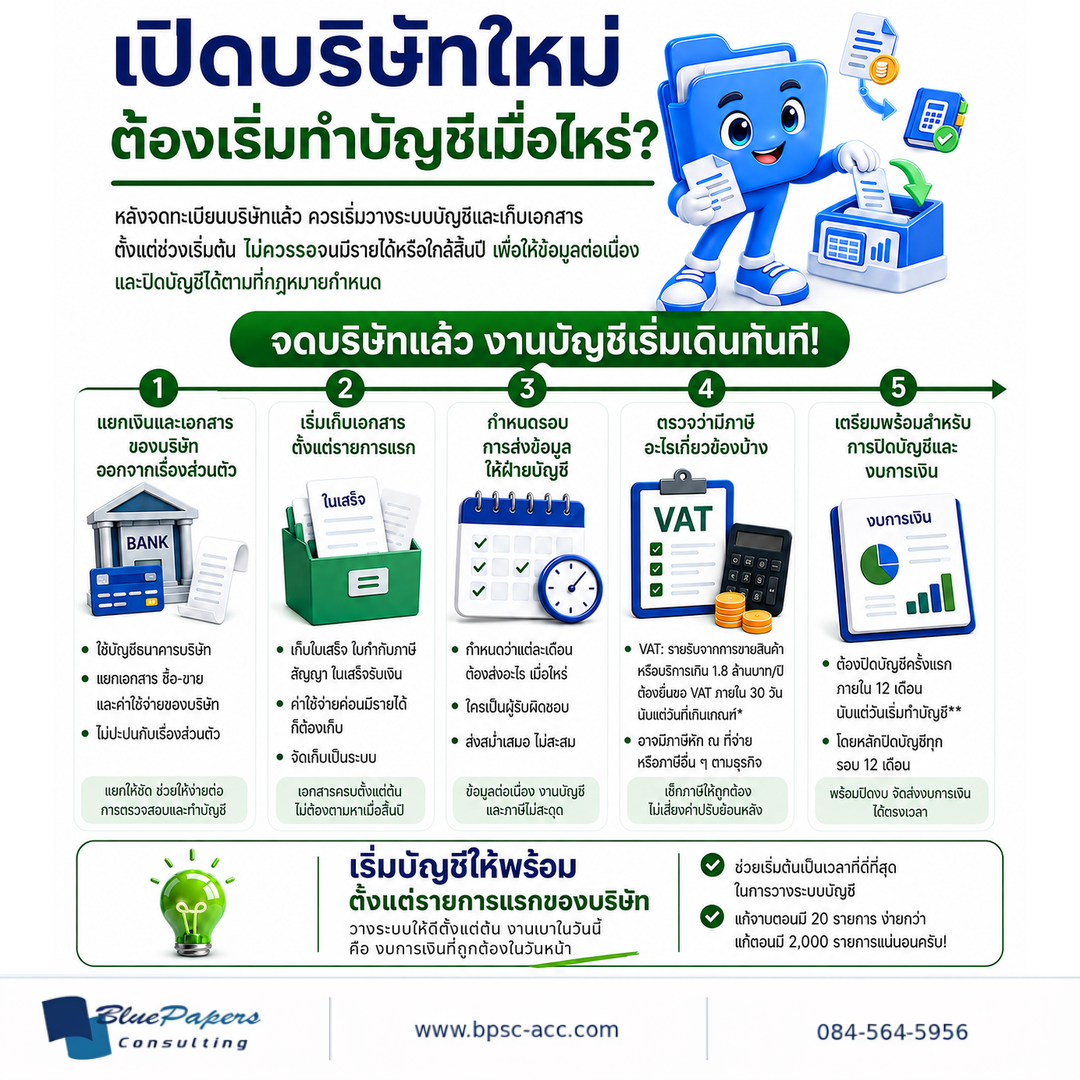
5 ขั้นตอนสำคัญหลังเปิดบริษัท
1. แยกเงินและเอกสารของบริษัทออกจากเรื่องส่วนตัว
เมื่อเริ่มมีรายการของบริษัท ควรแยกบัญชีธนาคาร เอกสารซื้อขาย ใบเสร็จ และหลักฐานการชำระเงินของบริษัทให้ชัดเจน
การนำค่าใช้จ่ายส่วนตัวและค่าใช้จ่ายบริษัทมาปะปนกัน ทำให้การตรวจสอบและบันทึกบัญชียากขึ้น และอาจทำให้ข้อมูลทางบัญชีไม่สะท้อนข้อเท็จจริงของกิจการ
2. เริ่มเก็บเอกสารตั้งแต่รายการแรก
บริษัทอาจมีค่าใช้จ่ายเกิดขึ้น ก่อนเริ่มขายหรือก่อนมีรายได้ เช่น ค่าเช่า ค่าระบบ ค่าอุปกรณ์ ค่าที่ปรึกษา หรือค่าบริการต่าง ๆ
เอกสารเหล่านี้ไม่ควรรอรวบรวมตอนปลายปี แต่ควรจัดเก็บและส่งเข้าระบบบัญชีอย่างต่อเนื่อง เพื่อให้ข้อมูลครบและตรวจสอบย้อนหลังได้ง่าย
3. กำหนดรอบการส่งข้อมูลให้ฝ่ายบัญชี
ไม่ว่าจะมีนักบัญชีภายใน หรือใช้สำนักงานบัญชีภายนอก ควรกำหนดตั้งแต่ต้นว่า แต่ละเดือนต้องส่งเอกสารอะไร เมื่อไหร่ และใครเป็นผู้รับผิดชอบ
การส่งข้อมูลเป็นรอบอย่างสม่ำเสมอ ช่วยลดปัญหางานบัญชีค้างหลายเดือน และทำให้ตรวจพบเอกสารที่ขาดได้เร็วขึ้น
4. ตรวจว่าบริษัทมีภาษีอะไรเกี่ยวข้องบ้าง
บริษัทใหม่ไม่ได้มีเพียงเรื่องบัญชี แต่อาจมีภาษีหัก ณ ที่จ่าย ภาษีมูลค่าเพิ่ม หรือภาษีอื่น ขึ้นอยู่กับลักษณะธุรกิจและรายการที่เกิดขึ้น
สำหรับ VAT โดยทั่วไปผู้ประกอบการที่มีรายรับจากการขายสินค้าหรือให้บริการ เกิน 1.8 ล้านบาทต่อปีต้องยื่นขอจดทะเบียน VATภายใน 30 วันนับแต่วันที่รายรับเกินเกณฑ์ทั้งนี้บางกรณีสามารถยื่นขอจดทะเบียน VAT ก่อนเริ่มประกอบกิจการได้ตามหลักเกณฑ์
5. เตรียมพร้อมสำหรับการปิดบัญชีและงบการเงิน
บริษัทจำกัดเป็นผู้มีหน้าที่จัดทำบัญชี และต้องปิดบัญชีตามรอบที่กฎหมายกำหนด
โดยการปิดบัญชีครั้งแรก ต้องดำเนินการภายใน 12 เดือนนับแต่วันเริ่มทำบัญชีและโดยหลักจะปิดบัญชีทุกรอบ 12 เดือนหลังจากนั้น
ดังนั้นการปิดงบไม่ควรเริ่มจาก “ตามหาเอกสารตอนสิ้นปี” แต่ควรเป็นผลต่อเนื่องจากระบบบัญชี ที่ได้รับการดูแลมาตลอดทั้งรอบบัญชี
เริ่มบัญชีให้พร้อม ตั้งแต่รายการแรกของบริษัท
ช่วงที่บริษัทเพิ่งเริ่มดำเนินงาน มักเป็นช่วงที่จำนวนรายการยังไม่มาก จึงเป็นเวลาที่เหมาะที่สุดในการวางระบบบัญชีให้เป็นระเบียบ
การกำหนดวิธีเก็บเอกสาร ผู้รับผิดชอบ และรอบส่งข้อมูลให้ชัดเจนตั้งแต่ต้น ช่วยลดงานตามแก้ย้อนหลัง เมื่อจำนวนรายการและขนาดธุรกิจเพิ่มขึ้น
บริษัทไม่มีรายได้ ก็อาจมีรายการบัญชีแล้ว
การไม่มีรายได้ไม่ได้แปลว่า บริษัทไม่มีรายการทางบัญชี เพราะอาจมีเงินลงทุน ค่าใช้จ่าย ทรัพย์สิน หรือภาระผูกพันเกิดขึ้นแล้ว
จึงควรเก็บเอกสารและข้อมูลอย่างต่อเนื่อง แม้บริษัทจะยังอยู่ในช่วงเตรียมเปิดกิจการ หรือยังไม่มีรายได้จากลูกค้า
ควรหาสำนักงานบัญชีตั้งแต่เมื่อไหร่?
หากบริษัทตั้งใจใช้สำนักงานบัญชีภายนอก ช่วงก่อนหรือใกล้กับการเริ่มมีรายการธุรกิจ เป็นจังหวะที่เหมาะ
เพราะสามารถตกลงวิธีส่งเอกสาร รอบทำบัญชี ภาษีที่เกี่ยวข้อง และข้อมูลที่บริษัทต้องเตรียม ก่อนที่รายการจะเริ่มสะสมจำนวนมาก
ก่อนเลือกสำนักงานบัญชี สามารถดูแพ็กเกจและขอบเขตบริการบัญชีรายเดือนสำหรับบริษัทเพื่อเทียบกับปริมาณเอกสารและงานที่ต้องการให้ดูแล
Checklist สำหรับบริษัทใหม่
ก่อนปล่อยให้งานบัญชีเดินต่อไปหลายเดือน ควรตรวจอย่างน้อยว่า บริษัทแยกเงินและเอกสารจากเรื่องส่วนตัวแล้ว มีวิธีเก็บหลักฐานครบ กำหนดรอบส่งข้อมูลให้ฝ่ายบัญชี ตรวจภาษีที่เกี่ยวข้อง และทราบรอบปิดบัญชีของบริษัท
สรุป: จดบริษัทแล้ว อย่ารอให้ถึงปลายปีค่อยเริ่มบัญชี
หลักที่ควรจำคือแยกเงินและเอกสาร → เก็บหลักฐาน → ส่งข้อมูลเป็นรอบ → ตรวจภาษี → เตรียมปิดบัญชี
ถ้าระบบบัญชีเริ่มต้นอย่างเป็นระเบียบ ตั้งแต่รายการแรกของบริษัท การทำบัญชีรายเดือน การยื่นภาษี และการปิดงบ จะต่อเนื่องและตรวจสอบได้ง่ายกว่าการตามแก้ย้อนหลัง