
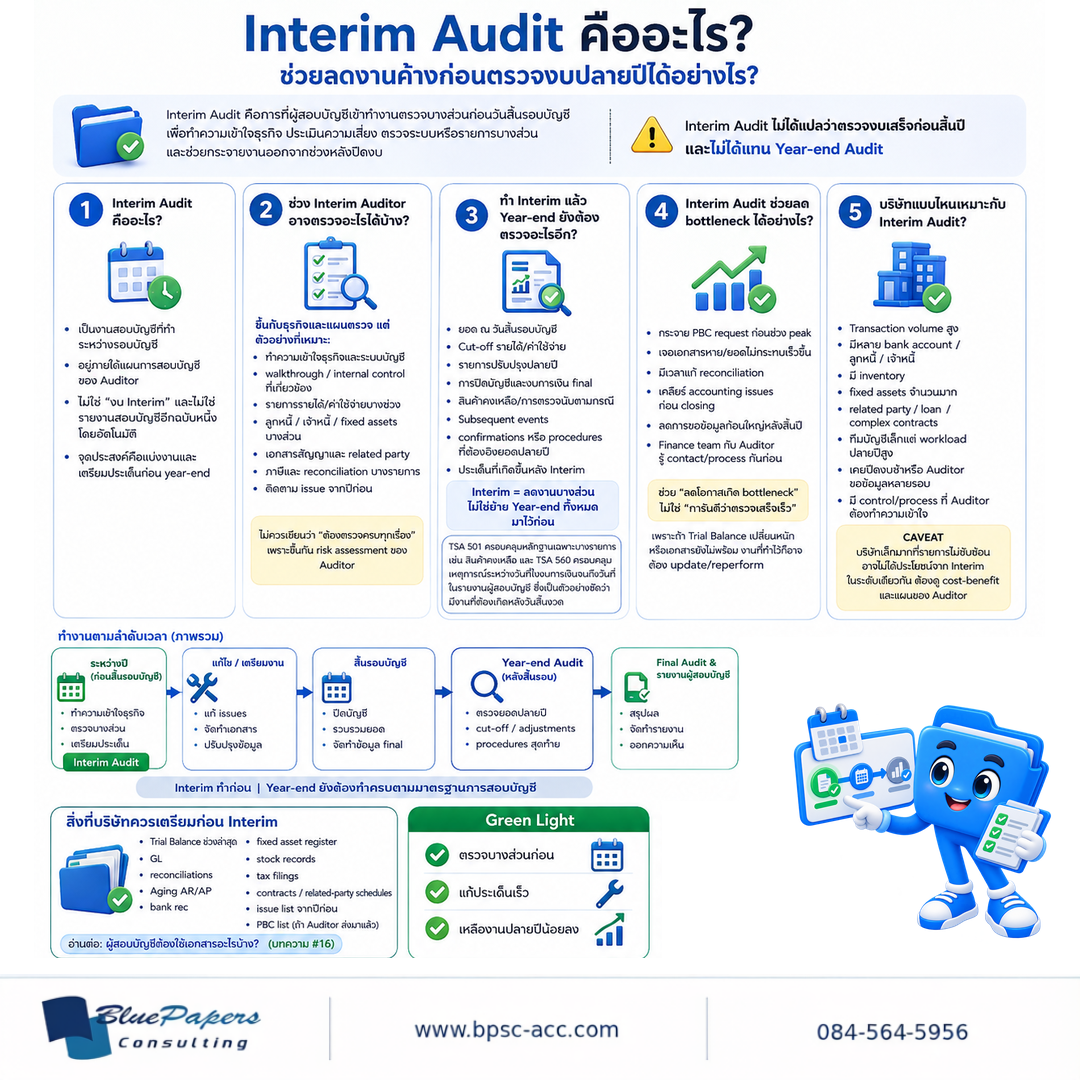
1. Interim Audit คืออะไร?
Interim Audit เป็นการทำงานสอบบัญชีระหว่างรอบบัญชีก่อนถึงวันสิ้นรอบบัญชี
งานที่ทำในช่วงนี้ เป็นส่วนหนึ่งของการวางแผนและการปฏิบัติงานของผู้สอบบัญชี ไม่ใช่งาน Audit อีกประเภทหนึ่ง ที่แยกจากการตรวจงบประจำปีโดยสิ้นเชิง
Auditor อาจใช้ช่วง Interim เพื่อทำความเข้าใจกิจการ ระบบบัญชี กระบวนการ การควบคุมภายในที่เกี่ยวข้อง และประเมินความเสี่ยง ก่อนกำหนดวิธีการตรวจในแต่ละพื้นที่
จุดประสงค์สำคัญคือแบ่งงานบางส่วนออกจากช่วง Year-end และพบประเด็นให้เร็วขึ้น
Interim Audit ไม่ใช่ “งบ Interim”
คำว่า Interim Audit ในบริบทนี้ ไม่ได้หมายถึงการจัดทำงบการเงินระหว่างกาล และไม่ได้หมายความว่า ผู้สอบบัญชีจะออกรายงานสอบบัญชีฉบับสุดท้าย ก่อนสิ้นรอบบัญชีโดยอัตโนมัติ
หลักสำคัญที่ควรจำคือInterim Audit ≠ Year-end Audit เสร็จแล้ว
2. ช่วง Interim Auditor อาจตรวจอะไรได้บ้าง?
ไม่มี checklist เดียว ที่ Auditor ทุกคนต้องตรวจเหมือนกัน เพราะขอบเขตขึ้นอยู่กับ ธุรกิจ รายการบัญชี ระบบ ความเสี่ยง และแผนการสอบบัญชี
ตัวอย่างงานที่อาจดำเนินการในช่วง Interim ได้แก่ การทำความเข้าใจธุรกิจและระบบบัญชี Walkthrough และการควบคุมภายในที่เกี่ยวข้อง
Auditor อาจตรวจรายการรายได้ ค่าใช้จ่าย ลูกหนี้ เจ้าหนี้ หรือ Fixed Assets บางส่วนในช่วงเวลาที่เลือก
รวมถึงอาจพิจารณา สัญญาสำคัญ Related Party รายการเงินกู้ ภาษี Reconciliation และติดตามประเด็นที่เคยพบจากปีก่อน
จึงไม่ควรสรุปว่า “Interim ต้องตรวจครบทุกเรื่อง” เพราะงานจริงต้องอิงRisk Assessment และ Audit Planของ Auditor
3. ทำ Interim แล้ว Year-end ยังต้องตรวจอะไรอีก?
นี่เป็นจุดที่มักเกิดความเข้าใจผิดมากที่สุด
แม้ Auditor จะตรวจงานบางส่วนไว้แล้วในช่วง Interim แต่ยังมีงานจำนวนหนึ่ง ที่ต้องอาศัยข้อมูล ณวันสิ้นรอบบัญชีหรือข้อมูลหลังจากวันดังกล่าว
ตัวอย่างเช่น ยอดคงเหลือ ณ วันสิ้นรอบบัญชี Cut-off ของรายได้และค่าใช้จ่าย รายการปรับปรุงปลายปี การปิดบัญชี และงบการเงินฉบับ Final
รวมถึง สินค้าคงเหลือหรือการตรวจนับตามกรณี Subsequent Events Confirmation หรือ Procedures ที่ต้องอาศัยยอดปลายปี และประเด็นใหม่ที่เกิดขึ้นหลังช่วง Interim
ดังนั้นหลักที่ควรจำคือInterim = ลดงานบางส่วน ไม่ใช่ย้าย Year-end ทั้งหมดมาทำก่อน
4. Interim Audit ช่วยลด bottleneck ได้อย่างไร?
ช่วงหลังปิดบัญชี มักเป็นช่วงที่ทีมบัญชีและ Auditor ต้องจัดการข้อมูลจำนวนมากในเวลาเดียวกัน
การเริ่มงานบางส่วนก่อน ช่วยกระจายPBC Requestออกจากช่วง Peak และทำให้รู้เร็วขึ้นว่า เอกสารใดขาด หรือยอดใดยังไม่กระทบ
หากพบ Reconciliation ที่ไม่ลงตัว หรือ Accounting Issue บริษัทจะมีเวลา วิเคราะห์และเตรียมข้อมูล ก่อนถึงวันปิดบัญชี
ทีม Finance และ Auditor ยังได้กำหนดผู้ประสานงาน วิธีส่งข้อมูล และกระบวนการติดตามงาน ก่อนเข้าสู่ช่วงที่งานหนาแน่นที่สุด
อย่างไรก็ตาม Interim Audit ช่วยลดโอกาสเกิด bottleneckแต่ไม่ได้รับประกันว่า งานตรวจงบจะเสร็จเร็วขึ้นทุกกรณี
หาก Trial Balance เปลี่ยนมากหลังจากตรวจไปแล้ว หรือเอกสารต้นทางยังไม่พร้อม งานบางส่วนอาจต้อง Update หรือ Reperform อีกครั้ง
5. บริษัทแบบไหนเหมาะกับ Interim Audit?
Interim Audit มักมีประโยชน์กับกิจการ ที่มีธุรกรรมจำนวนมาก หรือมีหลายพื้นที่ที่ต้องใช้เวลาในการตรวจ
ตัวอย่างเช่น บริษัทที่มีหลายบัญชีธนาคาร ลูกหนี้หรือเจ้าหนี้จำนวนมาก มี Inventory หรือ Fixed Assets จำนวนมาก
รวมถึงบริษัทที่มี Related Party เงินกู้ สัญญาซับซ้อน หรือมีกระบวนการและ Controls ที่ Auditor ต้องใช้เวลาทำความเข้าใจ
อีกกลุ่มคือบริษัทที่มีทีมบัญชีขนาดเล็ก แต่งานช่วงปิดงบสูง หรือเคยมีประสบการณ์ ปิดงบช้า ส่งเอกสารหลายรอบ และตอบคำถาม Auditor จำนวนมากในช่วงปลายปี
แต่สำหรับบริษัทขนาดเล็กมาก ที่มีรายการไม่ซับซ้อน Interim Audit อาจไม่ได้ให้ประโยชน์ในระดับเดียวกัน
จึงควรพิจารณาCost-benefit และแผนการตรวจของ Auditorก่อนตัดสินใจ การพิจารณา ขอบเขตบริการสอบบัญชีและตรวจสอบ ร่วมกับผู้สอบบัญชี จึงเป็นส่วนหนึ่งของการวางแผนก่อนเริ่มงาน
บริษัทควรเตรียมอะไรไว้ก่อน Interim Audit?
ข้อมูลที่ส่งให้ Auditor ควรเป็นข้อมูลล่าสุด และสามารถเชื่อมจากยอดบัญชี ไปยังรายละเอียดและเอกสารหลักฐานได้
ตัวอย่างข้อมูลที่ควรเตรียม ได้แก่ Trial Balance General Ledger Reconciliation Aging ลูกหนี้และเจ้าหนี้ และ Bank Reconciliation
รวมถึง Fixed Asset Register Stock Records แบบภาษี สัญญา Related-party Schedules และ Issue List จากปีก่อน
หาก Auditor ส่งPBC Listมาแล้ว ควรใช้รายการนั้นเป็นตัวควบคุม ในการติดตามเอกสาร ผู้รับผิดชอบ และสถานะงาน
ดูรายละเอียดเรื่องการเตรียมข้อมูลเพิ่มเติมได้ที่ผู้สอบบัญชีต้องใช้เอกสารอะไรบ้าง? เตรียมอย่างไรให้ตรวจงบได้เร็วขึ้น
มอง Interim และ Year-end เป็นกระบวนการเดียวกัน
วิธีที่เหมาะสมคือ ไม่มอง Interim Audit และ Year-end Audit เป็นงานสองก้อนที่แยกจากกัน
แต่ให้มองเป็นลำดับงาน:ระหว่างปี → Interim Audit → แก้และเตรียมประเด็น → ปิดบัญชี → Year-end Audit → Final
สิ่งที่ตรวจไว้ก่อน ช่วยลดภาระบางส่วน แต่ข้อมูลและเหตุการณ์ที่เกิดขึ้นภายหลัง ยังต้องได้รับการพิจารณาต่อ ตามแผนการสอบบัญชี
สรุป: ตรวจบางส่วนก่อน แก้ประเด็นเร็ว เหลืองานปลายปีน้อยลง
ประโยชน์หลักของ Interim Audit ไม่ใช่การทำให้ Year-end Audit หายไป
แต่คือการกระจายงาน → พบประเด็นเร็ว → มีเวลาแก้ → ลดงานเร่งหลังปิดงบ
Green Light ที่ควรจำคือตรวจบางส่วนก่อน — แก้ประเด็นเร็ว — เหลืองานปลายปีน้อยลง