
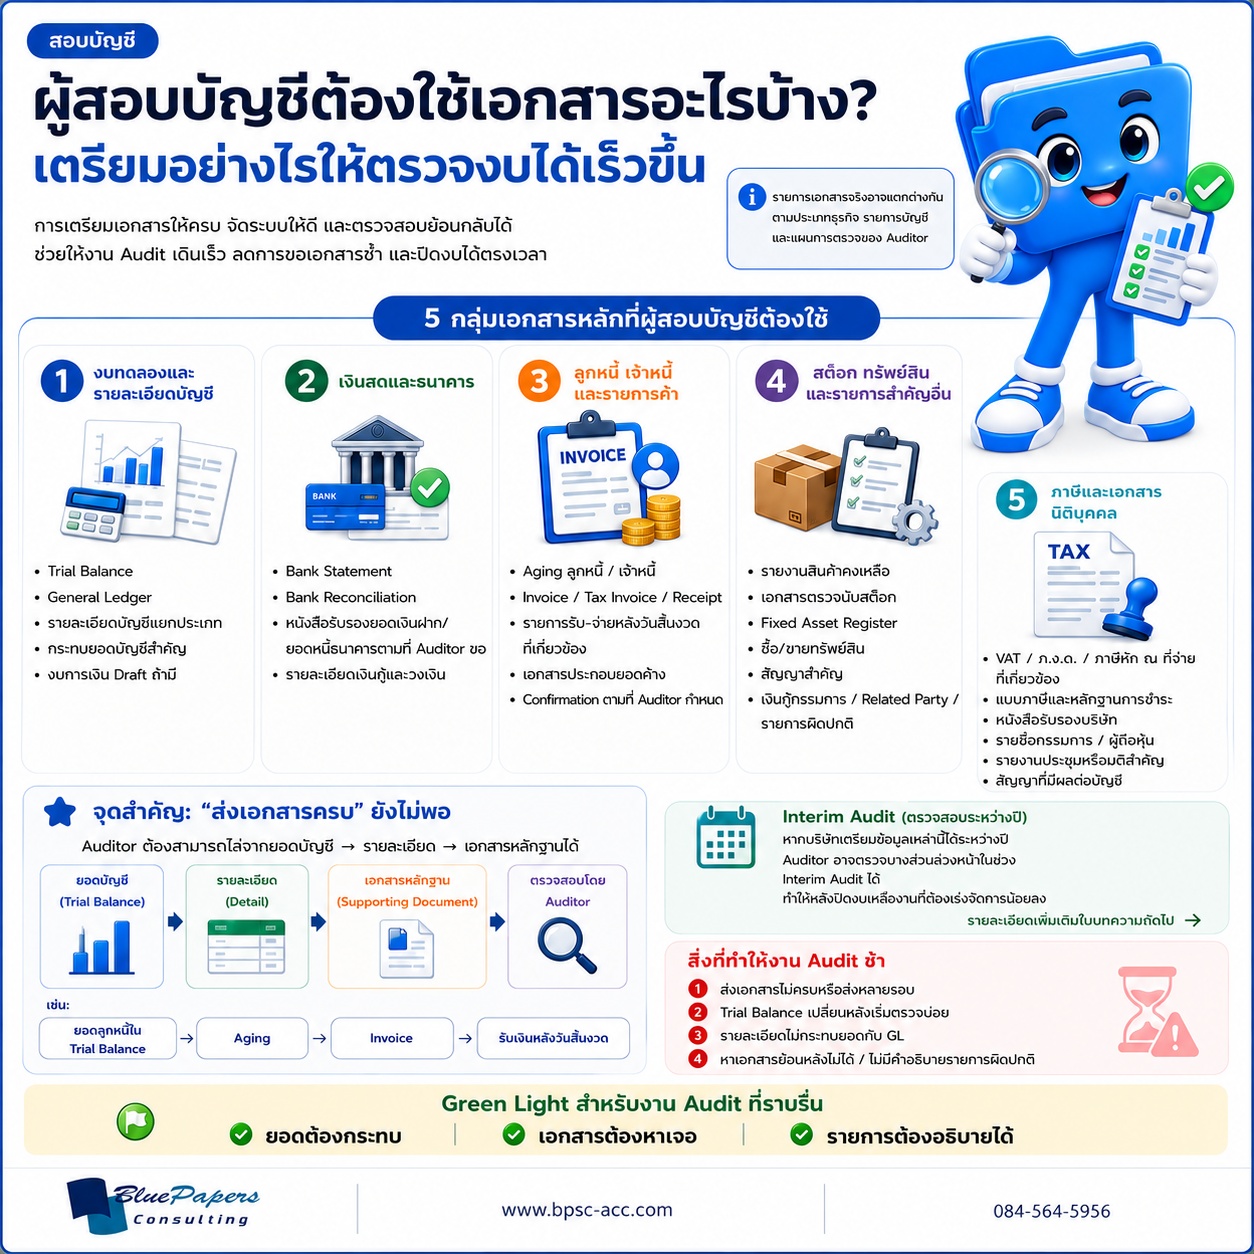
ผู้สอบบัญชีต้องใช้เอกสารอะไรบ้าง?
ไม่มี checklist ชุดเดียวที่ใช้เหมือนกันกับทุกบริษัท เพราะลักษณะธุรกิจ รายการในงบการเงิน ระบบบัญชี และความเสี่ยงของแต่ละกิจการแตกต่างกัน
อย่างไรก็ตาม บริษัทสามารถเตรียมข้อมูลพื้นฐาน แบ่งออกเป็น5 กลุ่มหลักเพื่อให้งานเริ่มต้นได้เป็นระบบมากขึ้น
1. งบทดลองและรายละเอียดบัญชี
กลุ่มแรกคือข้อมูลที่เป็นจุดเริ่มต้น สำหรับเชื่อมไปยังยอดในงบการเงิน เช่นTrial Balance, General Ledger และรายละเอียดบัญชีแยกประเภท
รายการที่ควรเตรียม ได้แก่ Trial Balance General Ledger รายละเอียดบัญชีสำคัญ ตารางกระทบยอด และงบการเงิน Draft หากมี
จุดสำคัญคือ ยอดในรายละเอียดควรกระทบกับยอดในบัญชี และควรลดการแก้ไข Trial Balance หลังจาก Auditor เริ่มตรวจแล้ว เพราะการเปลี่ยนยอดบ่อย อาจทำให้งานที่ตรวจไปแล้วต้องย้อนกลับมาตรวจใหม่
2. เงินสดและธนาคาร
เงินสดและธนาคารเป็นรายการที่มักต้องมี หลักฐานประกอบจากหลายแหล่ง
บริษัทควรเตรียมBank Statement, Bank Reconciliation, รายละเอียดบัญชีธนาคาร รายละเอียดเงินกู้และวงเงิน รวมถึงเอกสารอื่นตามที่ Auditor ขอ
ในบางกรณี ผู้สอบบัญชีอาจดำเนินการ ขอคำยืนยันยอดเงินฝาก ยอดเงินกู้ หรือข้อมูลอื่นจากธนาคาร ตามวิธีการตรวจสอบที่กำหนด
3. ลูกหนี้ เจ้าหนี้ และรายการค้า
สำหรับยอดลูกหนี้และเจ้าหนี้ ควรมีรายละเอียดที่สามารถเชื่อมจากยอดรวม ไปยังคู่ค้าและเอกสารของแต่ละรายการได้
ข้อมูลที่มักเกี่ยวข้อง ได้แก่Aging ลูกหนี้และเจ้าหนี้, Invoice, Tax Invoice, Receipt, รายการรับหรือจ่ายหลังวันสิ้นงวด และเอกสารประกอบยอดค้าง
Auditor อาจขอConfirmationจากลูกหนี้ เจ้าหนี้ หรือบุคคลภายนอกบางราย ตามขอบเขตและวิธีการตรวจสอบ
4. สต๊อก ทรัพย์สิน และรายการสำคัญอื่น
หากบริษัทมีสินค้าคงเหลือ ควรเตรียมรายงานสต๊อก รายละเอียดการตรวจนับ และข้อมูลการเคลื่อนไหวที่เกี่ยวข้อง
สำหรับทรัพย์สิน ควรมีFixed Asset Registerเอกสารซื้อหรือขายทรัพย์สิน และรายละเอียดรายการที่มีการเปลี่ยนแปลงระหว่างปี
นอกจากนี้ รายการสำคัญอื่น เช่น สัญญา เงินกู้กรรมการ Related Party หรือรายการที่มีลักษณะผิดปกติ ควรมีเอกสารและคำอธิบายรองรับให้ตรวจสอบได้
5. ภาษีและเอกสารนิติบุคคล
ข้อมูลด้านภาษีควรเชื่อมโยงกับบัญชี และเอกสารที่บริษัทได้ยื่นจริง
ตัวอย่าง ได้แก่ VAT, ภ.ง.ด., ภาษีหัก ณ ที่จ่าย แบบภาษี และหลักฐานการชำระที่เกี่ยวข้อง
เอกสารนิติบุคคลที่อาจเกี่ยวข้อง เช่น หนังสือรับรองบริษัท รายชื่อกรรมการ รายชื่อผู้ถือหุ้น รายงานประชุม มติสำคัญ และสัญญาที่มีผลต่อรายการบัญชี
“ส่งเอกสารครบ” ยังไม่พอ
การมีไฟล์จำนวนมาก ไม่ได้หมายความว่างาน Audit จะเร็ว หากข้อมูลแต่ละชุดไม่สามารถเชื่อมกันได้
สิ่งสำคัญคือ Auditor ต้องสามารถไล่จากยอดบัญชี → รายละเอียด → เอกสารหลักฐานได้อย่างต่อเนื่อง
ตัวอย่าง: ลูกหนี้
สมมติยอดลูกหนี้ใน Trial Balance ต้องสามารถไล่ไปยังAging → Invoice → การรับเงินหลังวันสิ้นงวดหรือหลักฐานอื่นที่เกี่ยวข้องได้
หากยอดในแต่ละชุดไม่ตรงกัน บริษัทและ Auditor ต้องเสียเวลาหาสาเหตุ กระทบยอด และขอเอกสารเพิ่มเติม
4 เรื่องที่ทำให้งาน Audit ช้าลง
1. ส่งเอกสารไม่ครบหรือส่งหลายรอบ
การทยอยส่งข้อมูลโดยไม่มีรายการควบคุม ทำให้ทั้งบริษัทและ Auditor ต้องติดตามว่าอะไรส่งแล้ว อะไรยังขาด และไฟล์ใดเป็นฉบับล่าสุด
2. Trial Balance เปลี่ยนหลังเริ่มตรวจบ่อย
เมื่อยอดต้นทางเปลี่ยน รายละเอียด working schedules และเอกสารที่เคยตรวจ อาจไม่ตรงกับยอดล่าสุด
3. รายละเอียดไม่กระทบยอดกับ GL
ตัวอย่างเช่น Aging ลูกหนี้รวมไม่ตรงกับบัญชีลูกหนี้ใน General Ledger หรือทะเบียนทรัพย์สินไม่ตรงกับยอดบัญชี ทำให้ต้องแก้ reconciliation ก่อนตรวจต่อได้
4. หาเอกสารย้อนหลังไม่ได้ หรืออธิบายรายการผิดปกติไม่ได้
รายการที่มีจำนวนสูง ไม่เกิดขึ้นเป็นประจำ หรือเกี่ยวข้องกับกรรมการและบุคคลที่เกี่ยวข้อง ควรมีเอกสารและคำอธิบายที่ชัด เพื่อไม่ต้องย้อนกลับไปค้นข้อมูลในช่วงเร่งปิดงบ
เตรียมข้อมูลอย่างไรให้งานตรวจงบเดินเร็วขึ้น?
ก่อนเริ่ม Audit ควรตกลงกับ Auditor ให้ชัดว่าใช้ข้อมูลอะไร ช่วงเวลาใด ใครเป็นผู้ประสานงาน และต้องการไฟล์ในรูปแบบใด รายละเอียดเอกสารที่ต้องเตรียมควรสอดคล้องกับ ขอบเขตบริการสอบบัญชี ที่ตกลงร่วมกับผู้สอบบัญชี
บริษัทควรจัดข้อมูลเป็นหมวด ตั้งชื่อไฟล์ให้ค้นหาได้ ระบุ version ของเอกสาร และตรวจว่าตารางประกอบยอดสำคัญ กระทบกับ Trial Balance แล้ว
หาก Auditor ส่ง PBC List หรือรายการเอกสารที่ต้องการ ควรใช้รายการนั้นเป็นตัวควบคุม เพื่อติดตามสถานะ ผู้รับผิดชอบ และเอกสารที่ยังค้าง
Interim Audit ช่วยลดงานหลังปิดงบได้อย่างไร?
หากบริษัทสามารถเตรียมข้อมูลเหล่านี้ ได้ตั้งแต่ระหว่างปี ผู้สอบบัญชีอาจตรวจบางส่วนล่วงหน้า ในช่วงInterim Auditได้
แนวทางนี้ช่วยกระจายงานตรวจสอบ และช่วยให้พบเอกสารที่ขาด หรือยอดที่ยังไม่กระทบ ก่อนเข้าสู่ช่วงปิดงบปลายปี
แต่ Interim Audit ไม่ได้ทำให้งาน Year-end Audit หายไป เพราะยังมีรายการและยอด ณ วันสิ้นรอบบัญชี ที่ Auditor ต้องตรวจตามแผน
เรื่องนี้เราจะอธิบายต่อในบทความInterim Audit คืออะไร? ช่วยลดงานค้างก่อนตรวจงบปลายปีได้อย่างไร?
สรุป: เอกสารพร้อมอย่างเดียวไม่พอ ข้อมูลต้องเชื่อมกันด้วย
หลักที่ควรจำสำหรับงาน Audit ที่ราบรื่นคือยอดต้องกระทบ → เอกสารต้องหาเจอ → รายการต้องอธิบายได้
ยิ่งบริษัทจัดบัญชีและเอกสาร ให้ตรวจสอบย้อนกลับได้ตั้งแต่ระหว่างปี งานหลังปิดงบก็ยิ่งมีโอกาสเดินได้เร็วขึ้น และลดการขอข้อมูลซ้ำหลายรอบ