
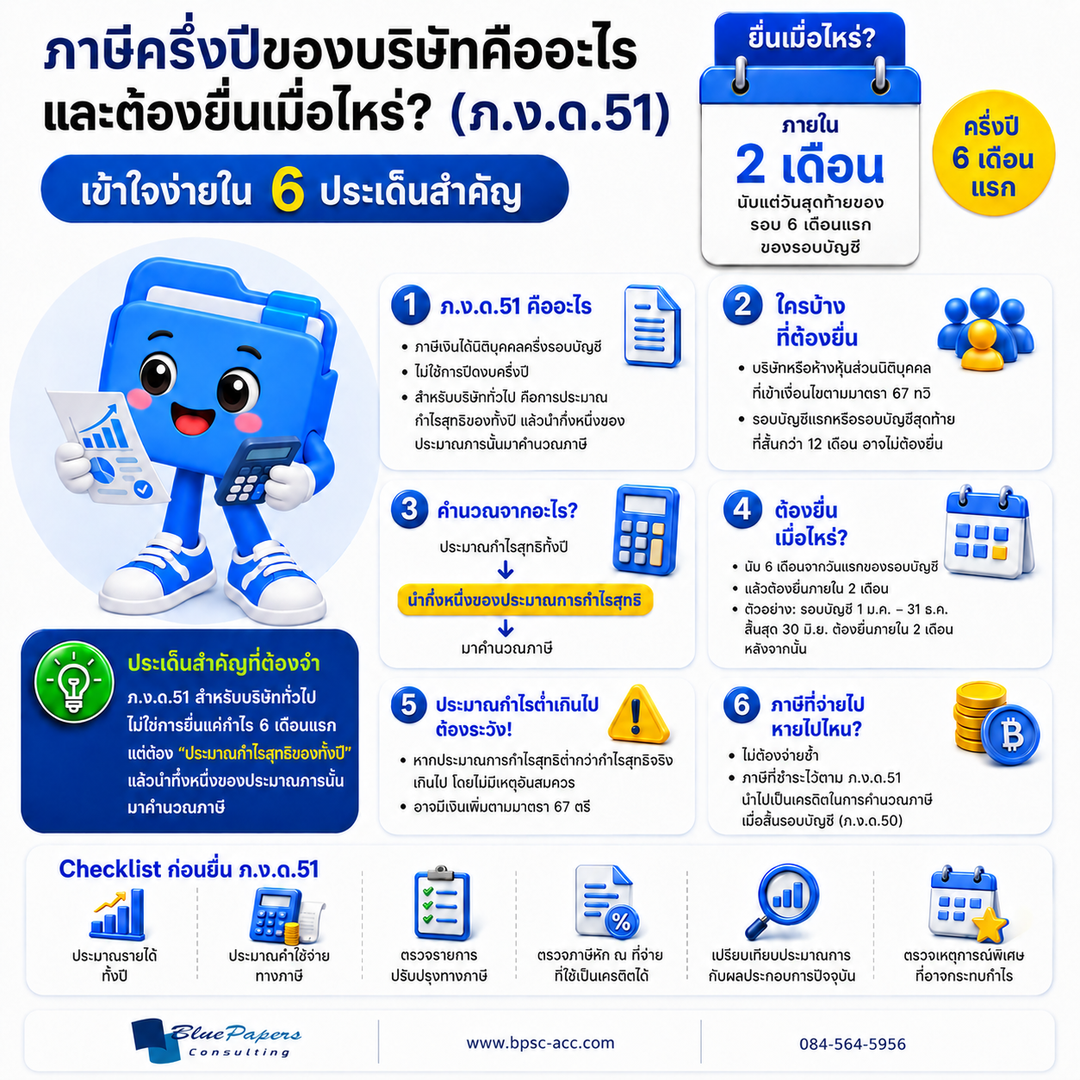
ภ.ง.ด.51 คืออะไร?
ภ.ง.ด.51 คือแบบแสดงรายการภาษีเงินได้นิติบุคคลสำหรับครึ่งรอบระยะเวลาบัญชีซึ่งกฎหมายกำหนดให้บริษัทหรือห้างหุ้นส่วนนิติบุคคลที่เข้าเงื่อนไข ยื่นแบบและชำระภาษีระหว่างรอบบัญชี
สำหรับบริษัทหรือห้างหุ้นส่วนนิติบุคคลทั่วไปตามมาตรา 67 ทวิ (1) ให้จัดทำประมาณการกำไรสุทธิหรือขาดทุนสุทธิจากกิจการ ที่ได้กระทำหรือจะได้กระทำในรอบบัญชีนั้น แล้วคำนวณภาษีจาก กึ่งหนึ่งของประมาณการกำไรสุทธิ
ดังนั้น ภ.ง.ด.51 สำหรับบริษัททั่วไปไม่ใช่การปิดงบ 6 เดือนแรกและไม่ใช่การนำกำไรของ 6 เดือนแรกมาคำนวณตรง ๆ
ใครบ้างที่ต้องยื่น ภ.ง.ด.51?
โดยทั่วไป บริษัทหรือห้างหุ้นส่วนนิติบุคคลที่มีรอบระยะเวลาบัญชีไม่น้อยกว่า 12 เดือนและอยู่ในบังคับของมาตรา 67 ทวิ มีหน้าที่ยื่นแบบ ภ.ง.ด.51
อย่างไรก็ตาม วิธีคำนวณภาษีครึ่งปีไม่ได้เหมือนกันทุกกิจการ เพราะมาตรา 67 ทวิ แยกบริษัททั่วไปกับกิจการบางประเภทที่มีกฎเฉพาะ บทความนี้จึงเน้นวิธีของ บริษัททั่วไปที่ใช้การประมาณกำไรสุทธิทั้งรอบบัญชี
ภ.ง.ด.51 คำนวณจากอะไร?
แนวคิดหลักสำหรับบริษัททั่วไปคือประมาณกำไรสุทธิทั้งรอบบัญชี → นำกึ่งหนึ่งของประมาณการกำไรสุทธิ → คำนวณภาษี
จุดที่ควรระวังคือ ตัวเลขที่ใช้ต้องพิจารณาในมุมกำไรสุทธิทางภาษีอากรไม่ใช่ดูเพียงกำไรสุทธิทางบัญชี เพราะรายการทางบัญชีกับรายการทางภาษีอาจมีความแตกต่างกัน
อย่าเข้าใจผิดว่า “เอากำไร 6 เดือนแรกมาคิด”
ภ.ง.ด.51 สำหรับบริษัททั่วไปเป็นเรื่องของการประมาณผลประกอบการของทั้งรอบบัญชีจึงควรมองทั้งข้อมูลที่เกิดขึ้นแล้วและข้อมูลที่คาดว่าจะเกิดขึ้นในช่วงที่เหลือของปี
หากครึ่งปีแรกมีกำไรสูง แต่ครึ่งปีหลังคาดว่าจะมีค่าใช้จ่ายก้อนใหญ่ ข้อมูลนั้นก็ควรถูกนำมาพิจารณาในการประมาณการ ในทางกลับกัน หากครึ่งปีแรกกำไรยังไม่มาก แต่มีรายได้หรือโครงการสำคัญที่จะเกิดขึ้นในครึ่งปีหลัง ก็ควรนำข้อมูลดังกล่าวมารวมในการประมาณการด้วย
ต้องยื่น ภ.ง.ด.51 เมื่อไหร่?
กฎหมายกำหนดให้ยื่นแบบพร้อมชำระภาษี ถ้ามีภายใน 2 เดือนนับแต่วันสุดท้ายของรอบระยะเวลา 6 เดือน นับแต่วันแรกของรอบระยะเวลาบัญชี
ตัวอย่าง บริษัทที่มีรอบบัญชี 1 มกราคม – 31 ธันวาคม รอบระยะเวลา 6 เดือนแรกจะสิ้นสุดวันที่ 30 มิถุนายน จากนั้นจึงนับกำหนดเวลายื่นตามหลัก 2 เดือนดังกล่าว
ก่อนยื่นจริงควรตรวจปฏิทินภาษีและประกาศของกรมสรรพากรอีกครั้ง เพราะช่องทางการยื่น วันหยุดราชการ หรือประกาศเฉพาะช่วงเวลาอาจมีผลต่อวันครบกำหนดจริง
ทำไมต้องประมาณกำไรให้เหมาะสม?
การประมาณกำไรใน ภ.ง.ด.51 ไม่ควรเป็นเพียงการใส่ตัวเลขคร่าว ๆ โดยไม่มีข้อมูลรองรับ เพราะมาตรา 67 ตรี กำหนดเรื่องเงินเพิ่มไว้ หากบริษัทแสดงประมาณการกำไรสุทธิขาดไปเกินร้อยละ 25 ของกำไรสุทธิจริงโดยไม่มีเหตุอันสมควร
ก่อนยื่นจึงควรทบทวนอย่างน้อย ผลประกอบการปัจจุบัน รายได้ที่คาดว่าจะเกิดขึ้น ค่าใช้จ่ายที่คาดว่าจะเกิด รายการปรับปรุงทางภาษี และเหตุการณ์พิเศษที่อาจกระทบกำไรทั้งปี
เป้าหมายไม่ใช่การทำนายกำไรให้ตรงทุกบาท แต่ควรให้ประมาณการที่จัดทำขึ้นมีข้อมูลและเหตุผลรองรับตามข้อเท็จจริงที่ทราบในเวลานั้น
ถ้าผลจริงต่างจากประมาณการล่ะ?
ผลประกอบการจริงอาจแตกต่างจากประมาณการได้ โดยเฉพาะเมื่อมีเหตุการณ์ที่ไม่สามารถคาดการณ์ล่วงหน้าได้ ประเด็นสำคัญจึงไม่ใช่เพียงว่าตัวเลขต่างกันหรือไม่ แต่ต้องพิจารณาด้วยว่าการประมาณการในเวลาที่ยื่น มีเหตุผลและข้อมูลรองรับเพียงพอหรือไม่
กรมสรรพากรมีแนวทางพิจารณา “เหตุอันสมควร” สำหรับกรณีประมาณการกำไรสุทธิขาดไปตามมาตรา 67 ตรี จึงควรเก็บข้อมูลและหลักฐานที่ใช้ประกอบการประมาณการไว้ให้ตรวจสอบได้
ภาษีที่จ่ายตาม ภ.ง.ด.51 หายไปไหน?
ภาษีที่ชำระไว้ตามแบบ ภ.ง.ด.51ไม่ใช่การเสียภาษีซ้ำแต่สามารถนำไปเป็นเครดิตในการคำนวณภาษีเงินได้นิติบุคคล เมื่อสิ้นรอบบัญชีในแบบ ภ.ง.ด.50 ได้
บริษัทเปิดใหม่ต้องยื่น ภ.ง.ด.51 หรือไม่?
หากรอบระยะเวลาบัญชีแรกของบริษัทมีระยะเวลาน้อยกว่า 12 เดือนโดยหลักไม่ต้องยื่นแบบ ภ.ง.ด.51 สำหรับรอบบัญชีนั้น และหลักเดียวกันใช้กับรอบบัญชีสุดท้ายที่มีระยะเวลาน้อยกว่า 12 เดือน
หากกิจการมีรอบบัญชีหรือข้อเท็จจริงพิเศษ ควรตรวจสอบเงื่อนไขของกิจการนั้นก่อนสรุปหน้าที่ในการยื่นแบบ
Checklist ก่อนยื่น ภ.ง.ด.51
ก่อนยื่น ควรตรวจอย่างน้อยว่า ประมาณรายได้ทั้งปีแล้วหรือยัง ประมาณค่าใช้จ่ายทางภาษีครบหรือไม่ มีรายการปรับปรุงทางภาษีอะไรบ้าง เครดิตภาษีที่เกี่ยวข้องตรวจครบหรือยัง ประมาณการสอดคล้องกับผลประกอบการปัจจุบันหรือไม่ และมีเหตุการณ์พิเศษอะไรที่อาจทำให้กำไรทั้งปีเปลี่ยนอย่างมีนัยสำคัญ
สรุป: ภ.ง.ด.51 ต้องมอง “ทั้งปี” ไม่ใช่แค่ครึ่งปีแรก
สำหรับบริษัททั่วไป หัวใจของ ภ.ง.ด.51 คือการประมาณกำไรสุทธิของทั้งรอบบัญชีแล้วนำกึ่งหนึ่งของประมาณการกำไรสุทธิมาคำนวณภาษี
การทำประมาณการจากข้อมูลที่เหมาะสม ช่วยให้การยื่นภาษีครึ่งปีมีเหตุผลรองรับ ลดความเสี่ยงจากการประมาณกำไรต่ำเกินไป และช่วยให้กิจการเตรียมภาษีสิ้นปีได้เป็นระบบมากขึ้น