
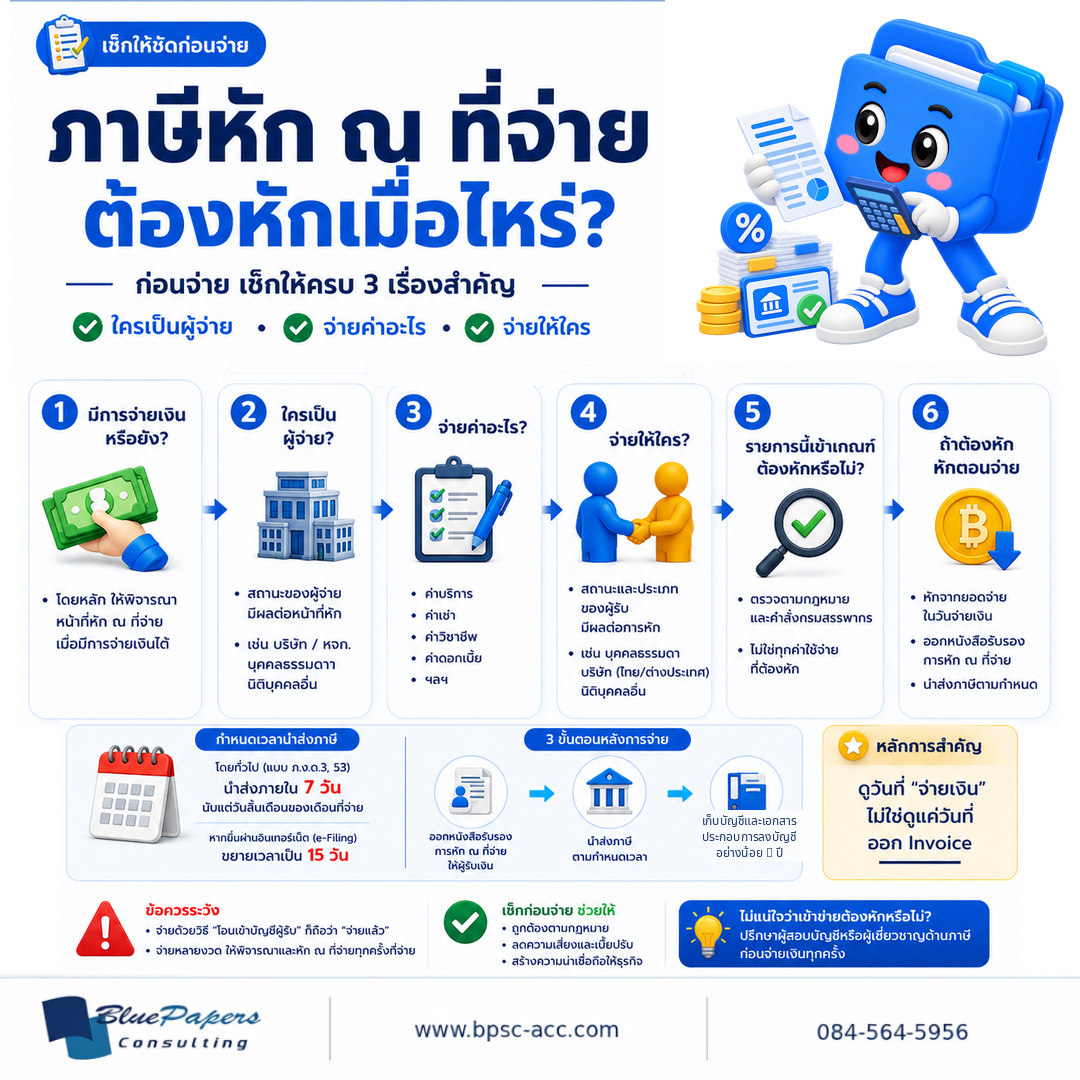
ภาษีหัก ณ ที่จ่าย ไม่ได้ดูแค่ว่า “จ่ายค่าอะไร”
เวลาบริษัทจ่ายเงินให้ผู้ขายหรือผู้ให้บริการ หลายคนจะเริ่มจากถามว่า “รายการนี้หักกี่เปอร์เซ็นต์?” แต่ก่อนจะไปถึงเรื่องอัตรา ต้องตอบให้ได้ก่อนว่ารายการนั้นมีหน้าที่ต้องหักหรือไม่
คำสั่งกรมสรรพากรที่ ท.ป.4/2528 กำหนดหลักเกณฑ์การหักภาษี ณ ที่จ่าย โดยแยกเงื่อนไขตามลักษณะของผู้จ่าย ประเภทเงินได้ และผู้รับเงิน ดังนั้นรายการที่ดูคล้ายกันอาจมีผลทางภาษีต่างกันได้
ก่อนจ่าย เช็กให้ครบ 3 เรื่องสำคัญ
1. ใครเป็นผู้จ่าย?
สถานะของผู้จ่ายมีผลต่อหน้าที่หักภาษี เพราะบางหลักเกณฑ์กำหนดหน้าที่เฉพาะ บริษัทหรือห้างหุ้นส่วนนิติบุคคล ขณะที่บางกรณีครอบคลุมผู้จ่ายประเภทอื่นด้วย
จึงไม่ควรสรุปจากชื่อค่าใช้จ่ายเพียงอย่างเดียว โดยไม่ดูว่าผู้จ่ายเป็นบุคคลธรรมดา บริษัท ห้างหุ้นส่วน หรือนิติบุคคลประเภทใด
2. จ่ายค่าอะไร?
ต้องดูว่าจำนวนเงินที่จ่ายเป็นเงินได้ประเภทใด เช่น ค่าบริการ ค่าเช่า ค่าวิชาชีพ ค่าดอกเบี้ย หรือเงินได้ประเภทอื่น เพราะกฎหมายกำหนดหลักเกณฑ์และอัตราแตกต่างกัน
บทความนี้จึงไม่ได้ทำตารางอัตราหักทุกประเภท เพราะการเลือกอัตราที่ถูกต้องควรเริ่มจากการจำแนก ลักษณะของเงินได้ให้ถูกก่อน
3. จ่ายให้ใคร?
ผู้รับเงินเป็นอีกปัจจัยหนึ่งที่ต้องตรวจ เช่น เป็นบุคคลธรรมดา บริษัทหรือห้างหุ้นส่วนนิติบุคคล ผู้รับในประเทศไทย หรือกรณีที่มีองค์ประกอบต่างประเทศ
การรู้เพียงว่า “เป็นค่าบริการ” จึงยังไม่เพียงพอที่จะสรุปหน้าที่และอัตราหัก หากยังไม่ทราบสถานะของผู้รับ
แล้วจังหวะไหนถือว่า “ต้องหัก”?
คำสั่งกรมสรรพากรที่ ท.ป.4/2528 กำหนดหลักให้ผู้จ่ายคำนวณหักภาษีทุกครั้งที่จ่ายเงินได้พึงประเมินแต่ละครั้งสำหรับรายการที่อยู่ในบังคับของคำสั่ง
ดังนั้นหลักใช้งานง่าย ๆ คือดูวันที่จ่ายเงิน ไม่ใช่ดูแค่วันที่ออก Invoice
บริษัทอาจได้รับ Invoice วันนี้ แต่กำหนดชำระอีก 30 วันข้างหน้า การได้รับ Invoice กับการจ่ายเงินเป็นคนละเหตุการณ์ และต้องพิจารณาหน้าที่หักตามจังหวะการจ่ายจริง
โอนเงินเข้าบัญชีผู้รับ ถือว่าจ่ายแล้วหรือไม่?
กรมสรรพากรมีแนววินิจฉัยเกี่ยวกับการจ่ายค่าบริการ ผ่านระบบหักเงินจากบัญชีธนาคารว่า ผู้จ่ายมีหน้าที่หักภาษี ณ ที่จ่าย ทุกครั้งที่มีการหักเงินจากบัญชีของผู้จ่าย และวันที่ในหนังสือรับรองต้องสอดคล้องกับวันที่มีการจ่ายนั้น
ในทางปฏิบัติ หากบริษัทชำระด้วยการโอนเงิน จึงควรตรวจเรื่องภาษีหัก ณ ที่จ่ายก่อนกดโอนหรือก่อนปล่อยรายการจ่ายไม่ใช่ค่อยย้อนกลับมาตรวจเมื่อจ่ายเงินออกไปแล้ว
จ่ายหลายงวด ต้องพิจารณาทุกครั้งที่จ่าย
หากสัญญาหรือ Invoice เดียวแบ่งชำระหลายครั้ง และรายการนั้นเข้าเกณฑ์ต้องหักภาษี ณ ที่จ่าย โดยหลักต้องพิจารณาและหักตามการจ่ายแต่ละครั้ง
การมีเอกสารต้นทางเพียงใบเดียว ไม่ได้ทำให้ทุกงวดชำระกลายเป็นการจ่ายครั้งเดียว
ถ้ารายการเข้าเกณฑ์ ต้องทำอะไรตอนจ่าย?
เมื่อพิจารณาแล้วว่ารายการต้องหักภาษี ณ ที่จ่าย ผู้จ่ายต้องคำนวณภาษีตามหลักเกณฑ์และอัตราที่ใช้กับรายการนั้น หักภาษีจากจำนวนเงินที่ต้องจ่าย และชำระยอดสุทธิให้ผู้รับ
สำหรับกรณีตามมาตรา 3 เตรส ประมวลรัษฎากรมาตรา 50 ทวิ กำหนดให้ออกหนังสือรับรองการหักภาษี ณ ที่จ่าย ให้ผู้ถูกหัก ทันทีทุกครั้งที่มีการหักเว้นแต่มีหลักเกณฑ์เฉพาะที่ใช้กับกรณีนั้น
หลังจ่าย ต้องนำส่งภาษีเมื่อไหร่?
สำหรับแบบภาษีเงินได้หัก ณ ที่จ่ายรายเดือน เช่น ภ.ง.ด.3 และ ภ.ง.ด.53โดยทั่วไปต้องยื่นรายการและนำส่งภาษี ภายใน 7 วันนับแต่วันสิ้นเดือนของเดือนที่จ่ายเงินได้
หากยื่นผ่านระบบอินเทอร์เน็ตตามหลักเกณฑ์การขยายเวลา กำหนดดังกล่าวขยายเป็น15 วันนับแต่วันสิ้นเดือนของเดือนที่จ่ายเงินได้
ก่อนยื่นแบบจริงควรตรวจปฏิทินภาษีของกรมสรรพากรอีกครั้ง เพราะวันหยุดราชการและประกาศเฉพาะช่วงเวลา อาจมีผลต่อวันครบกำหนดจริง
เอกสารควรเก็บไว้อย่างไร?
หลักด้านบัญชีกำหนดให้บริษัท เก็บรักษาบัญชีและเอกสารที่ต้องใช้ประกอบการลงบัญชี ไม่น้อยกว่า 5 ปีนับแต่วันปิดบัญชีดังนั้นหลักฐานการจ่ายเงิน เอกสารประกอบรายการ และเอกสารภาษีที่เกี่ยวข้อง ควรจัดเก็บอย่างเป็นระบบและค้นหาได้
ข้อผิดพลาดที่พบบ่อย
หักจากวันที่ Invoiceทั้งที่ยังไม่มีการจ่ายเงินจริง หรือในทางกลับกัน จ่ายเงินไปแล้วจึงค่อยย้อนกลับมาตรวจเรื่องภาษี ทำให้ต้องตามแก้เอกสารและยอดเงินภายหลัง
อีกกรณีคือใช้ “เปอร์เซ็นต์ที่เคยจำได้” กับค่าใช้จ่ายทุกครั้ง โดยไม่ตรวจสถานะผู้จ่าย ประเภทเงินได้ และผู้รับ ซึ่งอาจทำให้หักผิดหรือหักในรายการที่ไม่เข้าเกณฑ์
สรุป: อย่าเริ่มจากถามว่า “กี่เปอร์เซ็นต์?”
ก่อนจ่ายเงิน ให้เริ่มจากใครเป็นผู้จ่าย → จ่ายค่าอะไร → จ่ายให้ใครแล้วจึงตรวจว่ารายการนั้นเข้าเกณฑ์ต้องหักหรือไม่
หากเข้าเกณฑ์ ให้คำนวณและหักภาษี ณ ที่จ่ายตอนจ่าย ออกหนังสือรับรอง และนำส่งภาษีตามแบบและกำหนดเวลาที่เกี่ยวข้อง
ระบบตรวจสอบก่อนจ่ายที่ดี ช่วยลดทั้งการหักภาษีผิด การตามแก้เอกสาร และความเสี่ยงเรื่องเบี้ยปรับหรือเงินเพิ่มภายหลัง