
ธุรกิจหลังภัยพิบัติ · EP2
หลังน้ำลด เจ้าของกิจการอาจพบว่าสินค้า วัตถุดิบ หรือบรรจุภัณฑ์บางส่วนเปียกน้ำ เสื่อมสภาพ หรือขายไม่ได้เหมือนเดิม สิ่งที่อยากทำทันทีคือเคลียร์พื้นที่ นำของเสียหายไปทิ้ง แล้วแจ้งผู้ทำบัญชีว่าเป็นค่าใช้จ่ายของกิจการ
แต่การเสียหายจริงไม่ได้หมายความว่าจะทิ้งและตัดเป็นค่าใช้จ่ายได้ทันที กิจการต้องอธิบายได้ว่าสินค้าอะไรเสียหาย จำนวนเท่าไร ต้นทุนเท่าไร ยังขายหรือกู้คืนได้หรือไม่ และสุดท้ายจัดการอย่างไร
หลังเก็บหลักฐานเบื้องต้นตาม EP1: เก็บหลักฐานก่อนทิ้งหรือซ่อม ขั้นต่อไปคือการตรวจนับ ประเมินสภาพ และจัดทำเอกสารก่อนขายซากหรือทำลาย บทความนี้เน้นสินค้า วัตถุดิบ และบรรจุภัณฑ์ ส่วนทรัพย์สินถาวรต้องแยกพิจารณา
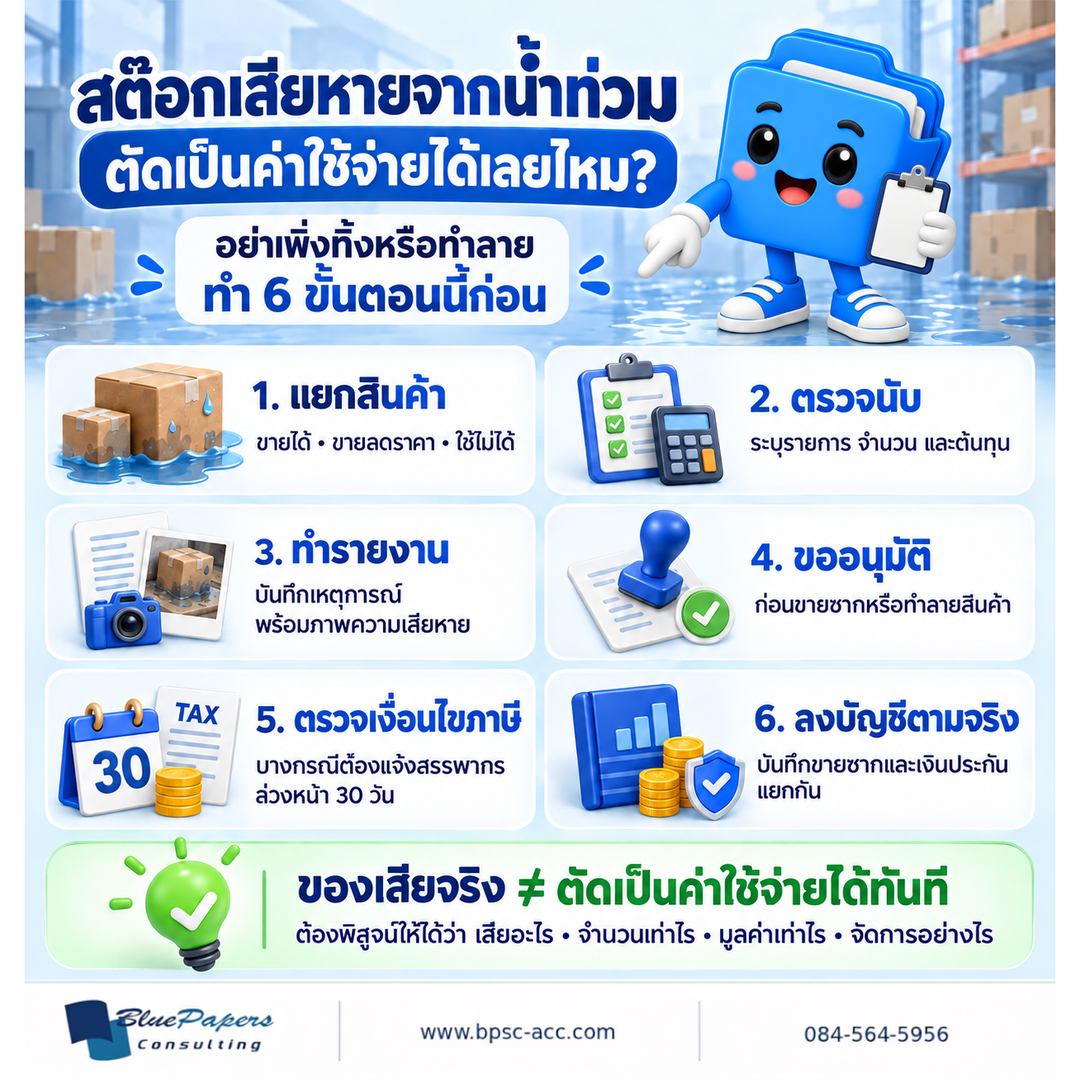
ของเสียจริง ≠ ตัดเป็นค่าใช้จ่ายได้ทันที
1. แยกสินค้าเสียหายออกจากสินค้าปกติ
เมื่อพื้นที่ปลอดภัยแล้ว ควรแยกสินค้าเพื่อป้องกันการปะปนหรือนำของเสียหายกลับไปขายโดยไม่ตั้งใจ โดยแบ่งเบื้องต้นเป็น 3 กลุ่ม
- ยังใช้งานหรือจำหน่ายได้ตามปกติ: ไม่เสียหาย หรือเสียหายเฉพาะบรรจุภัณฑ์ที่เปลี่ยนได้
- ยังมีมูลค่า แต่ขายได้ในราคาลดลง: มีตำหนิ แต่คุณภาพและความปลอดภัยยังผ่านข้อกำหนด
- เสียหายจนจำหน่ายหรือใช้งานไม่ได้: เสื่อมสภาพ ปนเปื้อน ไม่ปลอดภัย หรือกู้คืนไม่ได้ อาจต้องขายซากหรือทำลาย
การแยกสถานะช่วยไม่ให้ตัดสินค้าทั้งหมดออกจากบัญชี ทั้งที่บางส่วนยังมีมูลค่าอยู่
2. ตรวจนับและทำรายการความเสียหาย
ไม่ควรประมาณเพียงว่า “เสียไปครึ่งโกดัง” แต่ควรตรวจนับแต่ละประเภทให้ใกล้เคียงข้อเท็จจริงที่สุด ข้อมูลที่ควรมี ได้แก่
- ชื่อสินค้า วัตถุดิบ หรือบรรจุภัณฑ์ และรหัสสินค้า ถ้ามี
- จำนวนตามระบบก่อนเกิดเหตุ จำนวนที่พบหลังน้ำลด และจำนวนเสียหาย
- ลักษณะความเสียหาย
- ต้นทุนต่อหน่วยและต้นทุนรวม
- มูลค่าที่คาดว่าจะกู้คืนหรือขายได้
- แนวทางจัดการ: นำกลับมาใช้ ขายลดราคา ขายซาก หรือทำลาย
หากระบบหรือเอกสารเสียหายด้วย ให้รวบรวมใบซื้อ ใบรับสินค้า รายงานคลัง และข้อมูลสำรองประกอบ ไม่ควรใช้ราคาขายแทนต้นทุนโดยไม่มีเหตุผลรองรับ
3. จัดทำรายงานความเสียหายภายใน
ควรมีเอกสารอธิบายเหตุการณ์และผลตรวจสอบ ไม่เก็บเพียงภาพหรือข้อความสนทนา รายงานควรระบุ
- วันที่ สถานที่ สาเหตุ และวันที่เข้าตรวจสอบ
- รายการ จำนวน และมูลค่าที่ได้รับผลกระทบ
- ผลประเมินสภาพและวิธีจัดการที่เสนอ
- ชื่อและลายมือชื่อผู้ตรวจนับ ผู้ตรวจสอบหรือพยาน และผู้มีอำนาจอนุมัติ
แนบภาพ วิดีโอ รายการตรวจนับ หนังสือรับรองเหตุการณ์ เอกสารประกัน และหลักฐานอื่นไว้เป็นชุดเดียวกัน
4. อย่าเหมารวมว่าสินค้าเสียหายต้องทำลายทั้งหมด
พิจารณามูลค่าที่กู้คืนได้ก่อน สินค้าบางรายการอาจซ่อม เปลี่ยนบรรจุภัณฑ์ ขายลดราคาโดยเปิดเผยสภาพ หรือขายเป็นวัสดุเหลือใช้ได้
หากขายสินค้าเสียหายหรือขายซาก ต้องเก็บเอกสารและบันทึกรายได้ตามจริง ไม่ตัดต้นทุนทั้งหมดแล้วละเลยเงินที่ได้รับ สำหรับอาหาร ยา เครื่องสำอาง หรือสารเคมี ต้องตรวจข้อกำหนดของหน่วยงานกำกับก่อนนำกลับมาใช้ ขาย หรือทำลาย
5. หากต้องทำลายสินค้า ต้องมีขั้นตอนและพยาน
สำหรับบริษัทหรือห้างหุ้นส่วนนิติบุคคลที่นำต้นทุนสินค้าที่ทำลายมาเป็นรายจ่ายทางภาษี ต้องตรวจหลักเกณฑ์ที่เกี่ยวข้อง ไม่ใช่ทิ้งแล้วจัดเอกสารย้อนหลัง โดยเตรียม
- ผลตรวจสภาพ รายการ และมูลค่าที่จะทำลาย
- การอนุมัติจากผู้มีอำนาจ
- ผู้เกี่ยวข้องร่วมสังเกตการณ์และลงชื่อเป็นพยาน
- การเชิญผู้สอบบัญชีเป็นพยานตามหลักเกณฑ์ที่ใช้กับกิจการ
- รายงาน ภาพหรือวิดีโอการทำลาย และข้อมูลปรับปรุงสต๊อก
30 วัน ใช้กับกรณีใด?
คำสั่งกรมสรรพากร ป.79/2541 ข้อ 3(3.2) สำหรับนิติบุคคลทั่วไป กำหนดให้สินค้าที่เก็บรักษารอทำลายได้แจ้งสรรพากรในพื้นที่ล่วงหน้า 30 วัน โดยมีข้อยกเว้นเมื่อหน่วยงานราชการควบคุมการทำลายตามระเบียบ ส่วนสินค้าที่โดยสภาพเก็บไม่ได้ใช้เงื่อนไขข้อ 3(3.1) กิจการในเขตอุตสาหกรรมส่งออกและกรณี BOI มีแนวทางเฉพาะด้วย
จึงไม่ควรสรุปว่า “ต้องรอ 30 วันทุกกรณี” หรือ “น้ำท่วมแล้วได้รับยกเว้นทั้งหมด” ให้ตรวจข้อเท็จจริงก่อนกำหนดวันทำลาย หากมีอันตราย ให้จัดการความปลอดภัยก่อนและบันทึกหลักฐานเท่าที่ทำได้
6. การบันทึกบัญชีขึ้นอยู่กับมูลค่าที่เหลืออยู่
ต้องพิจารณามูลค่าที่คาดว่าจะได้รับกลับคืน ไม่ใช่ดูเพียงว่าเปียกน้ำหรือไม่ เช่น สินค้าที่ขายลดราคาได้อาจต้องปรับมูลค่า สินค้าที่กู้คืนได้บางส่วนต้องประเมินส่วนเสียหายจริง และสินค้าที่หมดมูลค่าอาจต้องตัดออกพร้อมหลักฐาน
สำหรับสินค้าคงเหลือ ต้องพิจารณาต้นทุนเทียบกับมูลค่าสุทธิที่จะได้รับตามมาตรฐานที่กิจการใช้ โดยคำนึงถึงราคาขายและค่าใช้จ่ายที่จำเป็นในการปรับสภาพและขาย หากขายซากได้ต้องบันทึกรายการขายด้วย
ผลขาดทุนทางบัญชีและรายจ่ายทางภาษีอาจต่างกัน: การปรับลดมูลค่าในบัญชีไม่ใช่หลักฐานว่าหักภาษีได้ทันที ผู้ทำบัญชีต้องพิจารณารอบเวลาและปรับปรุงกำไรทางภาษีตามเงื่อนไข
7. เงินประกันต้องแยกพิจารณาจากสินค้าเสียหาย
อย่านำยอดค่าสินไหมที่คาดว่าจะได้รับมาหักความเสียหายทันทีโดยไม่มีเอกสารยืนยัน ความเสียหายและสิทธิเรียกร้องประกันต้องแยกพิจารณา และอาจรับรู้คนละช่วงเวลา
- กรมธรรม์และรายละเอียดความคุ้มครอง
- หนังสือแจ้งเหตุและรายงานสำรวจความเสียหาย
- รายการสินค้าเคลม
- หนังสืออนุมัติค่าสินไหมและหลักฐานรับเงิน
ก่อนเคลื่อนย้าย ขายซาก หรือทำลาย ควรประสานบริษัทประกันหรือผู้สำรวจภัย เพราะการจัดการไปแล้วอาจกระทบการประเมินค่าสินไหม
ตัวอย่าง: สต๊อกต้นทุน 200,000 บาท ไม่ได้แปลว่าขาดทุนเท่ากัน
ตัวอย่างสมมติ: ร้านค้ามีสินค้าต้นทุนรวม 200,000 บาทได้รับผลกระทบ หลังตรวจนับแบ่งได้ดังนี้
- ต้นทุน 50,000 บาท ยังขายได้ตามปกติ
- ต้นทุน 80,000 บาท ขายลดราคาได้
- ต้นทุน 60,000 บาท เสียหายจนต้องทำลาย
- ต้นทุน 10,000 บาท ขายเป็นซากได้
ไม่ควรตัด 200,000 บาทเป็นค่าใช้จ่ายทั้งหมด ต้องประเมินแต่ละกลุ่มและบันทึกรายการขายตามจริง ตัวเลขข้างต้นเป็นต้นทุนของแต่ละกลุ่ม ไม่ใช่ราคาขายหรือยอดผลขาดทุนสุดท้าย และยังไม่มีข้อมูลพอที่จะคำนวณผลขาดทุนรวม หากมีเงินประกันให้พิจารณาแยกด้วย
Checklist ก่อนขายซากหรือทำลายสต๊อก
- ภาพและวิดีโอ รายการตรวจนับ และต้นทุน
- การแบ่งสินค้าตามสภาพและรายงานความเสียหาย
- เอกสารอนุมัติและหลักฐานจากหน่วยงานที่เกี่ยวข้อง
- เอกสารเคลมประกัน ถ้ามี
- แผนขายซากหรือทำลาย ผู้ร่วมสังเกตการณ์และพยาน
- การตรวจว่าต้องแจ้งสรรพากรล่วงหน้าหรือไม่
- เอกสารการขายหรือรายงานการทำลาย
- การปรับข้อมูลสต๊อกและส่งเอกสารให้ผู้ทำบัญชี
เริ่มจากข้อมูลให้ครบ ก่อนตัดสินใจจัดการสินค้า
แยกสินค้า → ตรวจนับ → ประเมินมูลค่า → ทำรายงาน → ขออนุมัติ → ขายซากหรือทำลาย → บันทึกบัญชี
หลักฐานที่ครบช่วยให้รู้มูลค่าความเสียหายจริง เคลมประกันเป็นระบบ และปิดบัญชีถูกต้องขึ้น ส่วนสิทธิหักรายจ่ายทางภาษีต้องตรวจเงื่อนไขอีกชั้นหนึ่ง