
ธุรกิจหลังภัยพิบัติ · EP1
เมื่อน้ำท่วมร้าน สำนักงาน หรือคลังสินค้า สิ่งที่เจ้าของธุรกิจมักทำเป็นอันดับแรกคือรีบขนย้าย ทำความสะอาด และทิ้งของที่เสียหายออกไป
แต่ถ้าไม่มีเหตุจำเป็นด้านความปลอดภัยหรือสุขอนามัย ธุรกิจไม่ควรรีบทิ้ง ซ่อม หรือเคลื่อนย้ายทุกอย่างก่อนเก็บหลักฐานให้ครบ เพราะเมื่อของเสียหายถูกทิ้งไปแล้ว การพิสูจน์จำนวน สภาพ และมูลค่าความเสียหายย้อนหลังอาจทำได้ยาก
หลักฐานเหล่านี้ไม่ได้ใช้เฉพาะสำหรับเคลมประกัน แต่ยังอาจต้องใช้ในการบันทึกบัญชี การตรวจสอบภาษี และการชี้แจงต่อผู้สอบบัญชีด้วย
ความเสียหายเกิดขึ้นแล้ว แต่อย่าปล่อยให้หลักฐานเสียหายตามไปด้วย
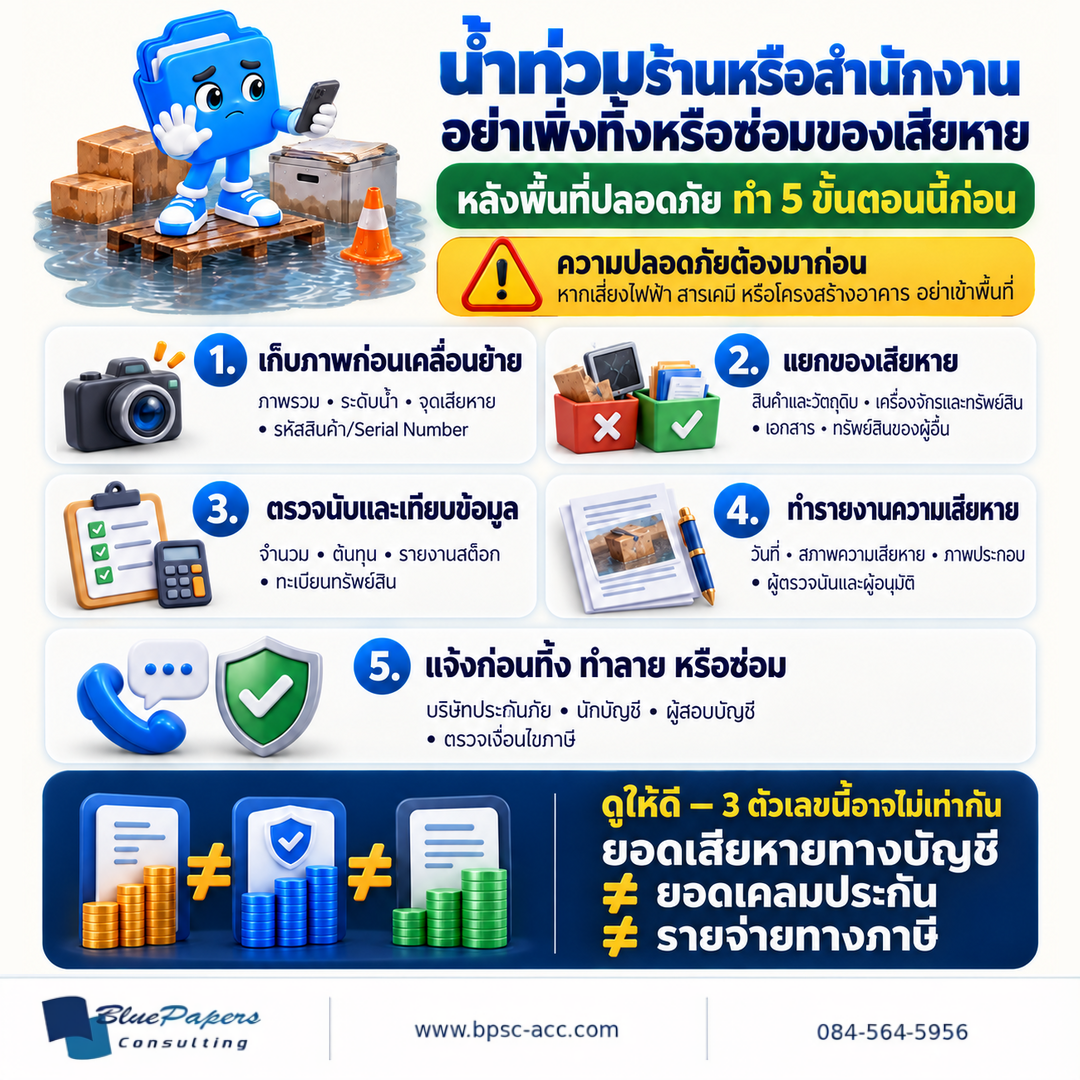
หลังน้ำลด ควรทำอะไรก่อน?
หากพื้นที่ปลอดภัยแล้ว ให้ดำเนินการตามลำดับดังนี้
- ถ่ายภาพและวิดีโอก่อนเคลื่อนย้าย
- แยกสินค้าออกจากทรัพย์สิน
- ตรวจนับรายการที่เสียหาย
- เทียบกับข้อมูลก่อนเกิดเหตุ
- แจ้งบริษัทประกัน นักบัญชี และผู้สอบบัญชี
- ตรวจสอบเงื่อนไขก่อนทิ้ง ทำลาย หรือซ่อม
หากมีความเสี่ยงจากไฟฟ้า สารเคมี โครงสร้างอาคาร หรือสิ่งปนเปื้อน ต้องให้ความสำคัญกับความปลอดภัยและปฏิบัติตามคำแนะนำของเจ้าหน้าที่ก่อนเสมอ
คำว่า “อย่าเพิ่งทิ้ง” จึงไม่ได้หมายความว่าธุรกิจต้องเก็บของเสียหายทุกชิ้นเอาไว้ แต่หมายถึงอย่าเพิ่งทิ้งหรือซ่อม หากยังไม่ได้เก็บหลักฐานและตรวจสอบเงื่อนไขที่เกี่ยวข้อง
1. ถ่ายหลักฐานให้เห็นทั้งภาพรวมและรายละเอียด
ก่อนขนย้ายหรือทำความสะอาด ควรถ่ายภาพและวิดีโอให้เห็นสภาพความเสียหายตามจริง โดยเก็บทั้งภาพรวมของสถานที่และภาพรายละเอียดของแต่ละรายการ
หลักฐานที่ควรมี ได้แก่
- ภาพรวมของร้าน สำนักงาน หรือคลังสินค้า
- ตำแหน่งและระดับน้ำภายในพื้นที่
- ภาพสินค้าและทรัพย์สินก่อนเคลื่อนย้าย
- ภาพความเสียหายระยะใกล้
- ยี่ห้อ รุ่น หมายเลขเครื่อง รหัสสินค้า หรือเลข Lot
- วันที่ เวลา และสถานที่เกิดเหตุ
หากยังไม่สามารถติดต่อบริษัทประกันภัยได้ทันที ควรถ่ายภาพเก็บไว้และแจ้งความเสียหายโดยเร็ว เพื่อให้บริษัทประกันเข้าตรวจสอบและประเมินความเสียหายตามเงื่อนไขกรมธรรม์
2. อย่ารวมความเสียหายทุกอย่างไว้ในรายการเดียว
สินค้า วัตถุดิบ เครื่องจักร และเอกสารบัญชี ไม่ควรถูกรวมเป็น “ของเสียหายจากน้ำท่วม” เพียงยอดเดียว เพราะแต่ละกลุ่มมีวิธีตรวจสอบ บันทึกบัญชี และพิจารณาภาษีแตกต่างกัน
ธุรกิจควรแยกอย่างน้อยเป็น 5 กลุ่ม
สินค้าสำเร็จรูป
ระบุรหัสสินค้า จำนวน ต้นทุน สภาพความเสียหาย และยังสามารถขายหรือใช้ประโยชน์ได้หรือไม่
วัตถุดิบและบรรจุภัณฑ์
ระบุประเภท เลข Lot จำนวน วันที่รับเข้า และผลกระทบต่อคุณภาพหรือความปลอดภัยของสินค้า
เครื่องจักรและทรัพย์สิน
ระบุรหัสทรัพย์สิน ยี่ห้อ รุ่น หมายเลขเครื่อง ราคาทุน มูลค่าตามบัญชี และประเมินเบื้องต้นว่าสามารถซ่อมแซมได้หรือไม่
เอกสารและข้อมูล
แยกประเภทเอกสาร ช่วงเวลา และข้อมูลที่สูญหาย เช่น ใบกำกับภาษี สัญญา เอกสารรับ–จ่ายสินค้า หรือข้อมูลจากระบบบัญชี
ทรัพย์สินของผู้อื่น
หากมีสินค้าฝากขาย ทรัพย์สินของลูกค้า หรือทรัพย์สินที่เช่ามา ต้องแยกออกจากทรัพย์สินของกิจการ พร้อมระบุเจ้าของและหลักฐานการรับฝากหรือเช่า
3. ตรวจนับและเทียบกับข้อมูลก่อนเกิดเหตุ
การถ่ายภาพเพียงอย่างเดียวอาจยังไม่เพียงพอ ธุรกิจควรจัดทำรายการตรวจนับและเปรียบเทียบกับข้อมูลที่มีอยู่ก่อนเกิดน้ำท่วม
ข้อมูลที่นำมาใช้ตรวจสอบได้ เช่น
- รายงานสินค้าคงเหลือล่าสุด
- ทะเบียนทรัพย์สิน
- ใบซื้อหรือใบกำกับภาษี
- รายงานรับ–จ่ายสินค้า
- รายการสั่งซื้อและรายการขาย
- ภาพจากกล้องวงจรปิด
- รายการชำระเงินหรือ Statement
- ข้อมูลจากระบบบัญชี ระบบขาย หรือระบบคลังสินค้า
ไม่ควรระบุเพียงว่า “สินค้าเสียหายประมาณ 500,000 บาท” โดยไม่มีรายละเอียดว่าสินค้าอะไร จำนวนเท่าใด และคำนวณมูลค่าจากข้อมูลใด
หากเอกสารต้นฉบับเสียหาย ควรรีบสำรองข้อมูลจากระบบ Cloud อีเมล ผู้ขาย ลูกค้า ธนาคาร หรือผู้ให้บริการระบบที่เกี่ยวข้อง
4. จัดทำรายงานความเสียหายภายใน
ธุรกิจควรจัดทำรายงานความเสียหายเป็นลายลักษณ์อักษร ไม่ควรเก็บเพียงรูปภาพไว้ในโทรศัพท์ของเจ้าของกิจการ
รายงานควรมีข้อมูลอย่างน้อยดังนี้
- วันที่และสถานที่เกิดเหตุ
- ลักษณะของภัยพิบัติ
- รายการและจำนวนที่เสียหาย
- สภาพและเหตุผลที่ไม่สามารถขายหรือใช้งานได้
- มูลค่าตามข้อมูลบัญชี
- มูลค่าที่คาดว่าจะได้รับคืนหรือขายเป็นซากได้
- ภาพประกอบ
- ชื่อผู้ตรวจนับ ผู้อนุมัติ และพยาน
สำหรับสินค้าที่ต้องนำไปทำลาย กรมสรรพากรมีหลักเกณฑ์เกี่ยวกับการตรวจสอบสภาพ การอนุมัติ การตรวจนับ และการมีพยาน จึงไม่ควรนำสินค้าไปทิ้งหรือทำลายโดยไม่มีเอกสารภายในรองรับ
5. แจ้งผู้เกี่ยวข้องก่อนทิ้ง ทำลาย หรือซ่อม
บริษัทประกันภัยหรือนายหน้าประกันภัย
แจ้งเหตุและตรวจสอบว่าบริษัทประกันต้องเข้าสำรวจความเสียหายก่อนเคลื่อนย้าย ซ่อม หรือทำลายทรัพย์สินหรือไม่ รวมถึงสอบถามรายการเอกสารที่ต้องใช้ตามเงื่อนไขกรมธรรม์
นักบัญชี
ให้นักบัญชีช่วยตรวจสอบว่าสิ่งที่เสียหายเป็นสินค้า วัตถุดิบ ทรัพย์สิน หรือค่าใช้จ่ายประเภทใด และต้องเตรียมข้อมูลอะไรเพื่อบันทึกบัญชี
ผู้สอบบัญชี
หากมีสินค้าเสียหายจำนวนมากหรือต้องนำไปทำลาย ควรสอบถามว่าผู้สอบบัญชีต้องเข้าร่วมสังเกตการณ์หรือตรวจสอบหลักฐานเพิ่มเติมหรือไม่
กรมสรรพากร
สินค้าบางประเภทที่สามารถเก็บรอการทำลายได้ อาจมีขั้นตอนแจ้งกรมสรรพากรล่วงหน้า แต่สินค้าที่เน่าเสียง่ายหรือไม่สามารถเก็บรักษาไว้ได้อาจมีแนวทางปฏิบัติแตกต่างกัน
จึงไม่ควรเข้าใจว่า “สินค้าทุกประเภทต้องแจ้งล่วงหน้า 30 วัน” หรือ “น้ำท่วมแล้วสามารถทิ้งได้ทันที” โดยไม่ตรวจสอบข้อเท็จจริงของแต่ละกรณี
จุดที่ห้ามพลาด
ยอดเสียหายทางบัญชี ไม่เท่ากับยอดเคลมประกัน
มูลค่าความเสียหายทางบัญชี ≠ ยอดเคลมประกัน ≠ รายจ่ายทางภาษี
ตัวอย่างเช่น เครื่องจักรซื้อมาในราคา 500,000 บาท แต่ผ่านการใช้งานและคิดค่าเสื่อมราคามาแล้ว มูลค่าตามบัญชีในวันที่เกิดเหตุอาจเหลือเพียง 180,000 บาท ขณะที่บริษัทประกันอาจพิจารณาจ่ายตามเงื่อนไขและวงเงินที่ระบุไว้ในกรมธรรม์อีกจำนวนหนึ่ง
ในกรณีสินค้า มูลค่าความเสียหายก็ไม่ควรคำนวณจากราคาขายเพียงอย่างเดียว เพราะการบันทึกบัญชีต้องพิจารณาต้นทุน มูลค่าที่อาจได้รับคืน และสภาพของสินค้าแต่ละรายการ
ดังนั้นอย่าเพิ่งบันทึกยอดความเสียหายโดยอ้างอิงจากราคาขายของสินค้า จำนวนเงินเอาประกัน ยอดที่ยื่นเรียกร้องค่าสินไหม หรือยอดประเมินคร่าว ๆ ของเจ้าของกิจการ ควรรอให้มีข้อมูลเพียงพอและพิจารณาแต่ละส่วนแยกจากกัน
สิ่งที่ไม่ควรทำหลังเกิดน้ำท่วม
- ทิ้งของทันทีโดยไม่มีภาพและรายการตรวจนับ
- นำของเสียหายปะปนกับของปกติ
- ประเมินความเสียหายเป็นยอดรวมโดยไม่มีรายละเอียด
- ซ่อมเครื่องจักรก่อนเก็บหลักฐานหรือแจ้งบริษัทประกัน
- ใช้ยอดเคลมประกันเป็นยอดขาดทุนทางบัญชีทันที
- ถือว่าความเสียหายทั้งหมดเป็นรายจ่ายทางภาษีโดยอัตโนมัติ
- ขายซากโดยไม่ออกเอกสารและไม่บันทึกรายการ
- เก็บหลักฐานไว้ในโทรศัพท์หรือคอมพิวเตอร์เพียงแห่งเดียว
แฟ้มหลักฐานหลังน้ำท่วมควรมีอะไรบ้าง?
- ภาพและข้อมูลเหตุการณ์
- รายการสินค้าที่เสียหาย
- รายการทรัพย์สินที่เสียหาย
- เอกสารประกันภัยและการเรียกร้องค่าสินไหม
- เอกสารบัญชี ภาษี และการอนุมัติทำลาย
ควรตั้งชื่อไฟล์ให้ค้นหาได้ เช่น วันที่–สถานที่–ประเภททรัพย์สิน–ลำดับรายการ และสำรองไฟล์ไว้มากกว่าหนึ่งแห่ง
สรุป
เมื่อน้ำท่วมร้าน สำนักงาน หรือคลังสินค้า หลังจากดูแลความปลอดภัยแล้ว สิ่งสำคัญไม่ใช่การรีบทิ้งของเสียหาย แต่คือการเก็บหลักฐาน แยกประเภท ตรวจนับ และประสานผู้เกี่ยวข้องให้ครบก่อน
หลักฐานที่จัดทำอย่างเป็นระบบจะช่วยให้ธุรกิจบันทึกบัญชีได้ถูกต้องขึ้น พิจารณาภาษีได้จากข้อเท็จจริง เคลมประกันได้มีหลักฐานรองรับ และลดปัญหาเมื่อต้องตรวจสอบย้อนหลัง
แม้สินค้าหรือทรัพย์สินที่เสียหายจะต้องถูกทิ้งในที่สุด แต่หลักฐานที่หายไปแล้วอาจไม่สามารถจัดทำขึ้นใหม่ได้