
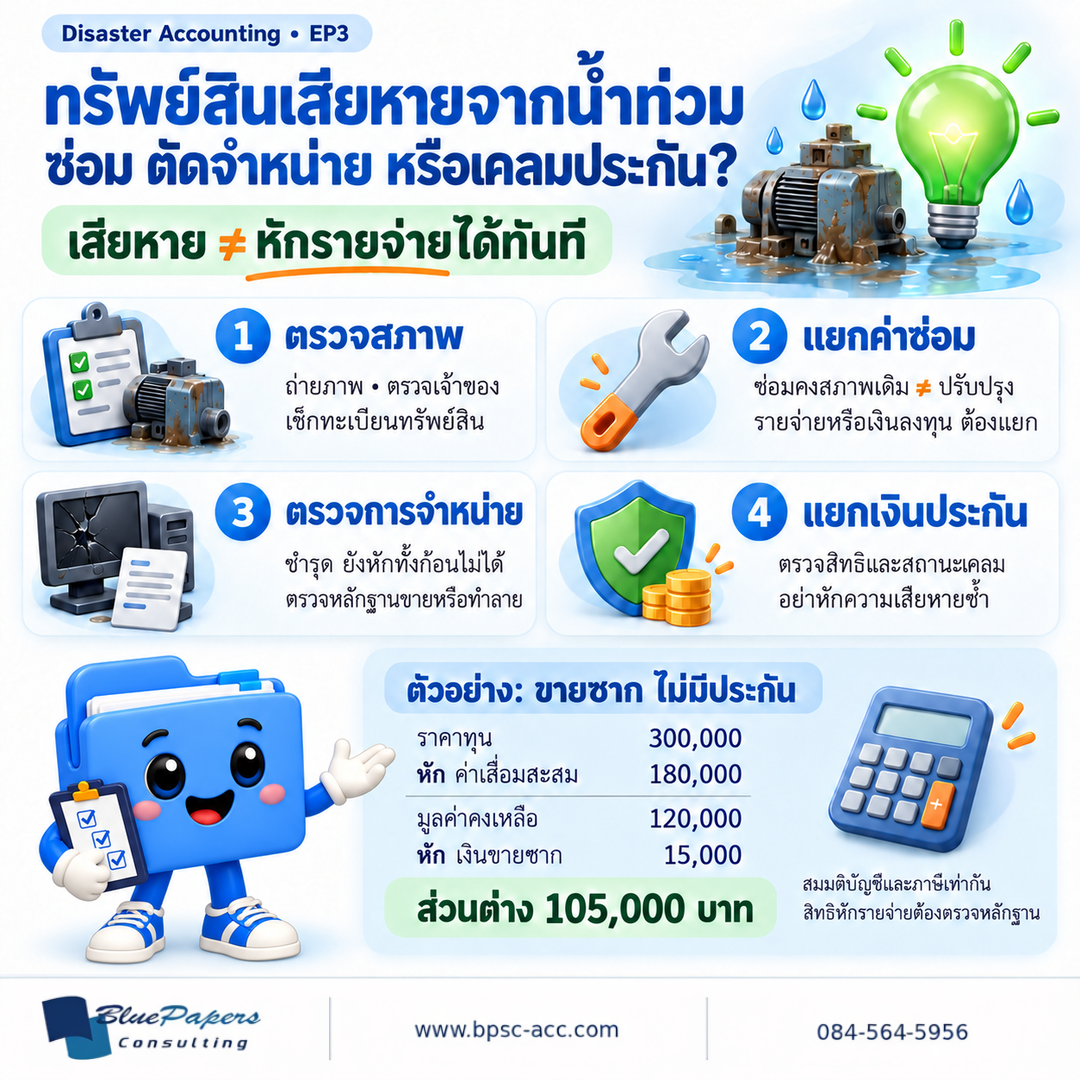
ธุรกิจหลังภัยพิบัติ · EP3
หลังน้ำลด เจ้าของธุรกิจอาจต้องรีบซ่อมเครื่องจักร เปลี่ยนคอมพิวเตอร์ หรือซื้ออุปกรณ์ใหม่เพื่อกลับมาเปิดกิจการ แต่การตัดสินใจแต่ละแบบส่งผลต่อทั้งเงินสด บัญชี และภาษีต่างกัน
ทรัพย์สินเสียหาย ไม่ได้แปลว่าหักค่าใช้จ่ายได้ทันที และเงินประกันที่ได้รับก็ต้องตรวจเงื่อนไขแยกต่างหาก
ก่อนซ่อม ขายซาก หรือทำลาย ควรรวบรวมหลักฐานและตรวจสถานะทรัพย์สินให้ชัด เพื่อให้การฟื้นธุรกิจและการจัดการบัญชีเดินไปด้วยกัน
บทความนี้เน้นทรัพย์สินที่ใช้ในกิจการ โดยส่วนหลักเกณฑ์ภาษีอ้างอิงบริษัทและห้างหุ้นส่วนนิติบุคคล บุคคลธรรมดาต้องตรวจวิธีหักค่าใช้จ่ายและสิทธิของตนเองเพิ่มเติม ส่วนสินค้าและสต๊อก อ่านต่อใน Disaster Accounting EP2
1. ตรวจให้ชัดว่าเสียหายแค่ไหน และเป็นทรัพย์สินของใคร
เมื่อเข้าพื้นที่ได้อย่างปลอดภัย ให้จัดรายการทรัพย์สินเสียหาย พร้อมข้อมูลต่อไปนี้:
- ชื่อทรัพย์สิน รหัสทรัพย์สิน หรือเลขเครื่อง
- เจ้าของทรัพย์สิน—กิจการเป็นเจ้าของ เช่า หรือเช่าซื้อ
- ภาพความเสียหาย สถานที่ และวันที่เกิดเหตุ
- ราคาทุนและค่าเสื่อมราคาจากทะเบียนทรัพย์สิน
- รายงานช่างหรือผู้เชี่ยวชาญ และประมาณการค่าซ่อม
- กรมธรรม์และสถานะการแจ้งเคลม หากมีประกัน
จากนั้นแยกเป็น ซ่อมแล้วใช้ต่อได้ / ต้องประเมินเพิ่มเติม / ใช้งานต่อไม่ได้
หากเป็นทรัพย์สินเช่าหรือเช่าซื้อ ต้องตรวจสัญญาและประสานเจ้าของทรัพย์สินก่อนตัดสินใจ ส่วนทรัพย์สินที่มีประกัน ควรประสานบริษัทประกันเรื่องการตรวจสภาพและหลักฐานก่อนเคลื่อนย้ายหรือกำจัด
2. ซ่อมให้กลับมาใช้ได้ กับปรับปรุงให้ดีขึ้น ต้องแยกกัน
คำว่า “ค่าซ่อม” บนใบแจ้งหนี้ยังไม่เพียงพอ ต้องดูว่างานที่ทำมีลักษณะอย่างไร
| ลักษณะงาน | สิ่งที่ต้องพิจารณา |
|---|---|
| ซ่อมให้กลับมาคงสภาพเดิม | ตรวจการเป็นรายจ่ายของกิจการและหลักฐานประกอบ |
| ต่อเติม เพิ่มกำลังผลิต หรือทำให้ดีขึ้น | อาจเป็นรายจ่ายลงทุน ต้องรวมเป็นต้นทุนทรัพย์สินและพิจารณาค่าเสื่อมราคา |
| มีทั้งซ่อมและปรับปรุง | ขอให้ผู้รับจ้างแยกรายการและมูลค่าให้ชัด |
สำหรับภาษีเงินได้นิติบุคคล มาตรา 65 ตรี (5) แยกรายจ่ายลงทุนหรือทำให้ทรัพย์สินดีขึ้นออกจากการซ่อมแซมให้คงสภาพเดิม จึงไม่ควรนำค่าปรับปรุงทั้งหมดมาหักเป็นค่าซ่อมในครั้งเดียวโดยไม่ตรวจรายละเอียด
ก่อนอนุมัติงาน ขอใบเสนอราคาที่แยก “ซ่อมส่วนเดิม” และ “เพิ่มหรือปรับปรุง” จะช่วยให้ตรวจรายการได้ง่ายขึ้น
3. ใช้ไม่ได้แล้ว ยังตัดเป็นรายจ่ายทันทีไม่ได้
การลงบัญชีว่าทรัพย์สินเสียหาย กับการหักรายจ่ายเพื่อคำนวณภาษี เป็นคนละขั้นตอนที่ต้องตรวจให้สัมพันธ์กัน
ตามคำสั่งกรมสรรพากรที่ ป.58/2538 ทรัพย์สินที่ชำรุดจนใช้งานไม่ได้ยังนำต้นทุนที่เหลืออยู่มาตัดเป็นรายจ่ายทั้งจำนวนทันทีไม่ได้ แต่เมื่อทำลายหรือขายทรัพย์สินนั้น จึงมีสิทธิตัดต้นทุนที่เหลืออยู่ตามหลักเกณฑ์ และหากขาย ต้องนำราคาขายมารวมคำนวณกำไรสุทธิด้วย
ก่อนดำเนินการ ควรจัดชุดหลักฐานให้เชื่อมโยงกัน ได้แก่:
- รายการทรัพย์สินและข้อมูลต้นทุนคงเหลือ
- ภาพความเสียหายและผลประเมินสภาพ
- เอกสารอนุมัติการขายหรือทำลาย
- หลักฐานการดำเนินการจริง
- เอกสารขายซากและรับเงิน หากมี
- เอกสารประกันที่เกี่ยวข้อง
อย่าใช้ราคาซื้อเดิมเป็นยอดขาดทุนโดยอัตโนมัติ เพราะต้องตรวจค่าเสื่อมราคาที่หักไปแล้ว และต้นทุนคงเหลือทางภาษี ซึ่งอาจต่างจากมูลค่าในบัญชี
4. ตัวอย่าง: เครื่องจักรซื้อ 300,000 บาท ไม่ได้แปลว่าขาดทุน 300,000 บาท
สมมติเครื่องจักรมีข้อมูลดังนี้:
| รายการ | จำนวน |
|---|---|
| ราคาทุน | 300,000 บาท |
| ค่าเสื่อมราคาสะสม | 180,000 บาท |
| มูลค่าคงเหลือ | 120,000 บาท |
| เงินขายซาก | 15,000 บาท |
| ส่วนต่างก่อนพิจารณารายการอื่น | 105,000 บาท |
ตัวอย่างนี้สมมติว่ามูลค่าคงเหลือทางบัญชีและทางภาษีเท่ากัน ไม่มีประกัน และไม่มีรายการอื่น
จำนวน 105,000 บาท ช่วยอธิบายส่วนต่างจากการจำหน่าย แต่การใช้เป็นรายจ่ายภาษีต้องตรวจข้อเท็จจริงและหลักฐานการขายด้วย ไม่ใช่เห็นว่าเครื่องจักรเสียแล้วบันทึกขาดทุนตามราคาซื้อเดิมทันที
5. มีประกัน ต้องแยกความเสียหาย การเคลม และเงินรับ
ควรติดตามอย่างน้อยสามรายการแยกกัน:
- ทรัพย์สินเสียหายอะไร และต้นทุนคงเหลือเท่าไร
- บริษัทประกันรับเคลมหรืออนุมัติชดใช้แล้วหรือยัง
- ได้รับเงินเท่าไร เมื่อไร และชดเชยรายการใด
มาตรา 65 ตรี (12) กำหนดข้อจำกัดเรื่องผลเสียหายที่อาจได้รับกลับคืนจากประกันหรือสัญญาคุ้มกัน จึงไม่ควรหักความเสียหายเต็มจำนวนโดยไม่ตรวจสิทธิชดเชย โดยเฉพาะกรณีเคลมยังไม่จบเมื่อสิ้นรอบบัญชี
ส่วนค่าสินไหมจากภัยธรรมชาติ พระราชกฤษฎีกาฯ ฉบับที่ 527 มาตรา 4 มีข้อยกเว้นภาษีเงินได้นิติบุคคลสำหรับส่วนที่เกินต้นทุนทรัพย์สินคงเหลือหลังหักค่าเสื่อมราคา ภายใต้ขอบเขตที่กฎหมายกำหนด จึงต้องตรวจประเภทเงินชดเชยและเงื่อนไขก่อนสรุปภาษี
เงินประกันเข้าบัญชี ไม่ได้แปลว่าบันทึกเป็นยอดขาย และไม่ได้แปลว่ายกเว้นภาษีทั้งหมดโดยอัตโนมัติ
6. ซื้อของใหม่ทดแทน ต้องแยกจากของเดิมที่เสียหาย
เมื่อซื้อเครื่องจักรหรืออุปกรณ์ใหม่ ให้จัดเอกสารเป็นอีกชุดหนึ่ง พร้อมระบุวันที่พร้อมใช้งานและตรวจการบันทึกเป็นทรัพย์สินกับค่าเสื่อมราคา
การซื้อใหม่ไม่ได้ทำให้ของเดิมถูกตัดออกจากทะเบียนโดยอัตโนมัติ และไม่ควรนำราคาของใหม่ไปใช้เป็นมูลค่าความเสียหายของของเดิม ต้องจัดการสองรายการนี้แยกกัน
ก่อนตัดสินใจ ควรดูทั้งค่าซ่อม ระยะเวลาหยุดงาน อายุใช้งานที่เหลือ และเงินสดที่ต้องใช้ เพื่อเลือกทางที่เหมาะกับการกลับมาเดินธุรกิจ
Checklist ก่อนปิดรายการทรัพย์สินเสียหาย
- ตรวจความเป็นเจ้าของและรายการในทะเบียนทรัพย์สินแล้ว
- มีภาพความเสียหายและผลประเมินสภาพ
- แยกค่าซ่อมกับค่าปรับปรุงได้
- ตรวจต้นทุนคงเหลือทางบัญชีและทางภาษีแล้ว
- มีหลักฐานขายหรือทำลาย หากดำเนินการแล้ว
- ตรวจสิทธิประกันและสถานะเคลมแล้ว
- แยกเงินขายซาก เงินประกัน และการซื้อใหม่
- ส่งข้อมูลให้ผู้ทำบัญชีตรวจรอบการรับรู้และรายการปรับปรุงภาษี