
ธุรกิจหลังภัยพิบัติ · EP4
หลังแจ้งเคลมประกัน เจ้าของธุรกิจอาจต้องติดตามเอกสาร รอผลพิจารณา และสำรองเงินซ่อมหรือซื้อของทดแทนไปก่อน เมื่อเงินชดเชยเข้าบัญชี จึงอาจคิดว่าเรื่องความเสียหายจบแล้ว
แต่ในทางบัญชีและภาษี ยังต้องเชื่อมข้อมูลให้ครบว่า เงินนี้ชดเชยอะไร บริษัทประกันตกลงชดใช้เท่าไร และกิจการบันทึกความเสียหายเดิมไว้อย่างไร
บทความนี้เน้นบริษัทและห้างหุ้นส่วนนิติบุคคล ส่วนบุคคลธรรมดาต้องตรวจหลักเกณฑ์ภาษีและสิทธิยกเว้นของตนเองแยกต่างหาก หากยังอยู่ระหว่างจัดการทรัพย์สินเสียหาย อ่านต่อใน Disaster Accounting EP3
1. แยกก่อนว่าเงินประกันชดเชยอะไร
เงินโอนจากบริษัทประกันหนึ่งครั้ง อาจครอบคลุมความเสียหายหลายรายการ เช่น:
- สินค้าและวัตถุดิบ
- เครื่องจักร อาคาร หรืออุปกรณ์
- ค่าซ่อมและค่าใช้จ่ายตามความคุ้มครอง
- การหยุดชะงักของธุรกิจหรือการสูญเสียรายได้
ควรขอรายละเอียดการชดใช้ให้แยกตามรายการ เพราะเงินแต่ละส่วนอาจมีวิธีพิจารณาทางบัญชีและภาษีต่างกัน
อย่ารวมทุกอย่างเป็น “เงินประกันน้ำท่วม” แล้วใช้ข้อสรุปเดียวกับทั้งยอด
เงินช่วยเหลือจากรัฐบาลหรือเงินบริจาคก็ควรแยกจากค่าสินไหมของบริษัทประกัน เพราะมีที่มาและเงื่อนไขภาษีคนละส่วน
2. ทำตารางติดตามเคลม ให้เห็นตั้งแต่ยื่นจนรับครบ
อย่างน้อยควรมีข้อมูลต่อไปนี้:
| รายการที่ติดตาม | ข้อมูลที่ควรเก็บ |
|---|---|
| เหตุและรายการเสียหาย | วันที่เกิดเหตุ เลขเคลม และรายการสินค้าหรือทรัพย์สิน |
| ยอดเรียกร้อง | จำนวนที่ยื่น พร้อมหลักฐานประกอบ |
| ผลพิจารณา | รายการที่ยอมรับ ยอดที่ตกลงชดใช้ และวันที่มีเอกสารยืนยัน |
| รายการปรับลด | ค่าเสียหายส่วนแรก ข้อจำกัดความคุ้มครอง หรือรายการที่ไม่ชดใช้ |
| การรับเงิน | วันที่ จำนวนเงินแต่ละงวด และหลักฐานธนาคาร |
| งานค้าง | เอกสารที่ยังต้องส่ง ยอดที่ยังมีข้อโต้แย้ง หรือเงินที่ยังรอรับ |
หากได้รับเงินล่วงหน้าหรือเงินบางส่วน ให้ระบุสถานะตามเอกสาร อย่าเพิ่งถือว่าเป็นยอดชดใช้สุดท้าย
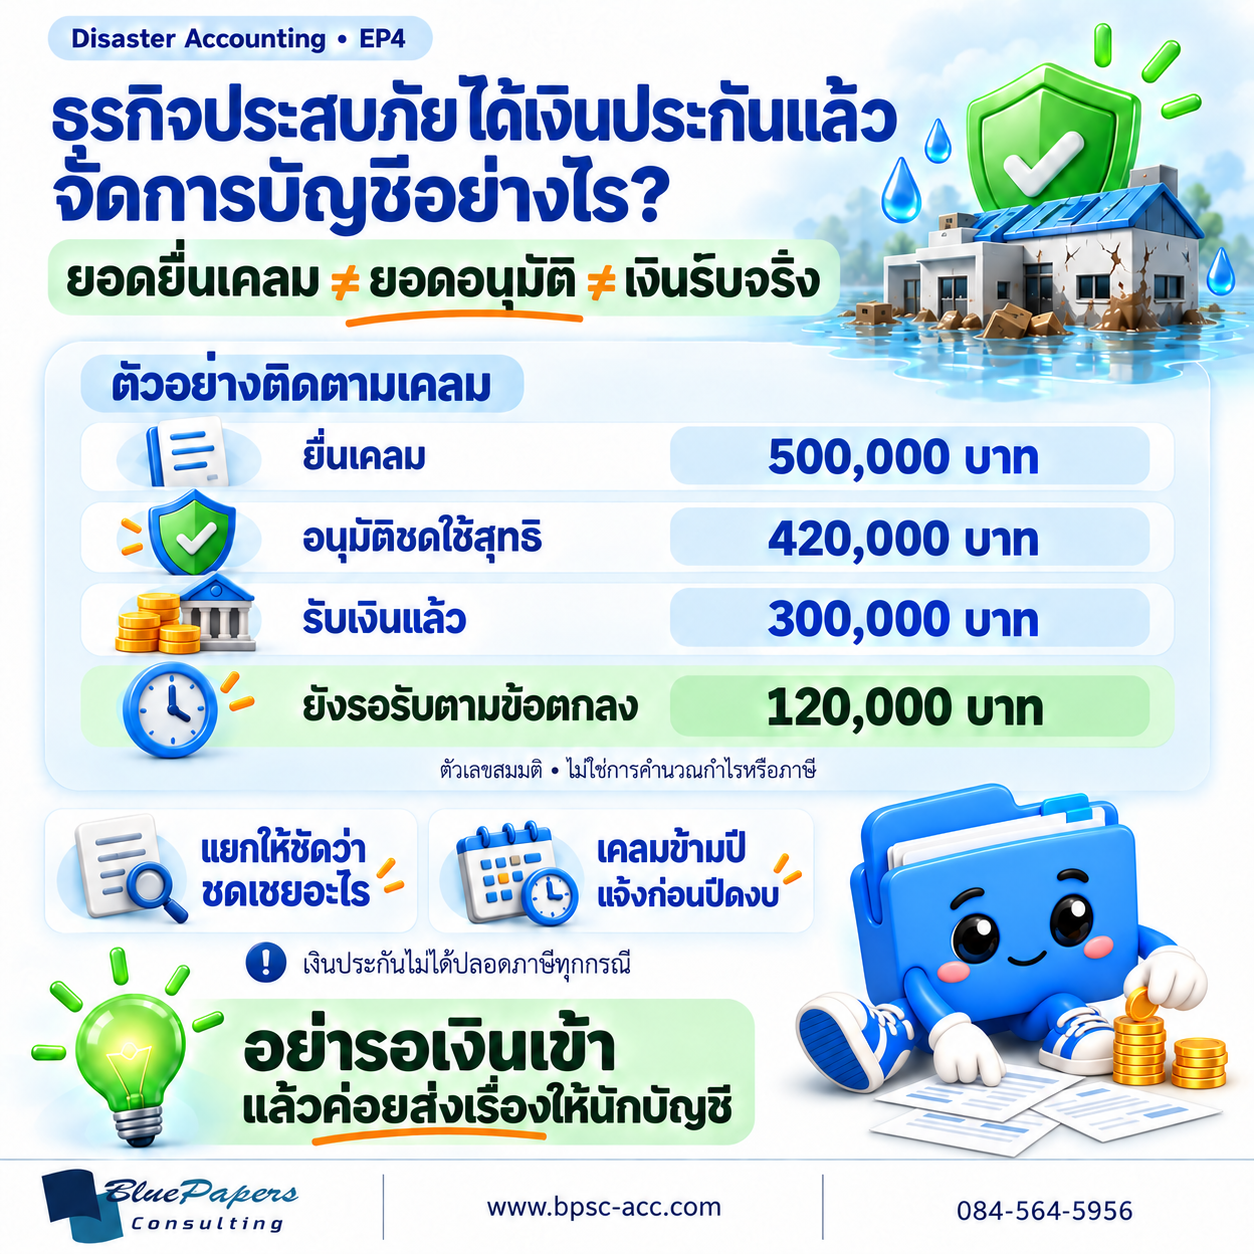
3. ตัวอย่าง: ยื่นเคลม 500,000 บาท แต่เงินเข้าครั้งแรก 300,000 บาท
สมมติบริษัทมีเอกสารดังนี้:
| รายการ | จำนวน |
|---|---|
| ยอดที่ยื่นเรียกร้อง | 500,000 บาท |
| ยอดชดใช้สุทธิที่บริษัทประกันยืนยัน | 420,000 บาท |
| เงินรับงวดแรก | 300,000 บาท |
| ยอดตามข้อตกลงที่ยังรอรับ | 120,000 บาท |
ตัวเลขทั้งสี่มีความหมายต่างกัน:
- 500,000 บาท เป็นยอดเรียกร้อง ไม่ใช่ยอดที่ประกันยอมรับทั้งหมด
- 420,000 บาท เป็นยอดชดใช้ตามเอกสารยืนยันในตัวอย่าง
- 300,000 บาท เป็นเงินที่ได้รับแล้ว
- 120,000 บาท เป็นยอดที่ต้องติดตามรับตามข้อตกลง
ส่วนต่างระหว่างยอดเรียกร้องกับยอดชดใช้ ต้องตรวจเหตุผลจากเอกสาร ไม่ควรนำไปลงเป็นผลขาดทุนทางบัญชีหรือรายจ่ายภาษีโดยอัตโนมัติ
ตัวอย่างนี้อธิบายการติดตามเคลมเท่านั้น ยังไม่ได้คำนวณผลกำไรขาดทุนหรือภาษีของกิจการ
4. เคลมยังไม่จบตอนสิ้นปี ต้องแจ้งนักบัญชี
กรณีเกิดเหตุปลายปี แต่ประกันพิจารณาหรือจ่ายเงินปีถัดไป ควรส่งข้อมูลให้นักบัญชีก่อนปิดงบ ได้แก่:
- วันที่เกิดเหตุและวันที่แจ้งเคลม
- เอกสารประเมินความเสียหาย
- หนังสือตอบรับหรือยืนยันการชดใช้
- ประเด็นที่ยังอยู่ระหว่างพิจารณาหรือโต้แย้ง
- เงินที่ได้รับแล้ว รวมถึงเอกสารเพิ่มเติมหลังวันสิ้นรอบบัญชี
วันที่เงินเข้าบัญชีเพียงอย่างเดียว ไม่เพียงพอที่จะตัดสินว่าต้องรับรู้รายการในรอบบัญชีใด
ต้องพิจารณาสิทธิเรียกร้อง ความแน่นอนของการชดใช้ และหลักเกณฑ์บัญชีที่กิจการใช้ ส่วนภาษีต้องตรวจเกณฑ์สิทธิและเงื่อนไขที่เกี่ยวข้องเพิ่มเติม
5. เงินประกันไม่ได้ปลอดภาษีทุกกรณี
สำหรับนิติบุคคล มีบทบัญญัติยกเว้นภาษีค่าสินไหมจากภัยธรรมชาติบางส่วนตามพระราชกฤษฎีกาฯ ฉบับที่ 527 มาตรา 4 โดยเกี่ยวข้องกับส่วนที่เกินต้นทุนทรัพย์สินคงเหลือหลังหักค่าเสื่อมราคาตามกฎหมาย
จึงต้องตรวจทั้ง สาเหตุของภัย ประเภทเงินชดเชย และต้นทุนทรัพย์สินทางภาษี ก่อนใช้สิทธิ ไม่ควรสรุปว่าเงินที่ได้รับจากบริษัทประกันทุกประเภทได้รับยกเว้นเหมือนกัน
นอกจากนี้ มาตรา 65 ตรี (12) มีข้อจำกัดเกี่ยวกับผลเสียหายที่อาจได้รับกลับคืนจากประกันหรือสัญญาคุ้มกัน จึงต้องตรวจความเสียหายและสิทธิชดเชยควบคู่กัน เพื่อไม่ให้หักรายจ่ายเกินสิทธิ
ส่วน VAT ต้องแยกค่าสินไหมที่ชดเชยความเสียหายออกจากธุรกรรมอื่น เช่น การขายซาก อย่าใช้ข้อสรุปของเงินชดเชยไปครอบคลุมการขายสินค้าหรือทรัพย์สินด้วย
6. ซื้อของทดแทน ต้องเก็บเอกสารแยกจากเงินประกัน
เมื่อได้รับเงินแล้วนำไปซื้อเครื่องจักรหรือสินค้าใหม่ ควรเก็บเอกสารซื้อและบันทึกรายการใหม่ตามลักษณะของสิ่งที่ซื้อ
อย่าใช้ยอดเงินประกันหักกับราคาซื้อใหม่จนเหลือเพียงยอดจ่ายสุทธิ เพราะจะทำให้ติดตามที่มาของรายการได้ยาก
ควรเชื่อมโยงข้อมูลสามส่วนให้ตรวจสอบได้:
- รายการเดิม: เสียหายอะไร และจัดการไปอย่างไร
- ประกัน: ชดใช้รายการใด จำนวนเท่าไร
- รายการใหม่: ซื้อหรือซ่อมอะไร และมีหลักฐานใดรองรับ