
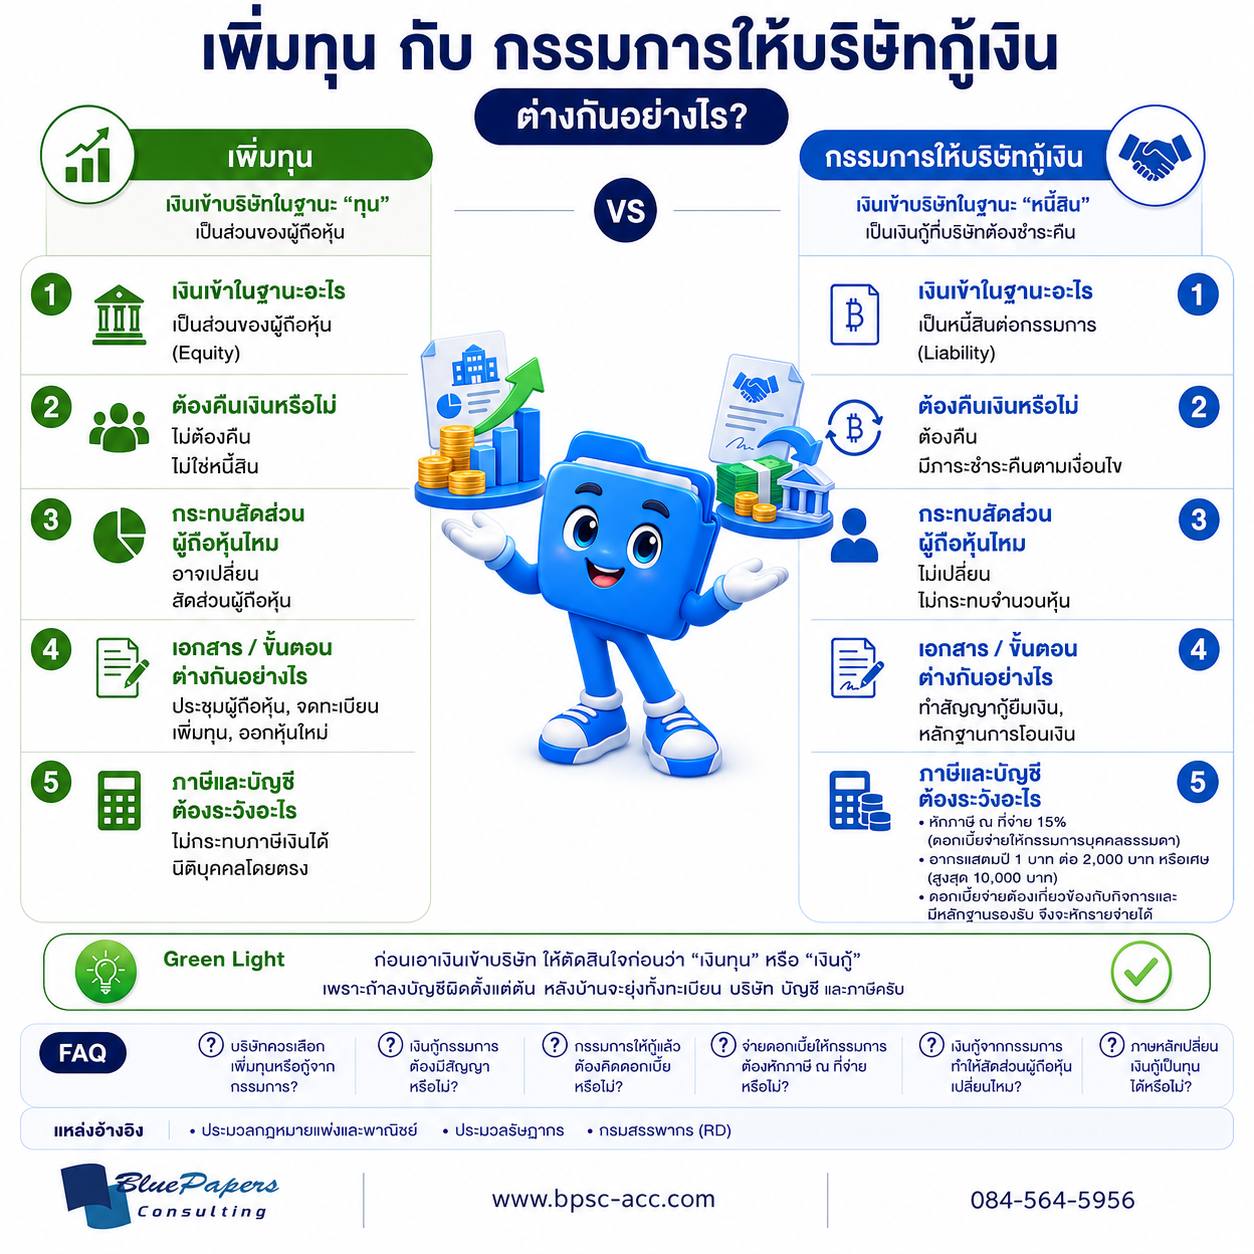
ทำไมต้องแยกให้ชัดว่าเงินที่เข้าบริษัทคืออะไร?
ในช่วงที่บริษัทต้องการเงินเพิ่ม กรรมการหรือผู้ถือหุ้นอาจนำเงินส่วนตัวเข้ามาช่วยธุรกิจ แต่สิ่งสำคัญคือ ต้องกำหนดสถานะของเงินให้ชัดตั้งแต่ต้น
หากเป็นการเพิ่มทุน เงินจะเกี่ยวข้องกับทุนจดทะเบียน หุ้น และโครงสร้างผู้ถือหุ้น แต่หากเป็นเงินกู้จากกรรมการ เงินก้อนนั้นจะกลายเป็นหนี้สินของบริษัท ซึ่งต้องมีข้อมูลยอดหนี้และเงื่อนไขการชำระคืนที่ตรวจสอบได้
หากรับเงินเข้ามาก่อนแล้วค่อยตัดสินใจย้อนหลังว่า “จะลงเป็นอะไรดี” อาจทำให้เอกสารทะเบียน บัญชี และภาษีไม่สอดคล้องกัน
เปรียบเทียบ 5 เรื่องสำคัญ
1. เงินเข้าบริษัทในฐานะอะไร?
กรณีเพิ่มทุนเงินที่ผู้ถือหุ้นนำมาชำระค่าหุ้นเพิ่มทุน เป็นเงินที่เข้าสู่ส่วนของผู้ถือหุ้น และเกี่ยวข้องกับการเพิ่มทุนจดทะเบียนของบริษัท
กรณีกรรมการให้บริษัทกู้เงินบริษัทเป็นผู้กู้ ส่วนกรรมการเป็นเจ้าหนี้ เงินกู้จึงบันทึกเป็นหนี้สินของบริษัท ไม่ใช่ทุนของผู้ถือหุ้น
2. บริษัทต้องคืนเงินหรือไม่?
เงินเพิ่มทุนไม่ใช่หนี้ที่บริษัทต้องชำระคืน ตามลักษณะของสัญญากู้ เพราะเงินนั้นเข้ามาเป็นทุนของบริษัท
ในทางกลับกัน เงินกู้จากกรรมการเป็นหนี้สิน บริษัทจึงต้องชำระคืน ตามจำนวนและเงื่อนไขที่ตกลงกันไว้
หากเงินที่นำเข้ามามีวัตถุประสงค์เพียง เพื่อช่วยสภาพคล่องชั่วคราว และตั้งใจให้บริษัทคืนภายหลัง ลักษณะดังกล่าวจึงแตกต่างจากการเพิ่มทุนอย่างชัดเจน
3. กระทบสัดส่วนผู้ถือหุ้นหรือไม่?
การเพิ่มทุนอาจทำให้สัดส่วนการถือหุ้นเปลี่ยนหากผู้ถือหุ้นแต่ละรายรับซื้อหุ้นใหม่ไม่เท่ากัน
ดังนั้นก่อนเพิ่มทุน ควรคำนวณโครงสร้างผู้ถือหุ้นหลังเพิ่มทุน และพิจารณาผลต่อสิทธิออกเสียง รวมถึงอำนาจในการควบคุมบริษัท
ส่วนเงินกู้จากกรรมการ ไม่ได้ทำให้กรรมการได้หุ้นเพิ่มโดยอัตโนมัติ และไม่ทำให้ทุนจดทะเบียนหรือจำนวนหุ้นเปลี่ยน
4. เอกสารและขั้นตอนต่างกันอย่างไร?
การเพิ่มทุนเป็นการเปลี่ยนแปลงทางทะเบียน จึงต้องดำเนินการผ่านขั้นตอนของบริษัท เช่น การประชุมผู้ถือหุ้น มติพิเศษ การออกหุ้นใหม่ การรับชำระค่าหุ้น และการจดทะเบียนเพิ่มทุน หากเลือกเพิ่มทุน สามารถดู บริการจดทะเบียนและงานนิติบุคคล เพื่อประกอบการเตรียมข้อมูลและเอกสารที่เกี่ยวข้อง
เงินกู้จากกรรมการไม่ได้เพิ่มทุนจดทะเบียน แต่ควรมีเอกสารที่แสดงข้อเท็จจริงของเงินกู้ให้ชัด เช่น สัญญากู้ยืม จำนวนเงิน วันที่รับเงิน เงื่อนไขชำระคืน ดอกเบี้ยถ้ามี และหลักฐานการโอนเงิน
เอกสารเหล่านี้ช่วยให้บริษัท ตรวจสอบยอดเจ้าหนี้ การรับเงิน การคืนเงิน และดอกเบี้ย ได้ต่อเนื่องตลอดอายุของเงินกู้
5. ภาษีและบัญชีต้องระวังอะไร?
สิ่งสำคัญที่สุดคือ บัญชีต้องสะท้อนข้อเท็จจริงของรายการ ว่าเงินเป็นทุนหรือเป็นหนี้สิน และเอกสารประกอบต้องสอดคล้องกับการบันทึกบัญชี
หากบริษัทจ่ายดอกเบี้ยเงินกู้ให้กรรมการที่เป็นบุคคลธรรมดาโดยทั่วไปบริษัทมีหน้าที่หักภาษีเงินได้ ณ ที่จ่าย 15%ของดอกเบี้ยที่จ่าย
นอกจากนี้ ตราสารกู้ยืมเงินอยู่ในบัญชีอัตราอากรแสตมป์ โดยกำหนดอัตรา1 บาทต่อวงเงินกู้ทุก 2,000 บาท หรือเศษของ 2,000 บาทและเมื่อคำนวณแล้ว ค่าอากรสูงสุดไม่เกิน10,000 บาท
ส่วนดอกเบี้ยที่บริษัทนำมาบันทึกเป็นรายจ่าย ควรมีความเกี่ยวข้องกับกิจการ มีข้อเท็จจริงและหลักฐานรองรับ และต้องพิจารณาตามหลักเกณฑ์ภาษีที่เกี่ยวข้อง
เพิ่มทุน เหมาะกับกรณีไหน?
การเพิ่มทุนมักเหมาะกับกรณี ที่บริษัทต้องการเงินทุนระยะยาว ต้องการเสริมฐานทุนของธุรกิจ หรือมีแผนขยายกิจการ โดยผู้ถือหุ้นยอมรับผลต่อโครงสร้างทุน
จุดที่ต้องคิดให้ครบ คือจำนวนทุนที่จะเพิ่ม ผู้ถือหุ้นที่จะรับซื้อหุ้นใหม่ และสัดส่วนการถือหุ้นหลังเพิ่มทุน
เงินกู้จากกรรมการ เหมาะกับกรณีไหน?
เงินกู้จากกรรมการอาจเหมาะกับกรณี ที่บริษัทต้องการเงินหมุนเวียนหรือเงินสนับสนุน โดยไม่ต้องการเพิ่มทุนจดทะเบียน หรือเปลี่ยนสัดส่วนผู้ถือหุ้น
แต่ต้องไม่ลืมว่า เงินดังกล่าวเป็นหนี้ของบริษัทจึงควรมีหลักฐาน เงื่อนไขการคืนเงิน และการติดตามยอดคงเหลืออย่างชัดเจน
กรรมการให้บริษัทกู้ ต้องคิดดอกเบี้ยหรือไม่?
ประเด็นนี้ควรพิจารณาจากข้อเท็จจริง และข้อตกลงของคู่สัญญา ไม่ควรใช้รูปแบบเดียวกับทุกบริษัทโดยอัตโนมัติ
หากตกลงให้มีดอกเบี้ย ควรกำหนดอัตรา วิธีคำนวณ วันครบกำหนด และเงื่อนไขการชำระ ให้ชัดเจนในเอกสาร
เมื่อมีการจ่ายดอกเบี้ยจริง บริษัทต้องดำเนินการด้านภาษีหัก ณ ที่จ่าย และบันทึกบัญชีให้ถูกต้องตามผู้รับเงินและข้อเท็จจริง
เงินกู้กรรมการสามารถเปลี่ยนเป็นทุนทีหลังได้เลยหรือไม่?
สำหรับบริษัทจำกัด ไม่ควรมองว่าเงินกู้เดิมสามารถ “เปลี่ยนเป็นทุน” ด้วยการโอนรายการบัญชีเพียงอย่างเดียว
การเพิ่มทุนต้องดำเนินการตามขั้นตอนทางกฎหมาย และการชำระค่าหุ้นของบริษัทจำกัด ไม่สามารถใช้การหักกลบหนี้กับบริษัท เป็นค่าหุ้นได้โดยทั่วไป
หากบริษัทมีเงินกู้จากกรรมการอยู่แล้ว และต้องการปรับโครงสร้างให้เป็นทุน จึงควรพิจารณารูปแบบการดำเนินการ และเอกสารให้ถูกต้องก่อนทำรายการ ไม่ควรเปลี่ยนประเภทบัญชีเองย้อนหลัง
Checklist ก่อนนำเงินเข้าบริษัท
ก่อนรับเงินจากกรรมการหรือผู้ถือหุ้น ควรตอบให้ได้อย่างน้อยว่า เงินก้อนนี้ตั้งใจให้เป็นทุนหรือเป็นเงินกู้ บริษัทต้องคืนหรือไม่ มีผลต่อสัดส่วนผู้ถือหุ้นหรือไม่ ต้องมีขั้นตอนทางทะเบียนอะไร และมีภาษีหรือเอกสารใดเกี่ยวข้อง
สรุป: ตัดสินใจก่อนรับเงิน ไม่ใช่รับเงินก่อนแล้วค่อยลงบัญชี
หลักที่ควรจำคือเพิ่มทุน = Equity / เงินกู้กรรมการ = Liability
ทั้งสองวิธีช่วยให้บริษัทมีเงินใช้ได้ แต่มีผลต่อทะเบียน สัดส่วนผู้ถือหุ้น ภาระการคืนเงิน บัญชี และภาษีต่างกัน
การกำหนดสถานะของเงินให้ถูกต้องตั้งแต่ต้น จะช่วยลดปัญหาการแก้บัญชี เอกสาร และข้อมูลบริษัทในภายหลัง