
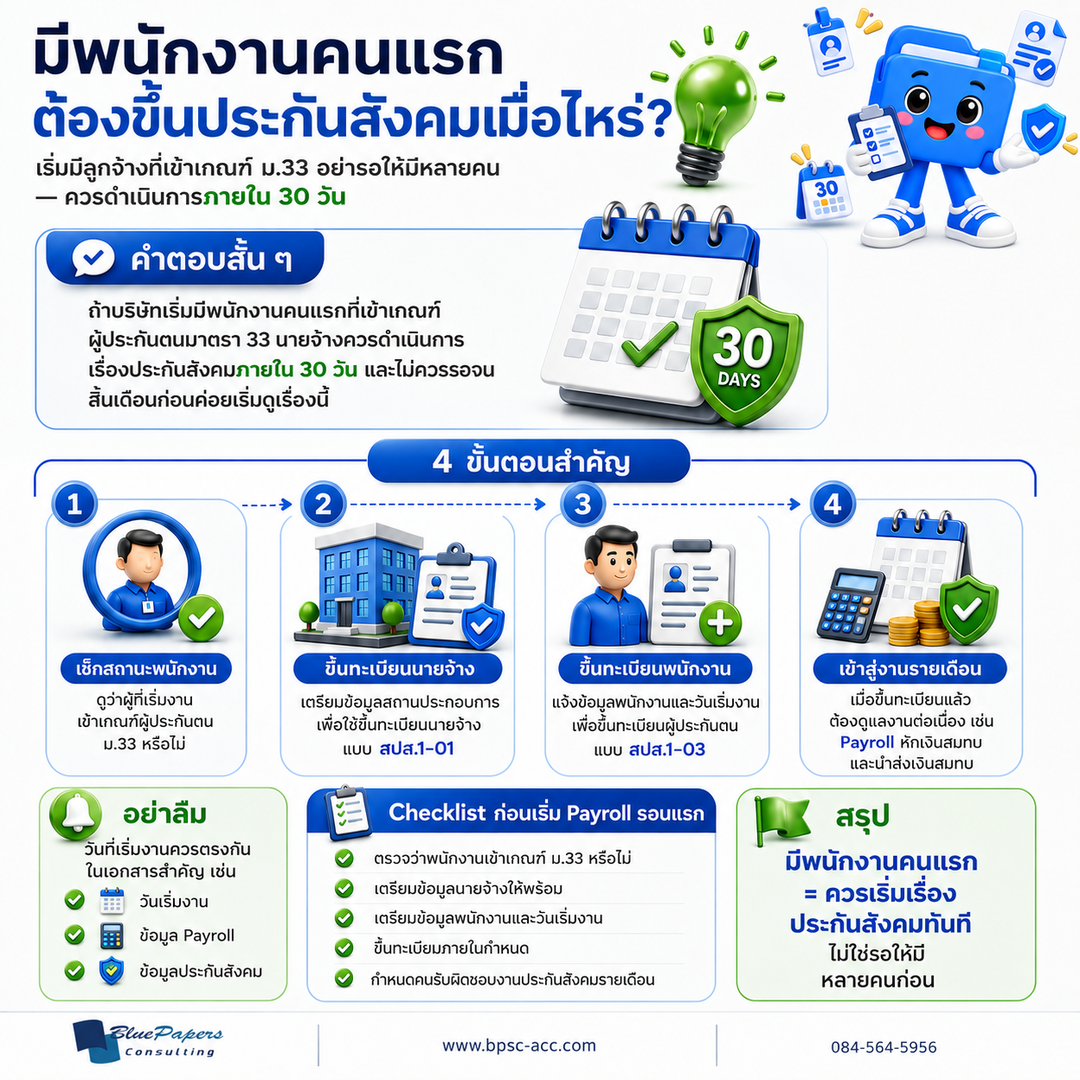
มีพนักงานคนแรก ต้องทำอะไรเรื่องประกันสังคม?
สำหรับกิจการที่เพิ่งเริ่มจ้างพนักงาน เรื่องประกันสังคมควรถูกตรวจตั้งแต่วันเริ่มงาน เพราะพระราชบัญญัติประกันสังคมกำหนดให้นายจ้างที่มีลูกจ้างเป็นผู้ประกันตนตามมาตรา 33 ยื่นแบบขึ้นทะเบียนนายจ้างและแบบขึ้นทะเบียนผู้ประกันตนภายในระยะเวลาที่กำหนด
ศูนย์รวมข้อมูลเพื่อติดต่อราชการของภาครัฐระบุว่านายจ้างที่มีลูกจ้างตั้งแต่ 1 คนขึ้นไปต้องขึ้นทะเบียนนายจ้างพร้อมกับขึ้นทะเบียนลูกจ้างเป็นผู้ประกันตน ภายใน 30 วันนับแต่มีลูกจ้าง
ดังนั้นจุดเริ่มต้นไม่ได้อยู่ที่จำนวนพนักงานว่า “มากพอหรือยัง” แต่อยู่ที่ว่า บุคคลที่เริ่มทำงานเข้าเกณฑ์เป็นลูกจ้างและผู้ประกันตนมาตรา 33 หรือไม่
4 ขั้นตอนสำคัญเมื่อเริ่มมีพนักงานคนแรก
1. เช็กสถานะพนักงานก่อน
ก่อนดำเนินการ ควรตรวจให้ชัดว่าผู้ที่เริ่มทำงานมีสถานะเป็นลูกจ้าง และเข้าเกณฑ์ผู้ประกันตนมาตรา 33 หรือไม่ เพราะไม่ใช่ทุกคนที่ได้รับเงินจากบริษัทจะมีสถานะเหมือนกัน
ตัวอย่างเช่น กรรมการ ผู้รับจ้างอิสระ หรือบุคคลที่ทำงานภายใต้ความสัมพันธ์รูปแบบอื่น อาจต้องพิจารณาข้อเท็จจริงและหลักเกณฑ์ที่เกี่ยวข้องแยกต่างหาก จึงไม่ควรสรุปจากชื่อเรียกหรือลักษณะการจ่ายเงินเพียงอย่างเดียว
2. ขึ้นทะเบียนนายจ้าง
ถ้ากิจการยังไม่เคยมีทะเบียนนายจ้างกับสำนักงานประกันสังคม เมื่อเริ่มมีลูกจ้างที่เข้าเกณฑ์ จะต้องดำเนินการขึ้นทะเบียนนายจ้าง โดยข้อมูลของสำนักงานประกันสังคมระบุแบบ สปส.1-01สำหรับการขึ้นทะเบียนนายจ้าง
ข้อมูลที่เกี่ยวข้องกับการขึ้นทะเบียนนายจ้างประกอบด้วยข้อมูลของสถานประกอบการ ผู้มีอำนาจของกิจการ จำนวนลูกจ้าง และรายละเอียดที่สำนักงานประกันสังคมกำหนด จึงควรเตรียมข้อมูลบริษัทให้พร้อมก่อนยื่น
3. ขึ้นทะเบียนพนักงานเป็นผู้ประกันตน
การขึ้นทะเบียนพนักงานใช้แบบ สปส.1-03ซึ่งสำนักงานประกันสังคมระบุคำเตือนชัดเจนว่า การขึ้นทะเบียนผู้ประกันตนให้แจ้งภายใน 30 วันนับแต่วันที่ลูกจ้างนั้นเป็นผู้ประกันตน
แบบดังกล่าวให้ระบุข้อมูลสำคัญ เช่น ข้อมูลนายจ้าง ข้อมูลผู้ประกันตน และ วันที่ผู้ประกันตนเข้าทำงานซึ่งสำนักงานประกันสังคมระบุว่ามีผลต่อการรับประโยชน์ทดแทน
4. เข้าสู่งาน Payroll และประกันสังคมรายเดือน
การขึ้นทะเบียนไม่ได้ทำให้งานประกันสังคมจบลง เพราะหลังจากนั้นกิจการจะเข้าสู่งานประจำ เช่น การจัดทำ Payroll การคำนวณและหักเงินสมทบ การคำนวณส่วนของนายจ้าง และการนำส่งเงินสมทบตามกำหนด
หากต้องการทีมช่วยดูแลงานต่อเนื่องหลังขึ้นทะเบียน สามารถดูขอบเขตบริการจัดทำเงินเดือนและประกันสังคม เพื่อกำหนดงานและข้อมูลที่ต้องส่งต่อในแต่ละรอบเดือน
แบบ สปส.1-10 ของสำนักงานประกันสังคมระบุว่า นายจ้างต้องยื่นรายการและนำส่งเงินสมทบภายในวันที่ 15 ของเดือนถัดจากเดือนที่มีการหักเงินสมทบไว้จึงควรกำหนดผู้รับผิดชอบและรอบการทำงานให้ชัดตั้งแต่เริ่มมีพนักงาน
30 วันนับจากวันไหน?
สำหรับการขึ้นทะเบียนผู้ประกันตน แบบ สปส.1-03 ใช้หลัก30 วันนับแต่วันที่ลูกจ้างนั้นเป็นผู้ประกันตนและในทางปฏิบัติข้อมูลวันที่เข้าทำงานเป็นข้อมูลสำคัญที่ต้องกรอกในแบบ
จึงควรให้วันที่ในเอกสารสำคัญของพนักงานสอดคล้องกัน เช่น วันที่เริ่มงานในข้อมูลพนักงาน สัญญาจ้าง ระบบ Payroll และข้อมูลที่ใช้ขึ้นทะเบียนประกันสังคม
พนักงานเคยมีประกันสังคมจากบริษัทเดิมแล้ว ต้องแจ้งอีกไหม?
ต้องแจ้งการเข้าทำงานกับนายจ้างใหม่เพราะการเคยเป็นผู้ประกันตนมาก่อน ไม่ได้ทำให้นายจ้างรายใหม่หมดหน้าที่ในการแจ้งข้อมูล
แบบ สปส.1-03 มีช่องรองรับทั้งกรณีผู้ที่ไม่เคยขึ้นทะเบียนผู้ประกันตน และผู้ที่เคยเป็นผู้ประกันตนมาก่อน พร้อมให้กรอกวันที่เข้าทำงานกับนายจ้างปัจจุบัน ดังนั้น “เคยมีประกันสังคมแล้ว” ไม่ได้หมายความว่า “บริษัทใหม่ไม่ต้องแจ้ง”
อย่ารอจนสิ้นเดือนแล้วค่อยเริ่มดู
แม้กำหนดขึ้นทะเบียนจะเป็น 30 วัน แต่บริษัทไม่ควรตีความว่าเป็นเวลาที่ควรรอจนใกล้ครบกำหนด เพราะข้อมูลการขึ้นทะเบียนเกี่ยวข้องกับวันเริ่มงาน สิทธิของผู้ประกันตน และการตั้งระบบ Payroll ที่จะเกิดขึ้นต่อเนื่องทุกเดือน
วิธีที่ปลอดภัยกว่าคือ เมื่อมีพนักงานเริ่มงาน ให้ตรวจสถานะและเตรียมงานประกันสังคมพร้อมกับการทำ Employee Onboarding ตั้งแต่ต้น
Checklist ก่อนเริ่ม Payroll รอบแรก
ก่อนทำ Payroll รอบแรก ควรตรวจอย่างน้อยว่า พนักงานเข้าเกณฑ์มาตรา 33 หรือไม่ กิจการขึ้นทะเบียนนายจ้างแล้วหรือยัง ข้อมูลวันเริ่มงานถูกต้องหรือไม่ ข้อมูลประจำตัวของพนักงานครบหรือยัง การขึ้นทะเบียนผู้ประกันตนอยู่ภายในกำหนดหรือไม่ และใครเป็นผู้รับผิดชอบการนำส่งประกันสังคมในแต่ละเดือน
สรุป: มีพนักงานคนแรก ไม่ต้องรอให้มีหลายคนก่อน
หากบริษัทเริ่มมีลูกจ้างคนแรกที่เข้าเกณฑ์ผู้ประกันตนมาตรา 33 ควรเริ่มตรวจเรื่องประกันสังคมตั้งแต่วันเริ่มงาน โดยหลักคือ เช็กสถานะพนักงาน → ขึ้นทะเบียนนายจ้าง → ขึ้นทะเบียนผู้ประกันตน → เข้าสู่งาน Payroll รายเดือน
การวางขั้นตอนตั้งแต่พนักงานคนแรกจะช่วยให้ข้อมูลพนักงาน Payroll และประกันสังคมสอดคล้องกันตั้งแต่ต้น และลดความเสี่ยงจากการดำเนินการล่าช้าหรือข้อมูลไม่ตรงกัน