
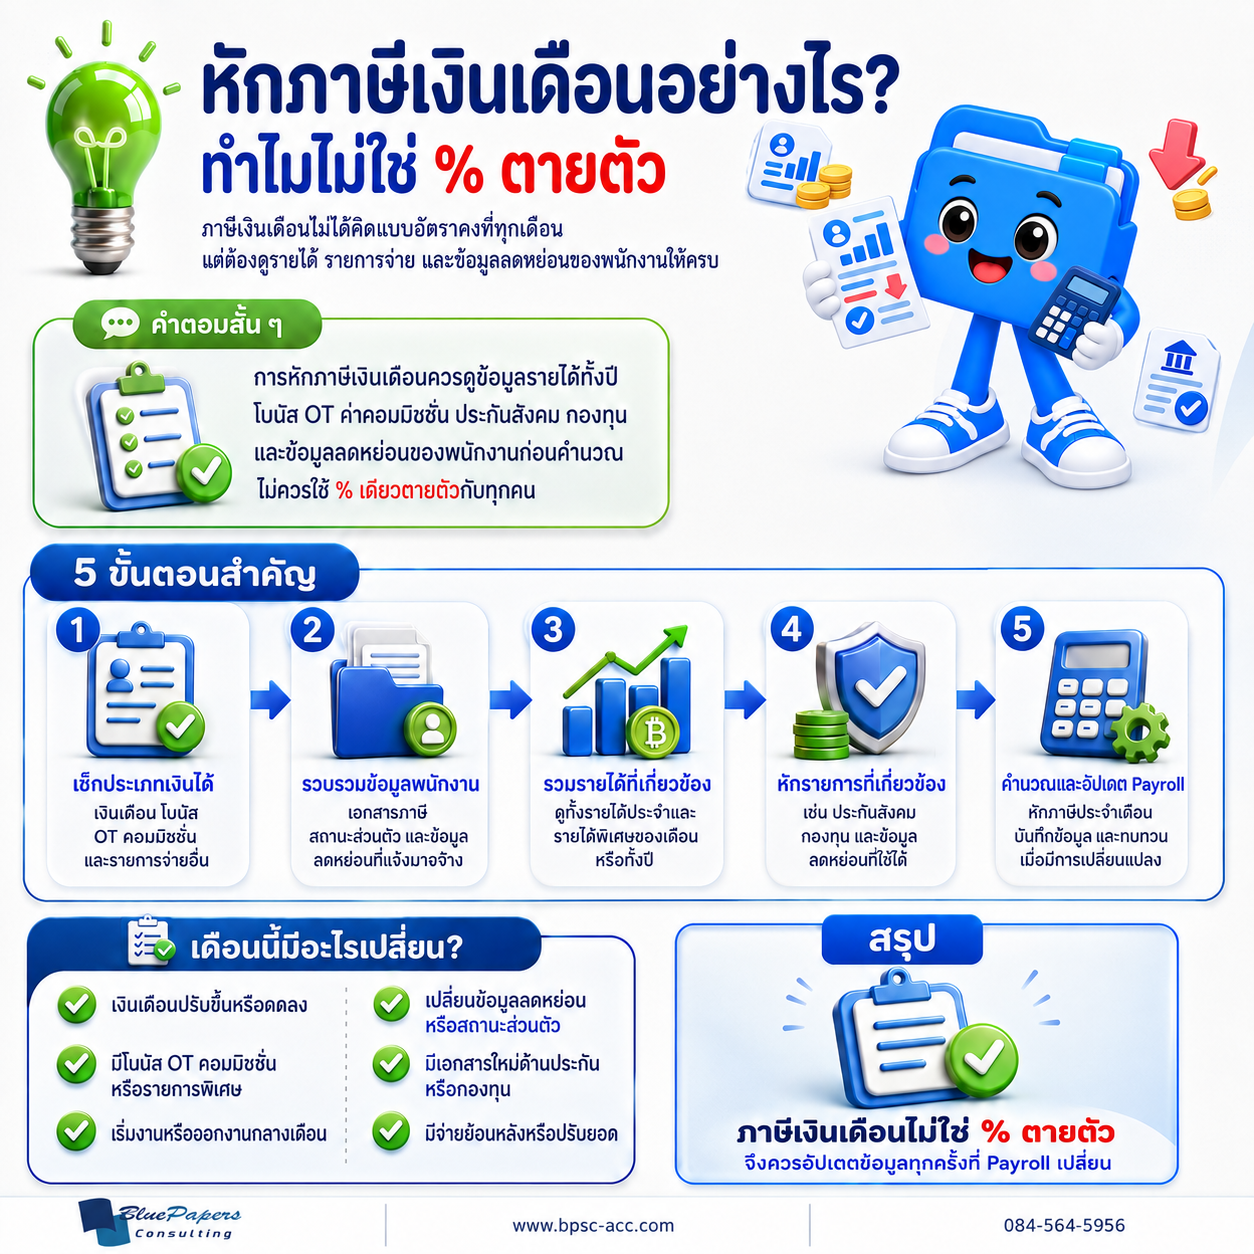
ภาษีหัก ณ ที่จ่ายจากเงินเดือน คิดอย่างไร?
เมื่อบริษัทจ่ายเงินเดือนหรือค่าจ้างที่เป็นเงินได้จากการจ้างแรงงาน นายจ้างต้องตรวจสอบและคำนวณภาษีเงินได้หัก ณ ที่จ่ายตามหลักเกณฑ์ที่เกี่ยวข้อง แต่ไม่ได้หมายความว่าพนักงานทุกคนจะถูกหักภาษีด้วยเปอร์เซ็นต์เดียวกัน
หลักสำคัญคือการนำข้อมูลของพนักงานมาพิจารณาเป็นรายบุคคล เช่น รายได้ที่คาดว่าจะได้รับตลอดปี ค่าใช้จ่าย ค่าลดหย่อน และข้อมูลอื่นที่เกี่ยวข้องกับการคำนวณภาษี
ดังนั้นพนักงานสองคนที่มีเงินเดือนเท่ากัน ก็อาจมีภาษีหัก ณ ที่จ่ายแตกต่างกันได้ และพนักงานบางรายอาจยังไม่มีภาษีที่ต้องหักในบางช่วงเวลา
5 ขั้นตอนสำคัญในการคำนวณภาษีเงินเดือน
1. เช็กประเภทเงินได้
เริ่มจากตรวจว่ารายการที่บริษัทจ่ายให้พนักงานมีอะไรบ้าง เช่น เงินเดือน โบนัส OT ค่าคอมมิชชั่น หรือรายได้อื่นจากการจ้างงาน
การแยกประเภทเงินได้ให้ถูกต้องช่วยให้ Payroll นำข้อมูลไปคำนวณภาษีได้เหมาะสม และไม่ควรเริ่มจากการกำหนดเปอร์เซ็นต์ภาษีล่วงหน้า
2. รวบรวมข้อมูลของพนักงาน
การคำนวณภาษีเงินเดือนไม่ได้ดูเฉพาะยอดเงินเดือน แต่ต้องใช้ข้อมูลของพนักงานแต่ละคนประกอบด้วย โดยเฉพาะข้อมูลที่เกี่ยวข้องกับการคำนวณภาษีและค่าลดหย่อน
บริษัทจึงควรมีขั้นตอนรับและปรับปรุงข้อมูลพนักงานอย่างเป็นระบบ เพื่อให้ข้อมูลที่ใช้ใน Payroll เป็นข้อมูลล่าสุด
3. พิจารณารายได้ที่เกี่ยวข้องตลอดปี
สำหรับการจ่ายเงินเดือนเป็นประจำ แนวคิดสำคัญคือการพิจารณารายได้ที่พนักงานคาดว่าจะได้รับตลอดปี แล้วนำข้อมูลนั้นไปใช้ในการคำนวณภาษีตามหลักภาษีเงินได้บุคคลธรรมดา
หากระหว่างปีมีการปรับเงินเดือน มีโบนัส OT ค่าคอมมิชชั่น หรือรายได้พิเศษอื่นเพิ่มขึ้น ยอดรายได้ที่ใช้ในการคำนวณก็อาจเปลี่ยนตามไปด้วย
4. พิจารณารายการที่เกี่ยวข้องกับการคำนวณ
ก่อนคำนวณภาษี ต้องพิจารณารายการที่เกี่ยวข้องตามหลักเกณฑ์ เช่น ค่าใช้จ่ายและค่าลดหย่อนของพนักงาน รวมถึงข้อมูลอื่นที่มีผลต่อการคำนวณภาษี
นี่คือเหตุผลสำคัญที่ทำให้การหักภาษีเงินเดือน ไม่สามารถใช้ “เปอร์เซ็นต์เดียวตายตัว” กับพนักงานทุกคนได้
5. คำนวณและอัปเดต Payroll
เมื่อรวบรวมข้อมูลครบแล้ว จึงคำนวณภาษีที่ควรหักจากเงินเดือน และบันทึกยอดดังกล่าวใน Payroll ของเดือนนั้น
หากข้อมูลหรือรายได้ของพนักงานเปลี่ยนในเดือนถัดไป ก็ควรพิจารณาคำนวณใหม่ ไม่ควรล็อกยอดภาษีจากเดือนแรกแล้วใช้ตัวเลขเดิมไปตลอดทั้งปี
ถ้าเงินเดือนเปลี่ยนระหว่างปี ต้องคำนวณใหม่ไหม?
ควรคำนวณใหม่เมื่อข้อมูลที่ใช้คำนวณเปลี่ยนเช่น มีการปรับเงินเดือน รายได้ประจำเพิ่มขึ้น หรือจำนวนเงินได้ที่คาดว่าจะได้รับตลอดปีเปลี่ยนไป
หลักการของภาษีเงินเดือนจึงไม่ใช่การคำนวณครั้งแรกแล้ว “ล็อกตัวเลข” ไว้ใช้ทุกเดือน แต่ควรให้ Payroll สะท้อนข้อมูลล่าสุดของพนักงาน เพื่อให้ยอดภาษีที่หักสอดคล้องกับสถานการณ์จริง
โบนัส OT และค่าคอมมิชชั่น ต้องดูอย่างไร?
เดือนที่พนักงานมีรายได้พิเศษ เช่นโบนัส OT ค่าคอมมิชชั่น หรือเงินพิเศษอื่นอาจทำให้รายได้ที่ใช้ในการคำนวณภาษีเปลี่ยน จึงควรนำข้อมูลดังกล่าวมาพิจารณาในการคำนวณด้วย
ไม่ควรใช้วิธีนำโบนัสหรือรายได้พิเศษไปคูณด้วย “เปอร์เซ็นต์ภาษีที่กำหนดขึ้นเอง” เพราะการหักภาษีเงินเดือนต้องพิจารณาร่วมกับข้อมูลรายได้ และภาษีของพนักงานตามหลักเกณฑ์ที่เกี่ยวข้อง
ทำไมพนักงานเงินเดือนเท่ากัน อาจถูกหักภาษีไม่เท่ากัน?
เพราะการคำนวณภาษีไม่ได้ดูเฉพาะยอดเงินเดือน แต่ยังขึ้นอยู่กับข้อมูลของพนักงานแต่ละคน เช่น ค่าใช้จ่าย ค่าลดหย่อน และข้อมูลอื่นที่เกี่ยวข้องกับการคำนวณภาษี
ดังนั้นการกำหนดเปอร์เซ็นต์เดียวให้พนักงานทุกคน แม้จะมีเงินเดือนเท่ากัน อาจทำให้ยอดภาษีหัก ณ ที่จ่ายไม่สอดคล้องกับข้อมูลจริง
หักภาษีจากเงินเดือนแล้ว ต้องทำอะไรต่อ?
เมื่อบริษัทคำนวณและหักภาษีจากเงินเดือนแล้ว ยอดภาษีดังกล่าวต้องถูกนำไปใช้ในการจัดทำแบบ ภ.ง.ด.1สำหรับการนำส่งภาษีหัก ณ ที่จ่ายของเงินได้จากการจ้างแรงงาน ตามหลักเกณฑ์ของกรมสรรพากร
ในการทำงานจริง ควรตรวจให้ยอดภาษีใน Payroll สอดคล้องกับข้อมูลที่จะนำไปยื่น ภ.ง.ด.1 เพื่อลดความเสี่ยงจากยอดเงินไม่ตรงกันระหว่างระบบเงินเดือน กับแบบภาษี
หากมีประเด็นภาษีที่ต้องทบทวนก่อนยื่นแบบ สามารถดูขอบเขตบริการยื่นภาษีและให้คำปรึกษาภาษีสำหรับบริษัท เพื่อพิจารณางานตรวจข้อมูลและเอกสารที่เกี่ยวข้อง
เดือนนี้มีอะไรเปลี่ยน?
ก่อนปิด Payroll ในแต่ละเดือน ควรตรวจอย่างน้อยว่ามีเหตุการณ์เหล่านี้หรือไม่: เงินเดือนปรับขึ้นหรือลดลง มีโบนัส OT ค่าคอมมิชชั่น หรือรายได้พิเศษ มีการเปลี่ยนแปลงข้อมูลค่าลดหย่อนของพนักงาน มีเอกสารใหม่ที่เกี่ยวข้องกับการคำนวณภาษี พนักงานเริ่มงานหรือออกงานกลางเดือน หรือมีการจ่ายย้อนหลังและปรับยอด
หากมีข้อมูลเปลี่ยน ควรให้ Payroll ใช้ข้อมูลใหม่ในการคำนวณ แทนการใช้ยอดภาษีจากเดือนก่อนโดยอัตโนมัติ
สรุป: ภาษีเงินเดือนไม่ใช่ “% ตายตัว”
การหักภาษีเงินเดือนควรเริ่มจากเช็กประเภทเงินได้ → รวบรวมข้อมูลพนักงาน → พิจารณารายได้ทั้งปี → พิจารณาค่าใช้จ่ายและค่าลดหย่อน → คำนวณและอัปเดต Payroll
เมื่อเงินเดือน รายได้พิเศษ หรือข้อมูลของพนักงานเปลี่ยน การคำนวณภาษีก็ควรถูกทบทวนตามข้อมูลใหม่ ไม่ควรใช้เปอร์เซ็นต์เดียวตายตัวกับพนักงานทุกคน